 Акценти от световните пазари
Цената на петрола
Brent се повиши с над 4% за последните две сесии (сряда-четвъртък) до осеммесечен връх, тъй като ескалацията на напрежението между САЩ и Иран увеличи геополитическата рискова премия и оказа силна подкрепа на растителните масла. Пазарът остава фокусиран върху ситуацията в Ормузкия проток – ключов маршрут за приблизително 20% от световните петролни потоци, което засилва опасенията за потенциални смущения в доставките и съответното спекулативно позициониране на борсите. Въпреки това, реалното му затваряне е по-скоро спекулативно, като шансовете са по-скоро минимални.
Рапицата на
MATIF се търгуваше разнопосочно през седмицата, като завърши седмицата с ръст от 1,5% (13-20 февруари), затваряйки в четвъртъчната пазарна сесия на седеммесечен връх. Геополитическата и метеорологичната рискова премия неминуемо добавиха към позитивния тон който се пренесе и към рапичното масло на база FOB-Ротердам. Допълнителна подкрепа за фючърсите на рапицата дойде от нарастващите опасения за развиващите се посеви в части от ЕС.
Междувременно
канолата на
ICE също остана на високи нива като импулсът от възобновяването на търговските потоци към Китай все още присъства. Биковете сред соята в Чикаго леко се отдръпнаха, след като все още не се отчитат допълнително покупки от Китай. Въпреки това позитивния тон се поддържа със седмичен ръст от 0,7%.
Въпреки че запасите от
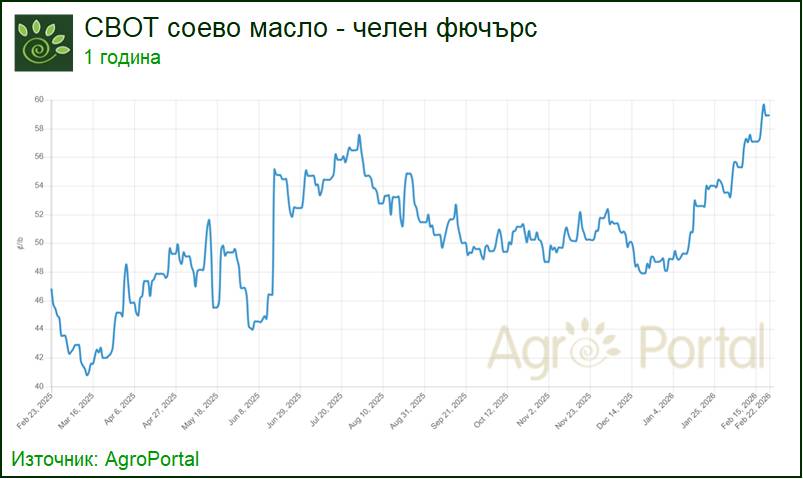
соево масло в САЩ към края на януари достигнаха най-високото си ниво за този месец от последните 3 години според NOPA. Челният фючърс на CBOT поскъпва рязко през последните седмици, подкрепен от очакванията за по-силно търсене от биодизеловия сектор. Майският контракт отбеляза ръст от 4,55% (13-20 февруари), както
исторически рекордно ценово равнище. Вниманието остава насочено към очакванията EPA скоро да изпрати за преглед в Белия дом новите задължителни обеми за
биогорива за 2026 г. Според информацията, институцията разглежда годишен обем в диапазона 5,2–5,6 млрд. галона, което представлява съществено увеличение спрямо около 3,35 млрд. галона година по-рано. При текущите маржове на преработка и глобалното производство, основното предизвикателство остава осигуряването на достатъчно търсене за увеличаващото се производство на соев шрот.
Фючърсите на
палмовото масло следват възходящото движение при соевото масло в Чикаго след подновяването на търговията след Китайската нова година. В Малайзия сезонният спад в производството, съчетан с по-малко работни дни заради празничния период и по-краткия календарен месец спрямо януари, вероятно ще ограничи производството през февруари.
В
Аржентина посевите със соя продължават да страдат от недостиг на валежи, въпреки ограничените превалявания в отделни райони. От друга страна жътвата в
Бразилия се забавя заради прекомерните дъждове в централно-северните части на страната, макар и над петгодишното средно темпо (18,4%).
Междувременно жътвата на
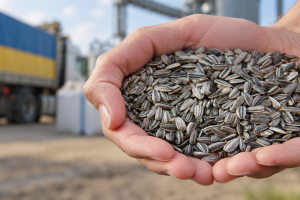
слънчоглед в
Аржентина е в ход, като се очаква на пазара да навлезе около 6 млн. т продукция. Индийският внос от Аржентина се увеличи рязко от октомври насам, като се доставят количества както от старата, така и от новата реколта. През изминалата седмица бяха отчетени допълнителни експортни сделки за аржентински слънчоглед над половин милион тона.
Акценти от Черноморския регион
Горещата новина за тази седмица категорично бе
вносът на аржентински слънчоглед в България, и по-конкретно корабите за около 400 000 тона – първият от които се очаква да пристигне в началото на март (повече инфо -
тук)
По данни на Barva Invest, в
Украйна цените на
слънчогледа продължават да се покачват, подкрепени от активното търсене от маслобойните. В същото време маржовете за преработка постепенно се влошават на фона на растящите цени на суровината и пазарни оценки в момента възлизат на около 10 $/т, което ограничава апетита на местните преработватели. Фундаменталният недостиг на предлагане продължава да подкрепя пазара на слънчоглед, но при подобни условия вече се очертава риск от спиране на мощности или преориентиране към други суровини.
Пазарът на
рапица остава сезонно тих, със слаба динамика и ограничено предлагане. По оценки на анализатори обемът на непродадената рапица в Украйна е около 200–300 хил. т. Това държи износителите нащрек, докато производителите, които все още не са реализирали продукцията си, могат да си позволят да изчакват. По отношение на форуърдните сделки новата реколта почти не се предлага, тъй като остават притеснения за евентуални загуби на добив, вследствие на суровите климатични условия.
Перспективи
Развитието на геополитическите диспути и споразумения ще остане ключово за пазара в близко бъдеще. Ясно обаче трябва да разграничим фундаменталните фактори от второстепенните такива. Дори при наличието на бичи сантимент като сегашния, на фона на геополитиката и метеорологичния риск, трябва да се има предвид, че това обикновено не е предпоставка за устойчив ръст. Много от движенията на борсата се обосновават със спекула, все пак пазарът търгува точно това – вероятности (потенциални военни действия, очакване за свиване в предлагането, пренареждане на търговските потоци). Комфортното световно предлагане на много от суровините остава основен действащ фактор за цените, въпреки понякога на по-заден план.












 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
