Индийският търг за внос на
урея се потвърди и ще се проведе на 29 август, но дългият период на доставка (до 31 октомври) беше отчетен като мечи фактор от пазара, поради което цените се понижиха. Карбамидът на вътрешния пазар в Китай поевтинява и запасите се увеличават с дневни производствени нива от около 180 хил.тона (кмт), така че китайските производители може да получат възможност да спечелят малко пари в индийския търг.
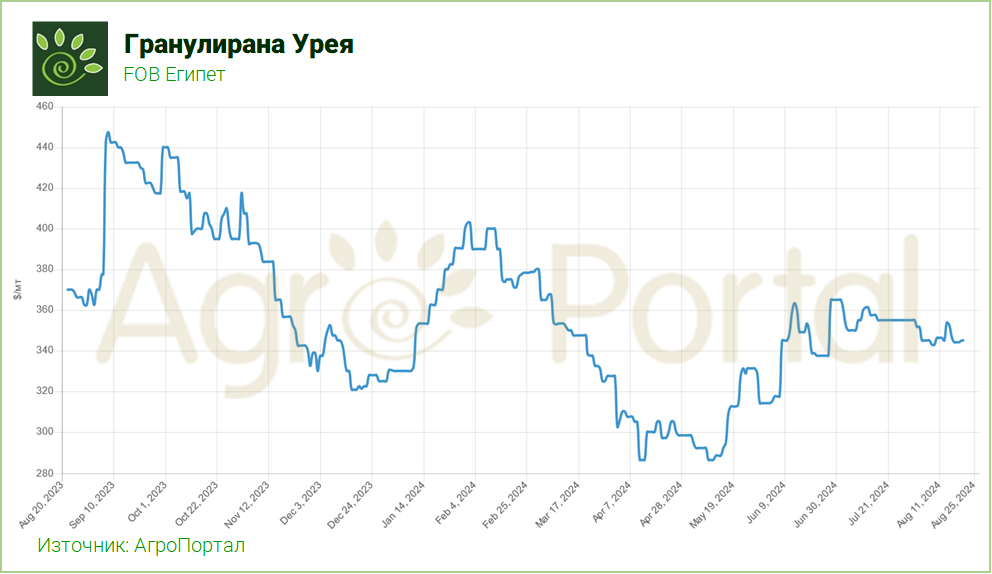
Интересът от европейските купувачи е слаб, оказвайки натиск върху египетските нива FOB. Повечето производители продължават да котират $360/т FOB, но дори и при цени от $350/т FOB, бидовете на купувачите са около $5-10/т под това ниво.
Цените на уреята от санкционирани страни като Русия и Иран остават все така привлекателни. Най-скорошните продажби от Иран бяха осъществени при $297/т FOB, при средни нива от около $335/т FOB за Близкия Изток. Бразилският пазар е един от тези, които се възползват от внос на санкционирана урея, но все още масовите покупки липсват въпреки индикативните цени от $350/т CFR. Има информация за сделка при $327/т FOB на нигерийска урея към Латинска Америка.
Продажба от Тринидад за Европа беше акцентът на седмицата на иначе подтиснатия пазар на
амоняк. Съобщава се за цена от $550-560/т CFR, която отбелязва ръст на фона на нарастващите цени на газа. Има известно търсене в Европа за септември, главно от търговци, но предлагането от Северна Африка и Арабския залив остава оскъдно, което оказва подкрепа за цените. Европа поддържа ниски нива на производство тази седмица, но и активността на пазара остава ограничена.
Цените на амоняка на изток от Суец се повишиха поради това, че Саудитска Арабия произвежда 26% по-малко през второто тримесечие на годината в сравнение с първото. През второто тримесечие са произведени 629 хил. тона (кмт), от които 360 кмт са продадени. Поради тази причина цените скочиха от $285/т FOB до $350/т FOB в периода април-юни. Изгледите са, че цените на Запад трябва да останат подкрепени в краткосрочен план, като регионалната наличност тепърва ще се подобрява, въпреки че производството в Източното полукълбо може да започне да се увеличава, което потенциално ще подтикне търговията от изток на запад.
Световните цени на
поташа не виждат особена промяна през седмицата, като търсенето остава слабо в повечето ключови региони. Цените в Индия са около $280/т CFR, а в Бразилия гранулираният поташ поддържа средно $300/т CFR за втора поредна седмица. Вътрешните цени в Китай отчитат спад до най-ниските такива от края на март до средно $334/т FCA. Като цяло пазарът на поташа се характеризира със слаба покупателна активност, с което перспективите за цените поне в краткосрочен план остават неутрални с леки или никакви промени.
Под светлината на прожекторите на пазара на
преработени фосфати отново са Пакистан и Индия. Съобщава се, че Индия е платила малко над $620/т CFR за DAP /диамониев фосфат/, а запасите в страната се изчерпват бързо, с което се очаква и цените да се повишат в бъдеще. За последните три месеца диамониевият фосфат е поскъпнал със $110/т или 22% на база CFR Индия.
Масло в огъня наливат слуховете, че правителството на Китай ще забрани продажбите на DAP в Индия, като производителите са били информирани устно, но все още не е представена писмена документация. Очевидно, ако това наистина се случи, недостигът на DAP ще се увеличи и цените ще се повишат в полза на OCP от Мароко и Ma’aden от Саудитска Арабия.
Продажбите на DAP в Югоизточна Азия сега се котират на $615/т FOB. Цените на база CFR в Пакистан са около $635/т, а тези на база FOB в Китай се повишиха тази седмица до диапазона между $608-614/т, като последното беше продажба за Пакистан.












 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
