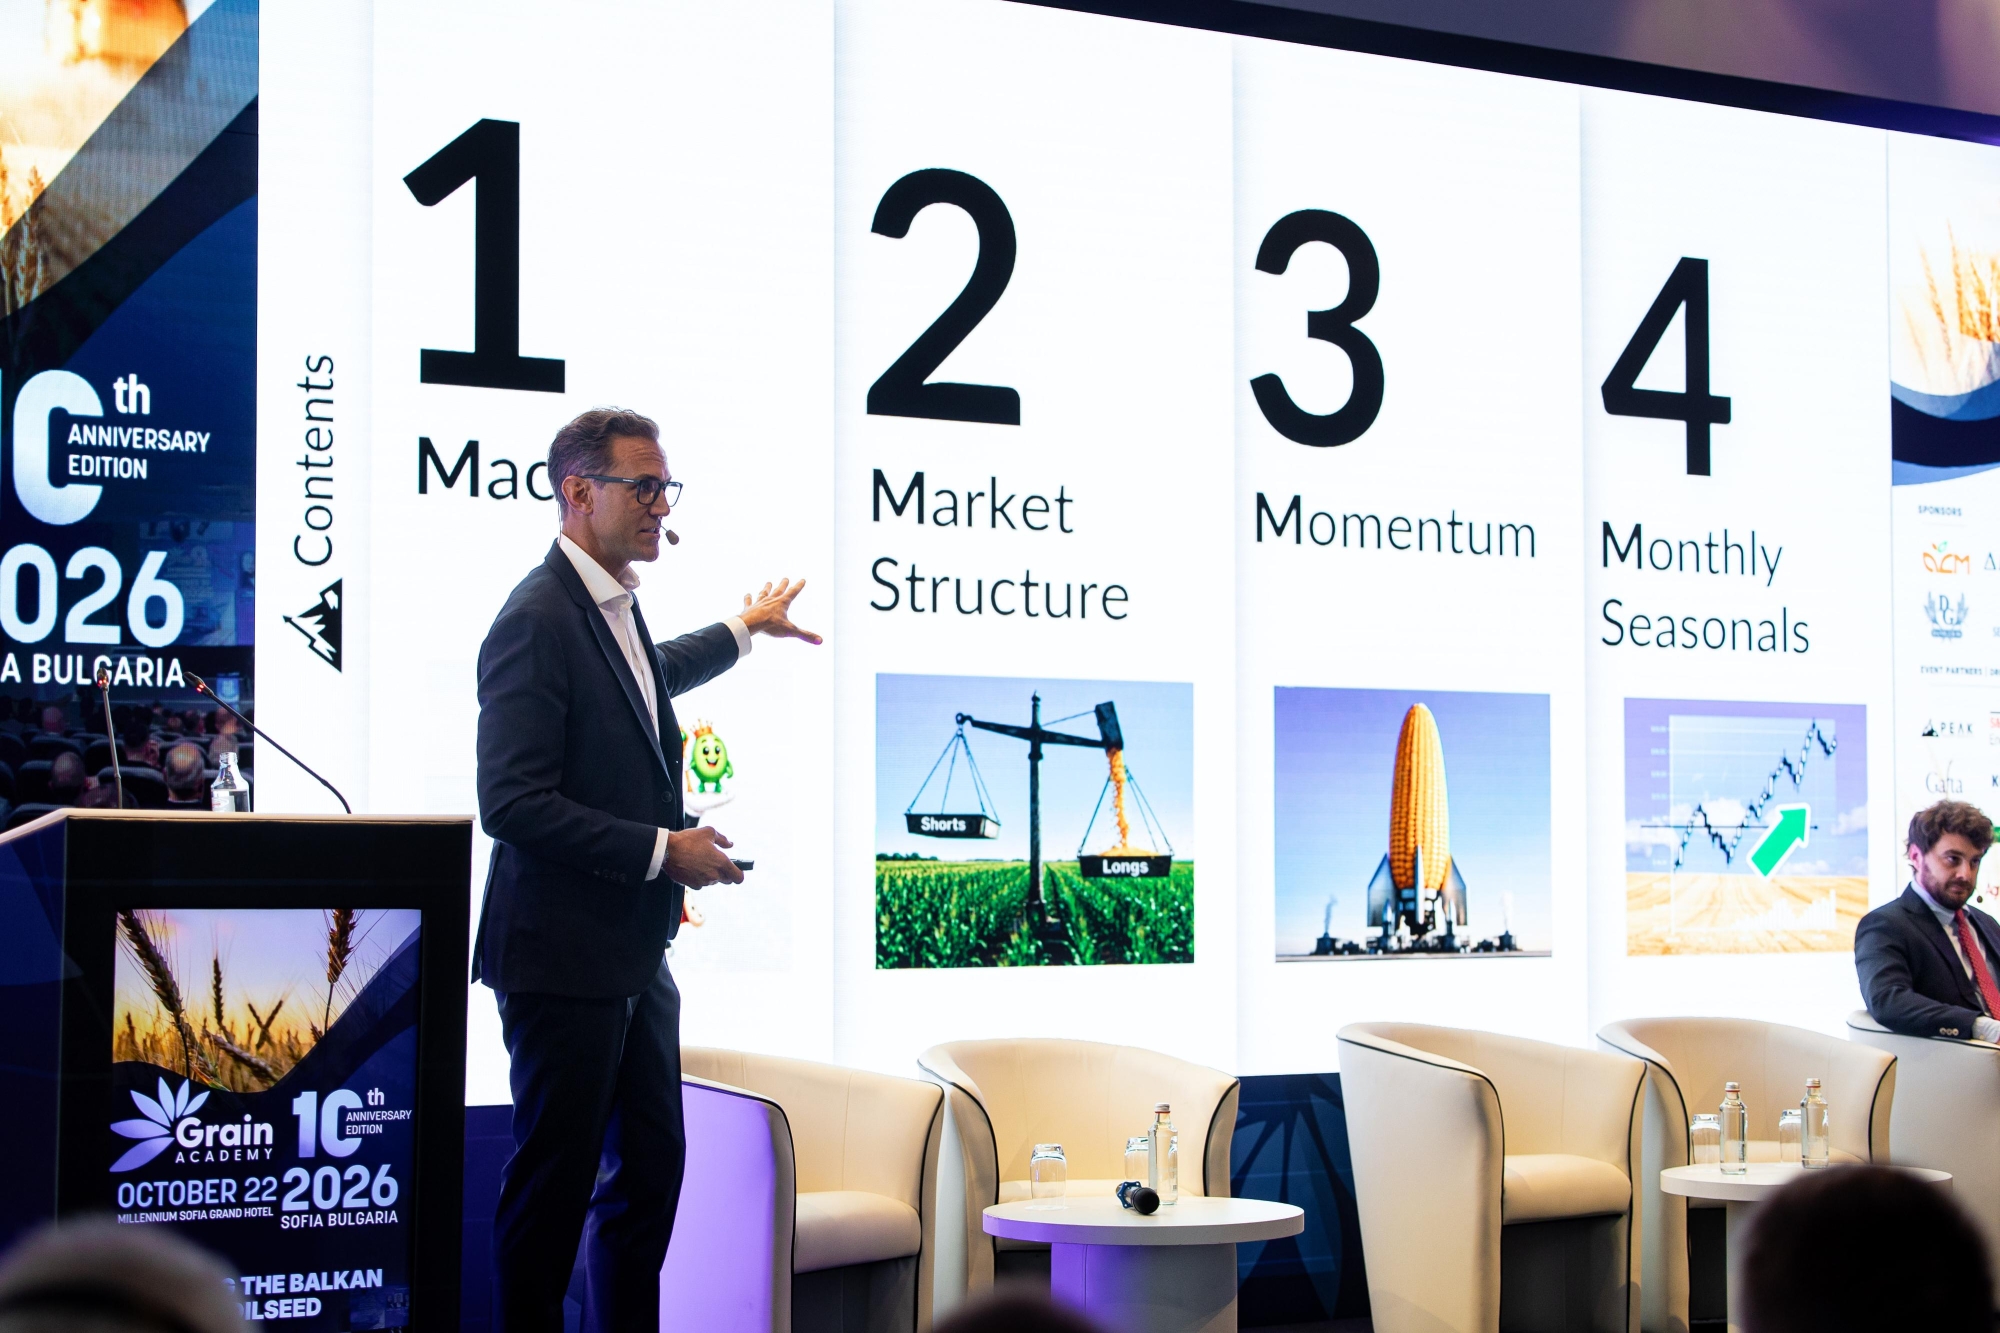
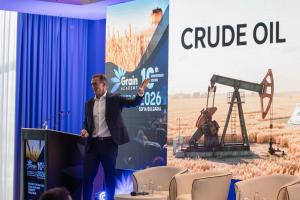
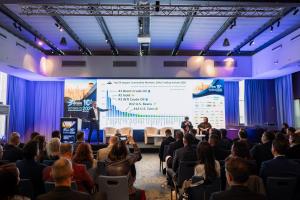
Десетото юбилейно издание на Зърнена Академия в София започна с поглед към голямата картина. Първият панел на конференцията събра световноизвестни анализатори на глобалните зърнени пазари, а началото постави Дейв Уиткомб, CFA, ръководител „Анализи“ в Peak Trading Research.
Уиткомб има зад гърба си дългогодишен опит именно там, където се срещат физическата търговия, финансовите пазари и макроикономиката. Преди да основе Peak Trading Research през 2018 г., той ръководи търговията със земеделски суровини в Koch Supply & Trading, а преди това прекарва повече от десетилетие в Cargill като трейдър на валутния пазар, макроикономически анализатор и портфолио мениджър. Днес Peak Trading Research работи именно върху количествения анализ на стоковите пазари и поведението на инвестиционния капитал.
И точно оттук тръгна основната теза на неговото представяне: цената на зърното не се определя единствено от това колко пшеница, царевица или соя има на пазара.
"Черното злато" движи всичко
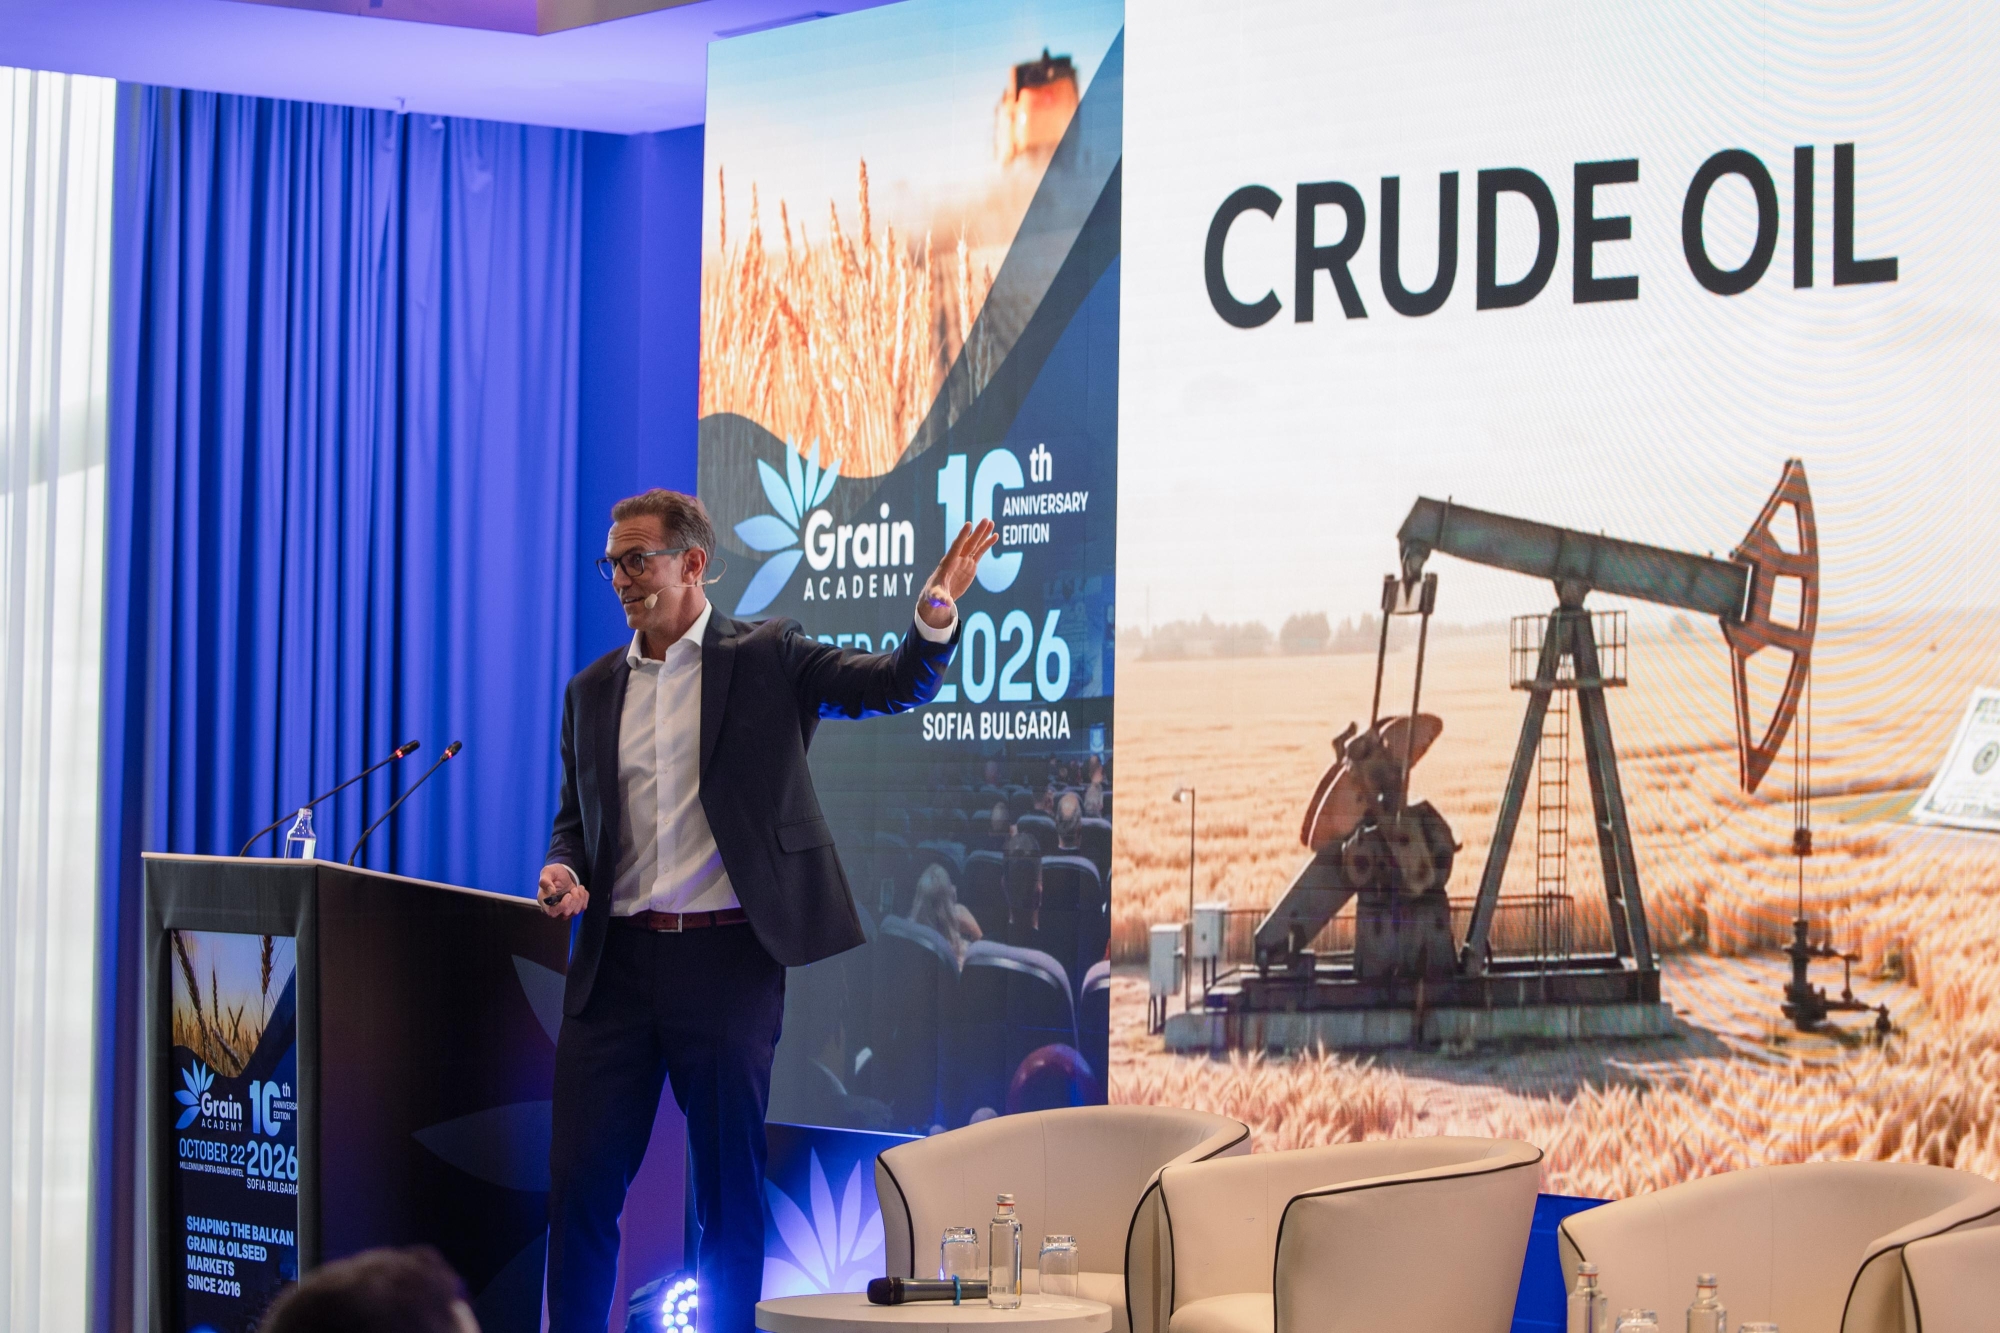
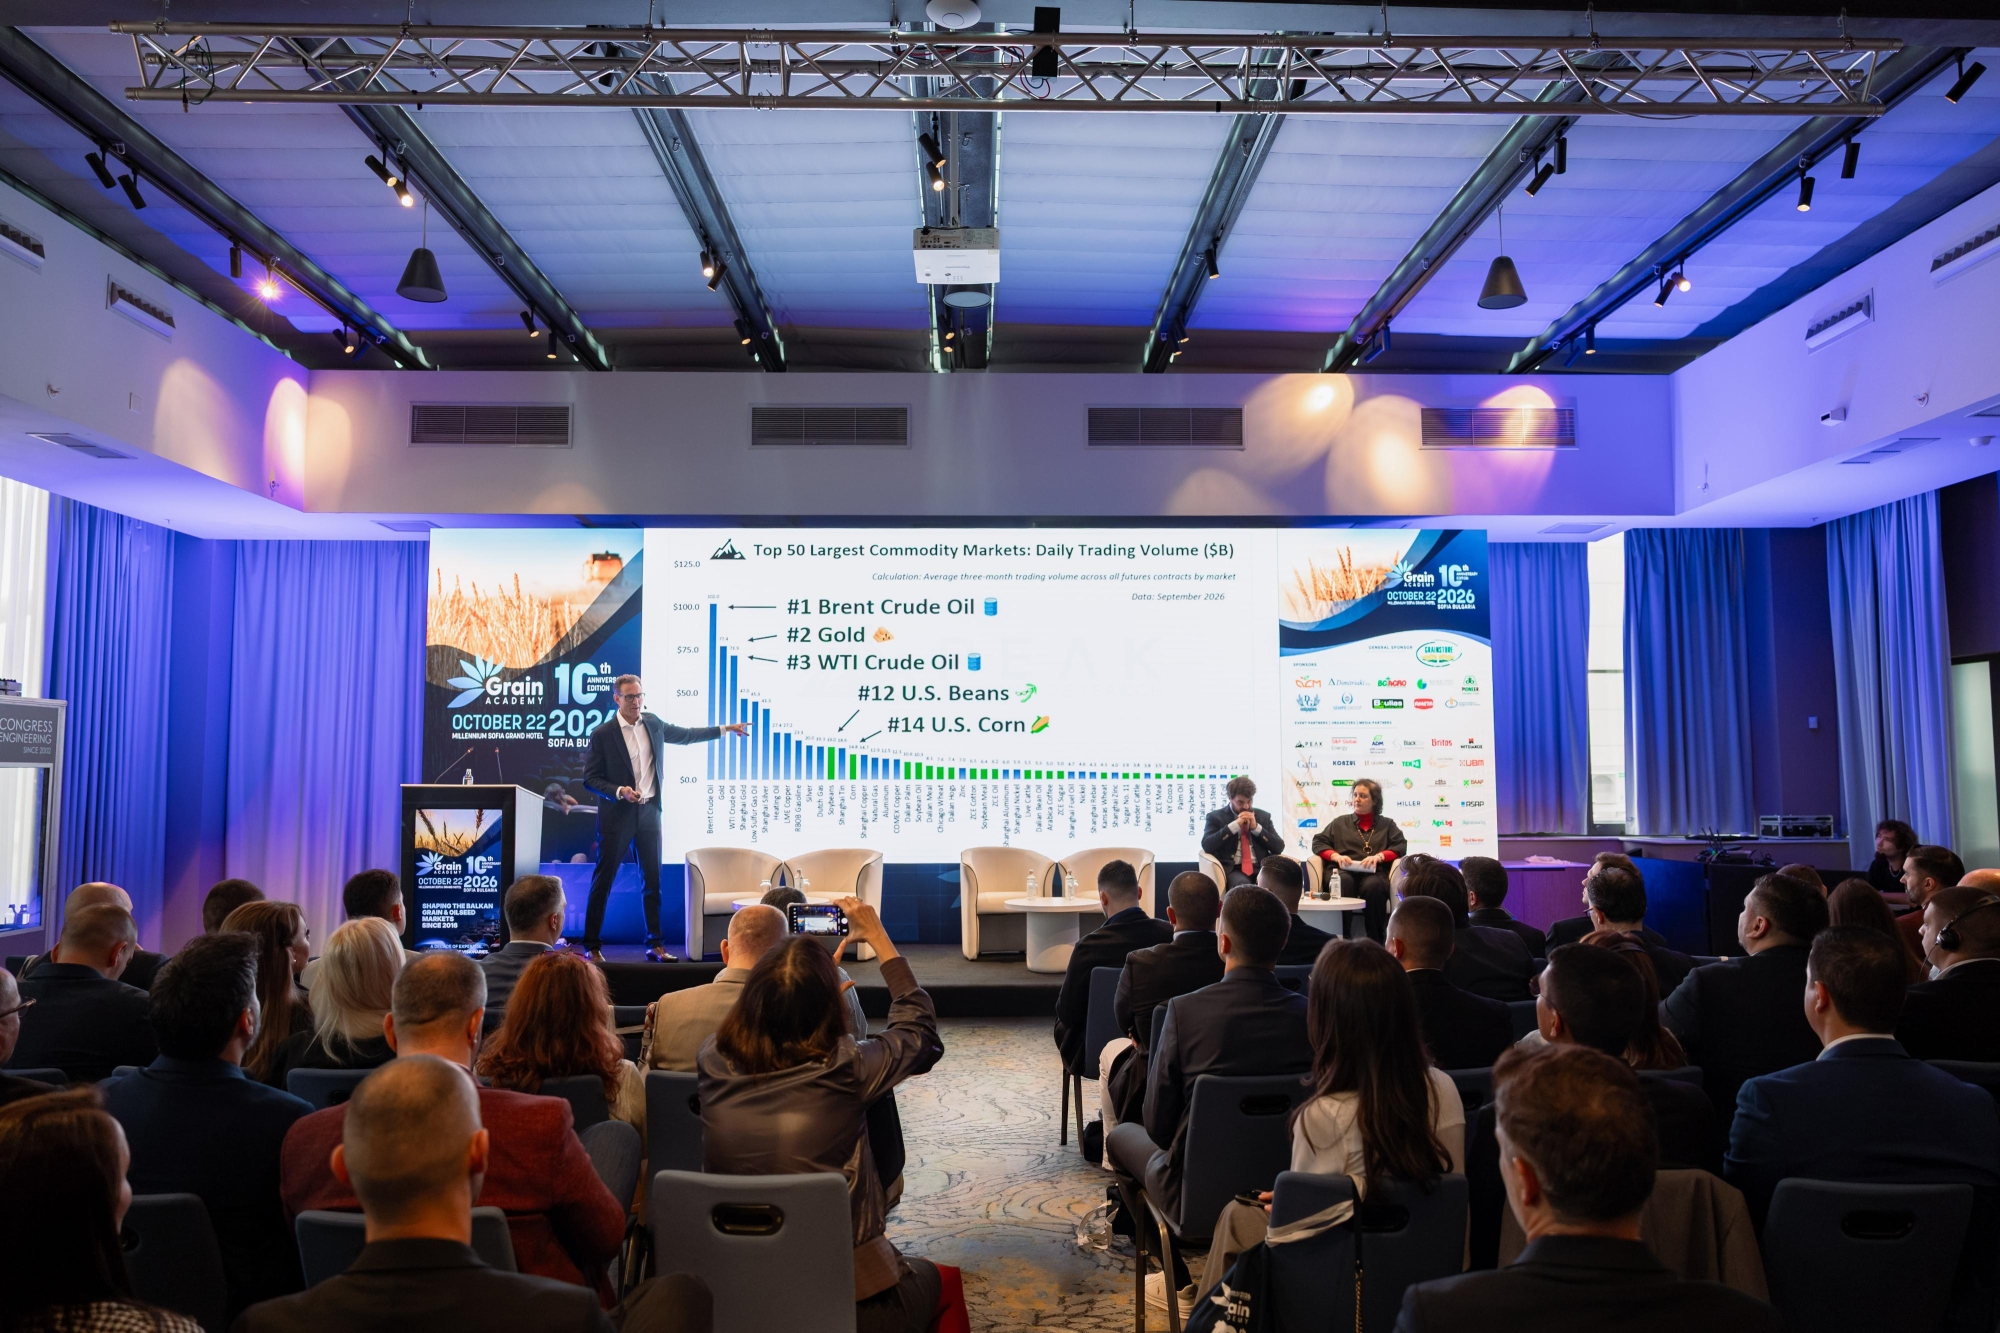
Уиткомб започна от един пазар, който на пръв поглед е извън земеделието, но има огромно значение за него: петрола.
По негови данни Brent е най-големият стоков фючърсен пазар в света по дневен обем на търговия, следван от златото и аналога на Brent в Ню Йорк, WTI. Соята на CBOT е едва №12, царевицата №14, а пшеницата на MATIF е чак №54.
Това помага да се обясни защо движенията на големите макропазари могат да се пренасят към далеч по-малките земеделски пазари.
През 2026 г. суровият петрол премина от приблизително $60 за барел в края на 2025 г. до над $110 през октомври. Уиткомб използва метафората „Crude Oil School Bus“: когато петролът тръгне силно в една посока, голяма част от суровините могат да се качат на същия „автобус“.
Доларът дърпа в обратната посока
Другата голяма макросила е американският долар.
Уиткомб показа много ясен пример само от два последователни месеца. През август доларът отслабва с 1,5%, а суровините поскъпват с 12,4%. През септември движението се обръща: доларът прибавя 2%, докато суровините губят 6,1%.
Това не означава, че всяко движение на долара автоматично води до противоположно движение на зърното. Но според анализа на Peak комбинацията от петрол и долар е един от ключовите ориентири за стоковите пазари през последното тримесечие на годината.
Фундаментите вече са само част от уравнението
Най-съществената част от презентацията обаче беше посветена на паричните потоци.
Уиткомб раздели участниците на агропазарите на три големи групи: хедж фондове, индексни инвеститори и търговски компании. При хедж фондовете картината също се е променила значително. Според оценката в презентацията около 70% от капитала вече е систематичен, докато фундаменталните и макростратегиите представляват по около 15%.
Това означава, че голяма част от търговията се управлява от модели, трендове и ценови сигнали, а не само от оценки за реколтата, запасите или износа.
Уиткомб обобщи това с проста формула:
Цена = търсене и предлагане × парични потоци.
Данните, които показа, подкрепят тезата. Корелацията между седмичните покупки и продажби на управлявания капитал и движението на цените достига 0,95 при царевицата, 0,92 при пшеницата в Чикаго, 0,97 при пшеницата в Канзас и 0,94 при соята.
Един от най-нагледните примери беше царевицата. В периода от началото на септември до средата на октомври фондовете продават приблизително 200 хил. контракта, докато цената губи 64 цента, или 11,6%.
От „евтини и свръхпродадени“ към силно бичо позициониране
Тук идва и една от важните разлики между 2025 и 2026 г.
Година по-рано царевицата, пшеницата, соята и агрокомплексът като цяло се намират в зоната, която Peak определя като „евтина и свръхпродадена“. През 2026 г. голяма част от пазарите вече са преминали към другата страна на картината, при по-високи относителни цени и значително по-бичо позициониране на фондовете.
Според последните данни от презентацията на Дейв, фондовете държат приблизително 220 хил. нетни дълги контракта в американската соя, 155 хил. при пшеницата на MATIF и 9 хил. при царевицата на MATIF.
Това може да продължи да подкрепя пазара, но създава и риск.
Както го формулира Peak: „Bulls need feeding“. Бичият пазар има нужда от нови катализатори, за да привлече още спекулативен капитал.
В презентацията е разгледан и условен сценарий какво би могло да стане при сериозно излизане на фондовете от тези позиции. Моделът показва потенциален натиск от около 12,8% при американската соя, 9% при MATIF пшеницата и 12,6% при MATIF царевицата. Това не е ценова прогноза, а илюстрация колко силен може да бъде ефектът на паричния поток върху вече натрупани позиции.
А какво следва за пшеницата?
В края на презентацията Уиткомб обърна внимание и на историческото движение на цените през различните месеци от годината.
Данните за последните 15 години показват, че агрокомплексът като цяло обикновено намира подкрепа през четвъртото тримесечие. При пшеницата обаче картината е по-различна. Исторически цената на MATIF по-често отслабва от края на октомври към края на годината.
Peak показва и историческа стратегия, според която къса позиция в MATIF пшеница около 23 октомври е била печеливша в 91% от разглежданите години, със среден спад от €6,73/т. Това отново е историческа статистика, а не гаранция за повторение.
И може би именно тук е най-важното послание от представянето на Дейв Уиткомб в София.
Фундаментите не са изчезнали. Реколтите, запасите, търсенето и търговските потоци продължават да определят основата на пазара. Но върху тази основа днес действат огромни финансови потоци, систематични фондове, валути, петрол и алгоритмична търговия.
За участниците в нашия бизнес това означава едно: не е достатъчно да знаеш само колко зърно има. Все по-важно е да знаеш и къде са парите.