Пшеницата отстъпи пред техническата съпротива, а рапицата задълбочи спада. Утрешният WASDE доклад държи пазара предпазлив. Слаби септември и октомври при износа на украинско слънчогледово олио.
Към 1 октомври МЗХ отчита по-малко засети площи с есенници спрямо година по-рано. След по-сухия септември октомврийските валежи подобряват условията за сеитба.
Южнокорейските вносители закупиха нови количества царевица. и продължават покупките преди петъчния WASDE доклад на USDA. Междувременно Тайван купи 105,8 хил. тона американска пшеница.
Руският износ на слънчогледово масло почти спря. Мароко ускорява вноса на пшеница. Атаките в Черно море подкрепят цените на пшеницата в Париж и Чикаго.
Навлизането на солидни реколти на пазара ограничава ръста, но слабият износ и логистичните рискове в Черно море държат пазара на пшеница нервен и чувствителен към ръст.
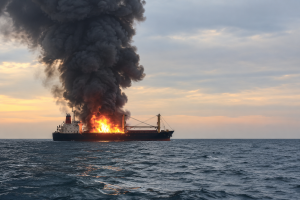
По-слабото евро и новото търсене от Саудитска Арабия подкрепят европейската пшеница, докато кораб със зърно е ударен край румънската част на Черно море.
Египет може да насочи повече търсене към България и Румъния на фона на отсътвието на Украйна и Русия. Два търговски кораба бяха поразени в българската ИИЗ.
FAS/USDA очаква около 32 млн. тона пшеница да бъдат насочени към фуражната индустрия през сезон 2026/27, докато вносът на царевица се прогнозира да се възстанови до 6 млн. тона.
До 11 млн. тона украинска реколта може да останат без свободни складове съвсем скоро. Ново дъно на паритета евро/долар може да предизвика повече покупки от Саудитска Арабия.
Украйна улесни износа на слънчоглед от 1 октомври, а първите по-активни потоци вече се насочват към България и Турция. Нов натиск върху регионалните цени?
Саудитска Арабия закупи по-голям обем от първоначално търсения в рамките на международен търг, приключил днес. Спрямо предходната приключена покупка през юли средната цена е нараснала с почти 70 $/т.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
