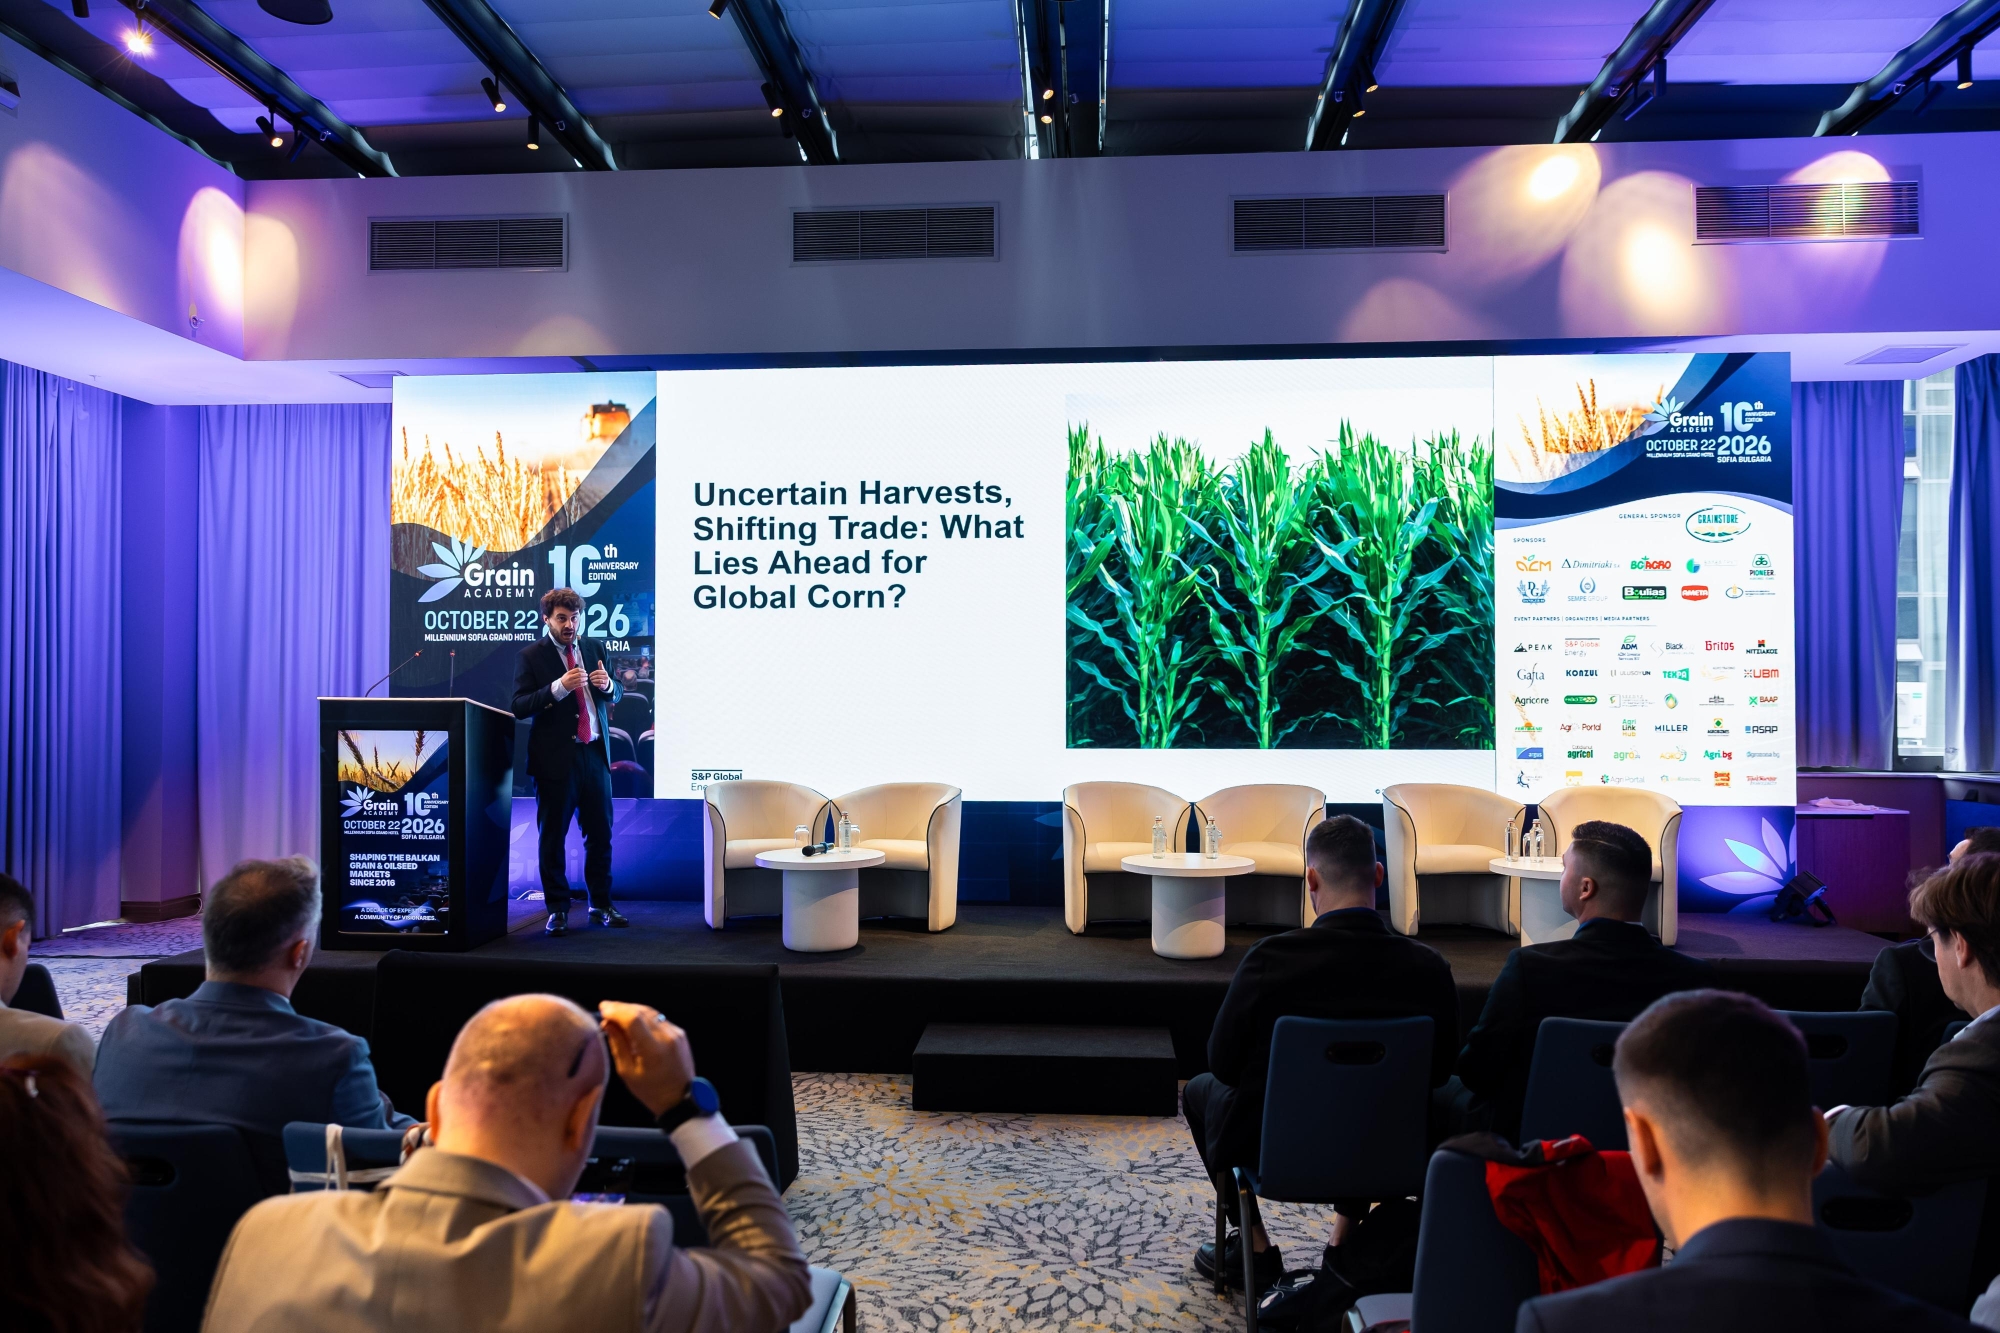
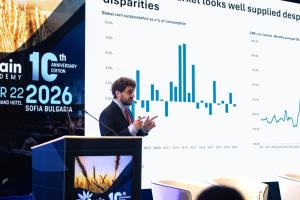
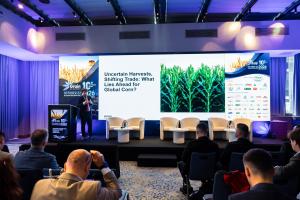
Глобалният пазар на зърно може да изглежда добре снабден на хартия и в същото време да изпитва сериозен ценови натиск. Именно това противоречие беше в центъра на презентацията на Пиер Сера-Уелва, заместник-директор и ръководител на анализите за земеделските стоки в ЕС и Черноморския регион в S&P Global Energy, по време на първия панел на Зърнена Академия 2026 в София.
Презентирането му премина през САЩ, Южна Америка, Китай и Европа, но постепенно се върна към региона, който в момента създава най-голямата несигурност за международната търговия: Черно море.
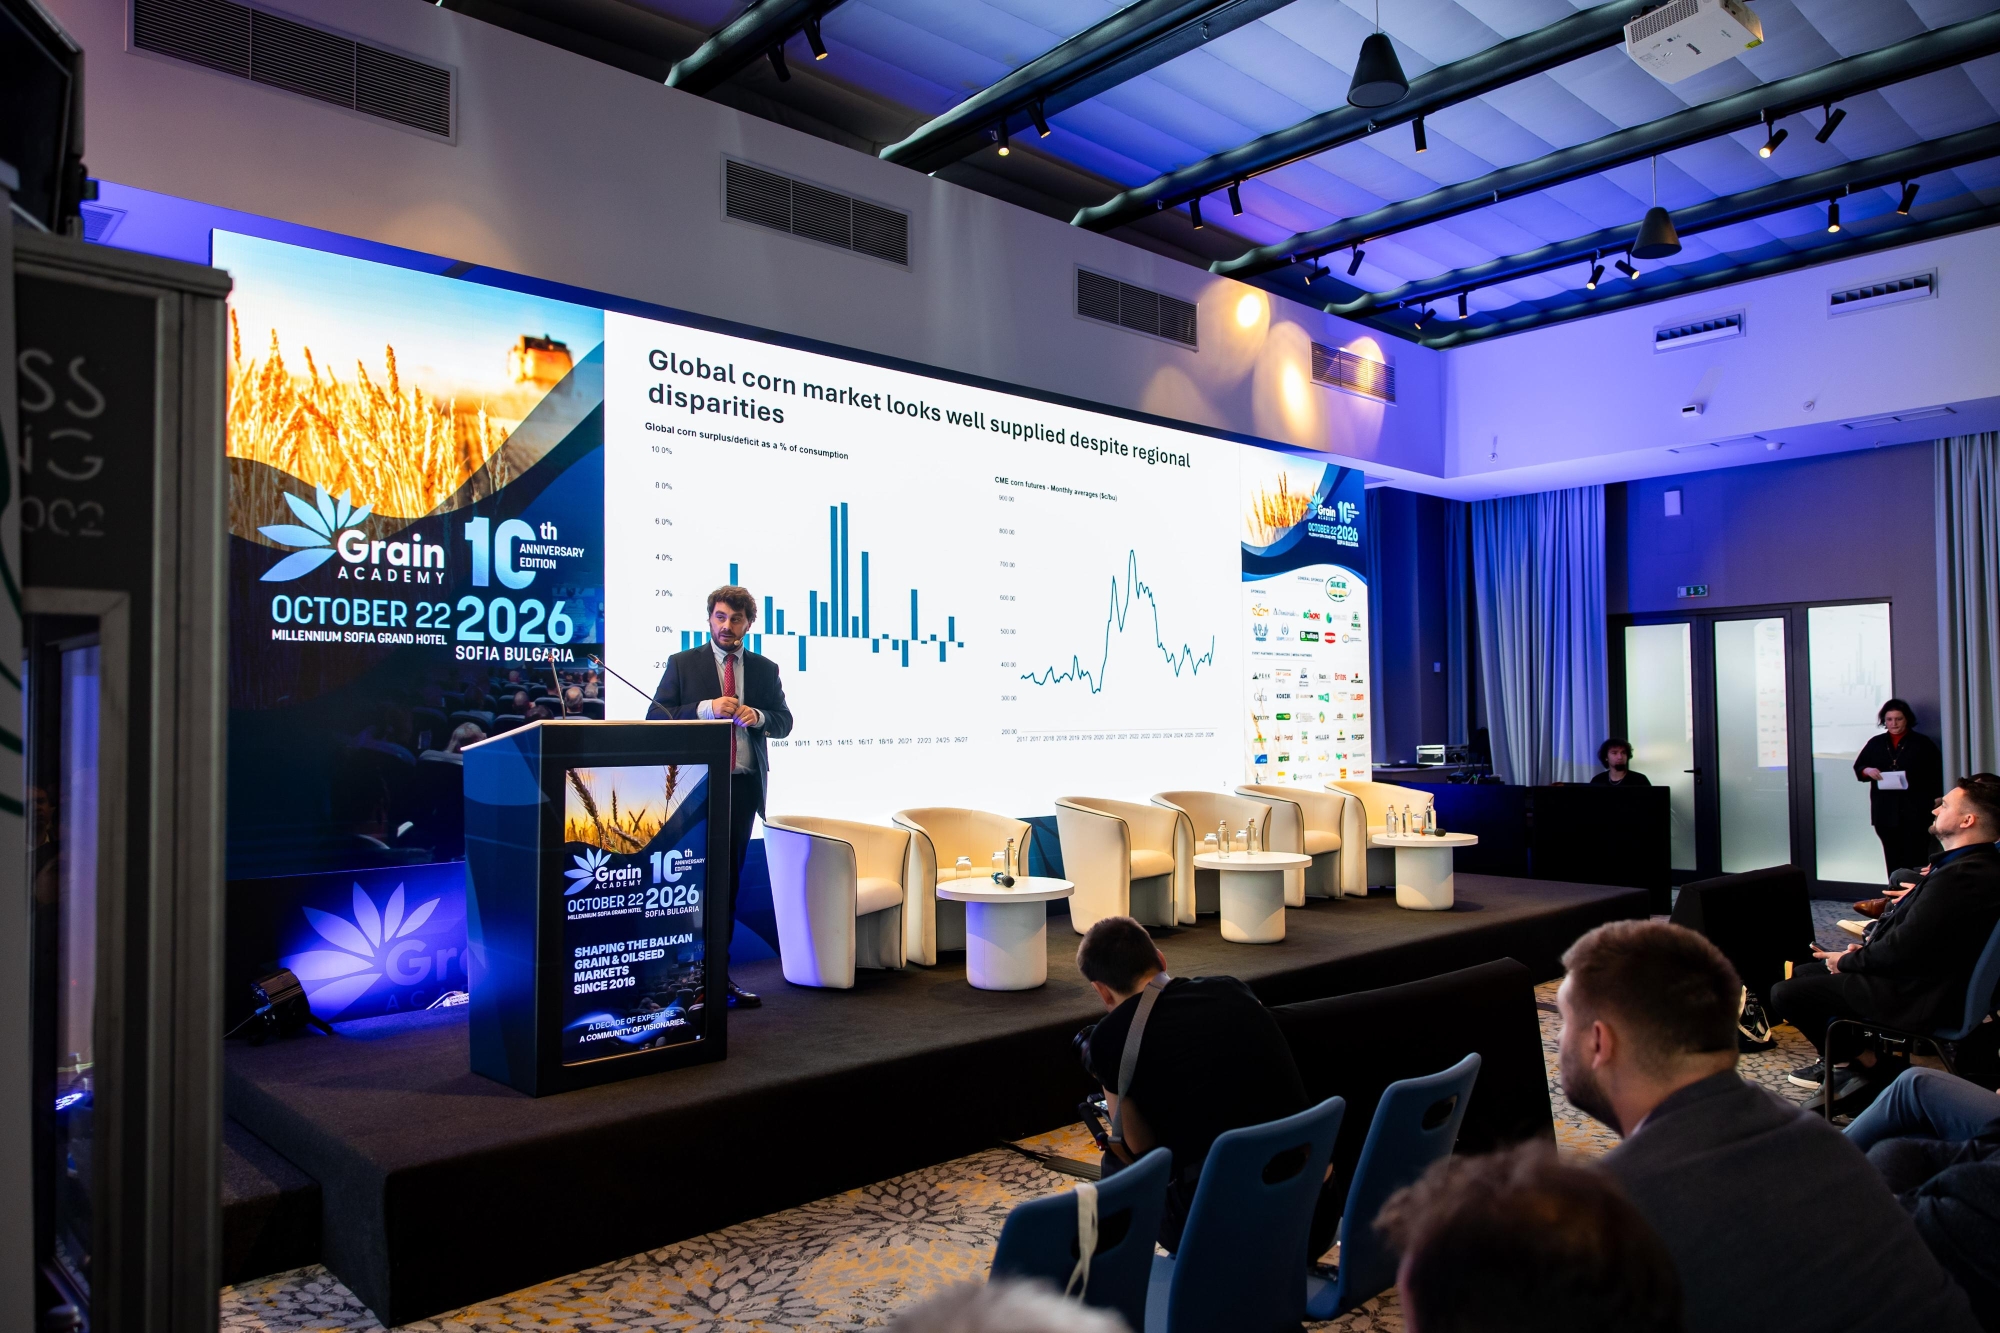
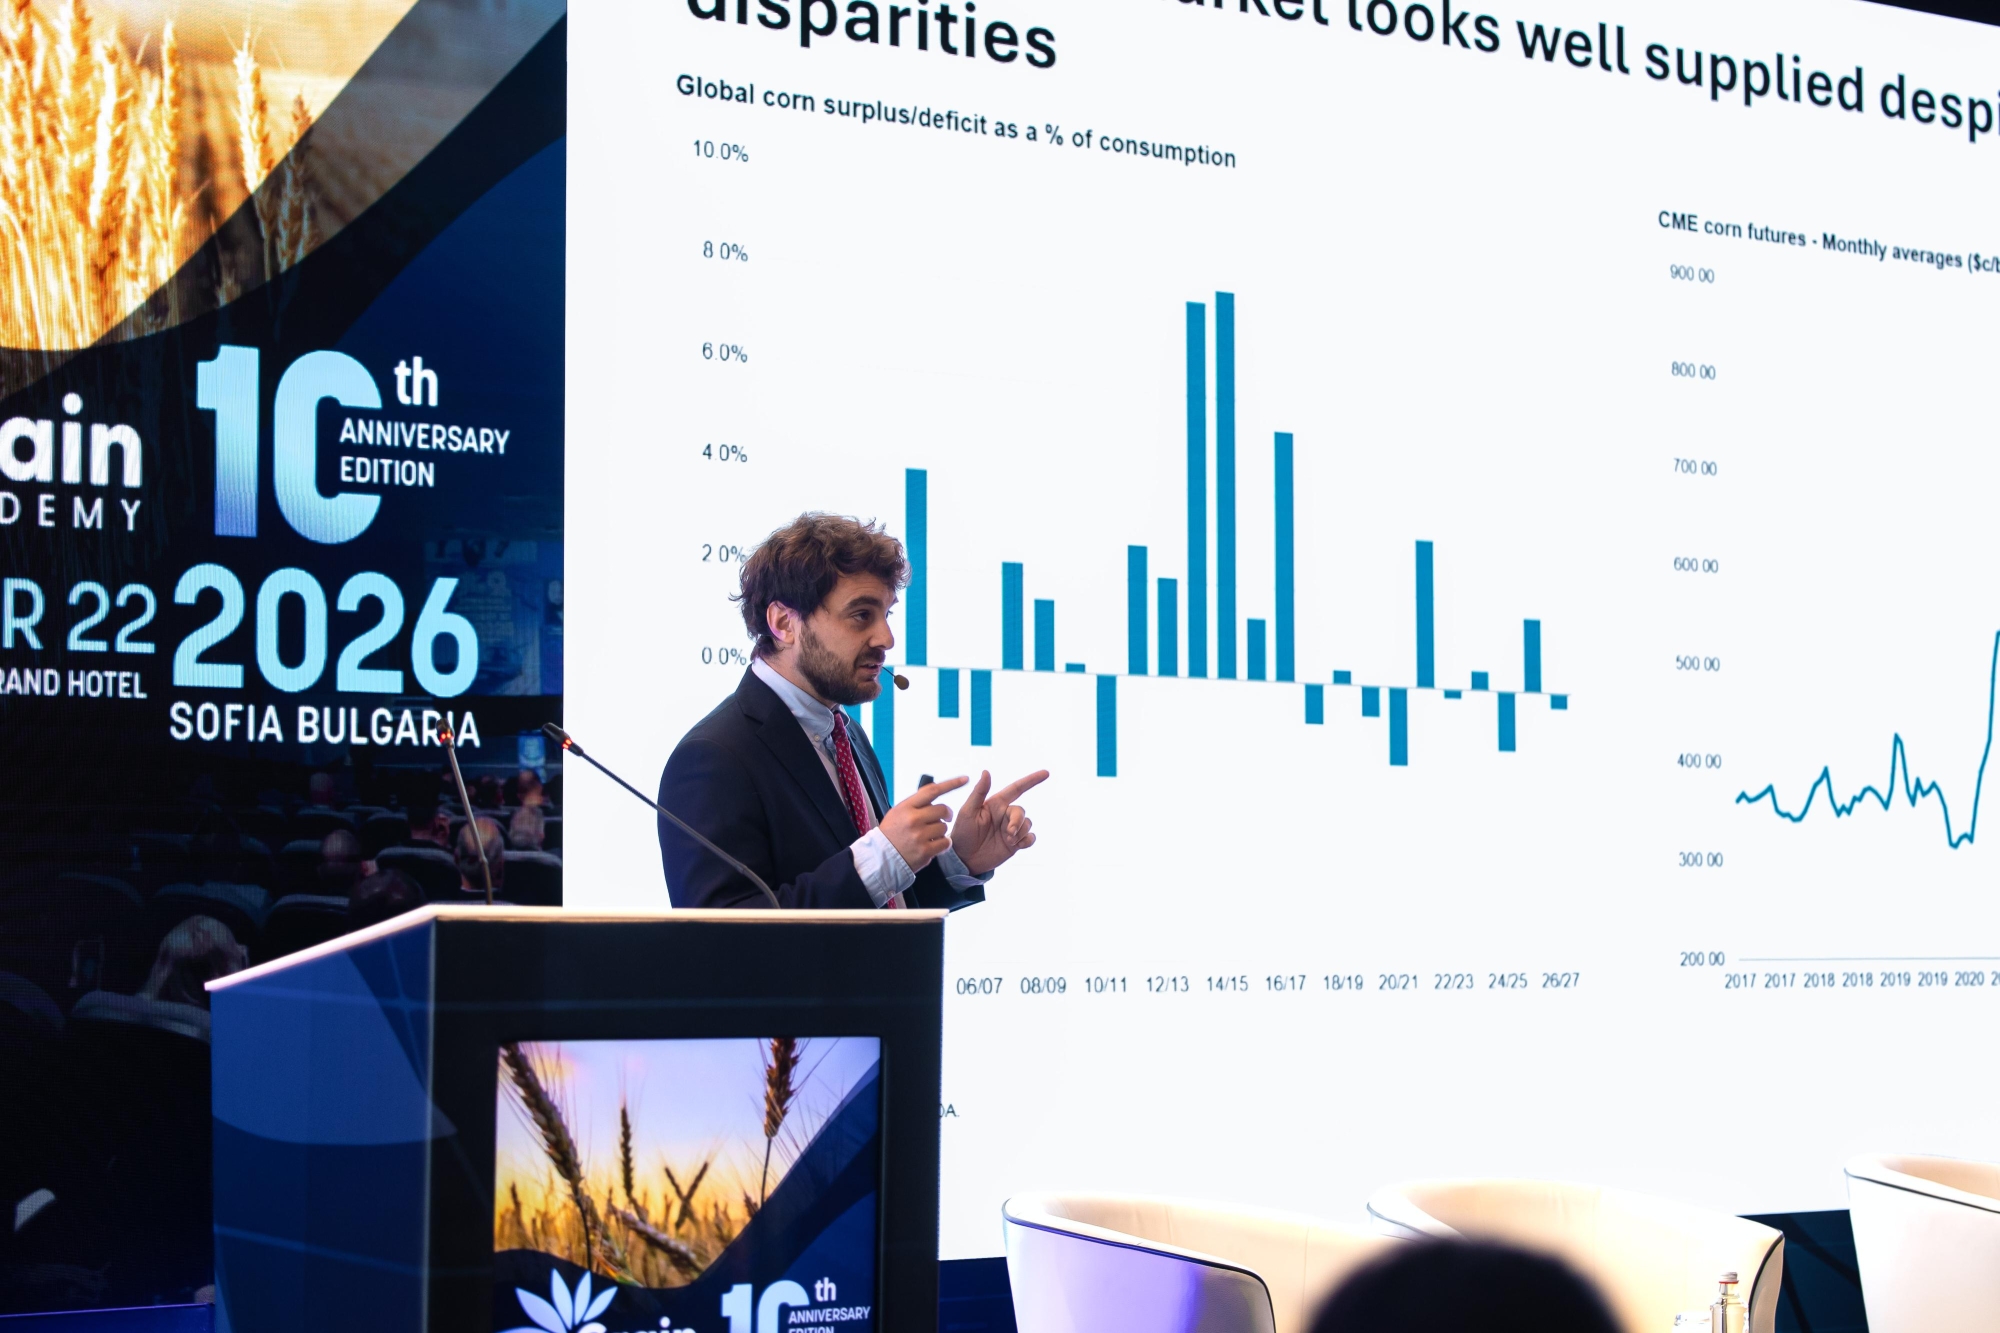
Царевица има, но не навсякъде
Глобалният баланс при царевицата остава сравнително комфортен, макар регионалните различия да са значителни.
В САЩ прогнозата за крайните запаси през 2026/27 беше повишена до около
1,835 млрд. бушела, а съотношението запаси към потребление се очаква около
11,2%. По-доброто предлагане вече влияе и върху очакванията за следващата сеитба. S&P Global прогнозира площите с царевица през 2027 г. да намалеят с
1,7 млн. акра до 95 млн. акра, докато икономиката постепенно се измества в полза на други култури.
Южна Америка обаче дава много по-смесена картина.
В Бразилия силният Ел Ниньо носи риск от по-сухо време в централните и северните райони, което може да удари както соята, така и втората царевична реколта (сафриня). S&P очаква производство на около
138,5 млн. тона през 2026/27 спрямо 145 млн. тона година по-рано. Допълнителен проблем са високите разходи за торове и ниските спрямо последните пет години количества на внесените азотни торове.
Аржентина е на обратния полюс. По-добрата почвена влага и типичният ефект на Ел Ниньо върху добивите подкрепят много по-оптимистична перспектива. S&P Global вече очаква
65 млн. тона царевица, със 7 млн. тона над първоначалната си прогноза.
Китай произвежда рекордно, но запасите продължават да се свиват
Особено интересна е ситуацията в Китай.
Производството през 2026/27 се очаква да достигне рекордните
306 млн. тона, но крайните запаси продължават да намаляват. Според S&P Global съотношението запаси към потребление ще бъде около
55,7%, най-ниското от сезон 2012/13 насам.
Вносът е оценен на около
8 млн. тона, но може да остане и по-нисък при по-добра вътрешна наличност и конкурентни алтернативни фуражи.
Сера-Уелва направи и една важна уговорка: евентуалните китайски покупки на американска царевица могат да зависят повече от политически решения, отколкото от чистите пазарни фундаменти.
За целия сезон S&P Global прогнозира средна цена на американската царевица от около
5,05 $/бушел, с $0,65 над миналата година. Сред факторите, които могат да подкрепят цените, са проблемите с украинския износ, по-високите цени на енергията и евентуално по-силно китайско търсене.
При пшеницата проблемът не е количеството, а достъпът до него
Именно тук беше един от най-силните акценти в презентацията.
Глобалният баланс на пшеницата изглежда сравнително комфортен, но фючърсите на MATIF отразяват съвсем различна картина...или поне доскоро.
Причината е проста: наличното зърно в света и зърното, което реално може да стигне до международния пазар, не са едно и също. Основният проблем отново е Черно море.
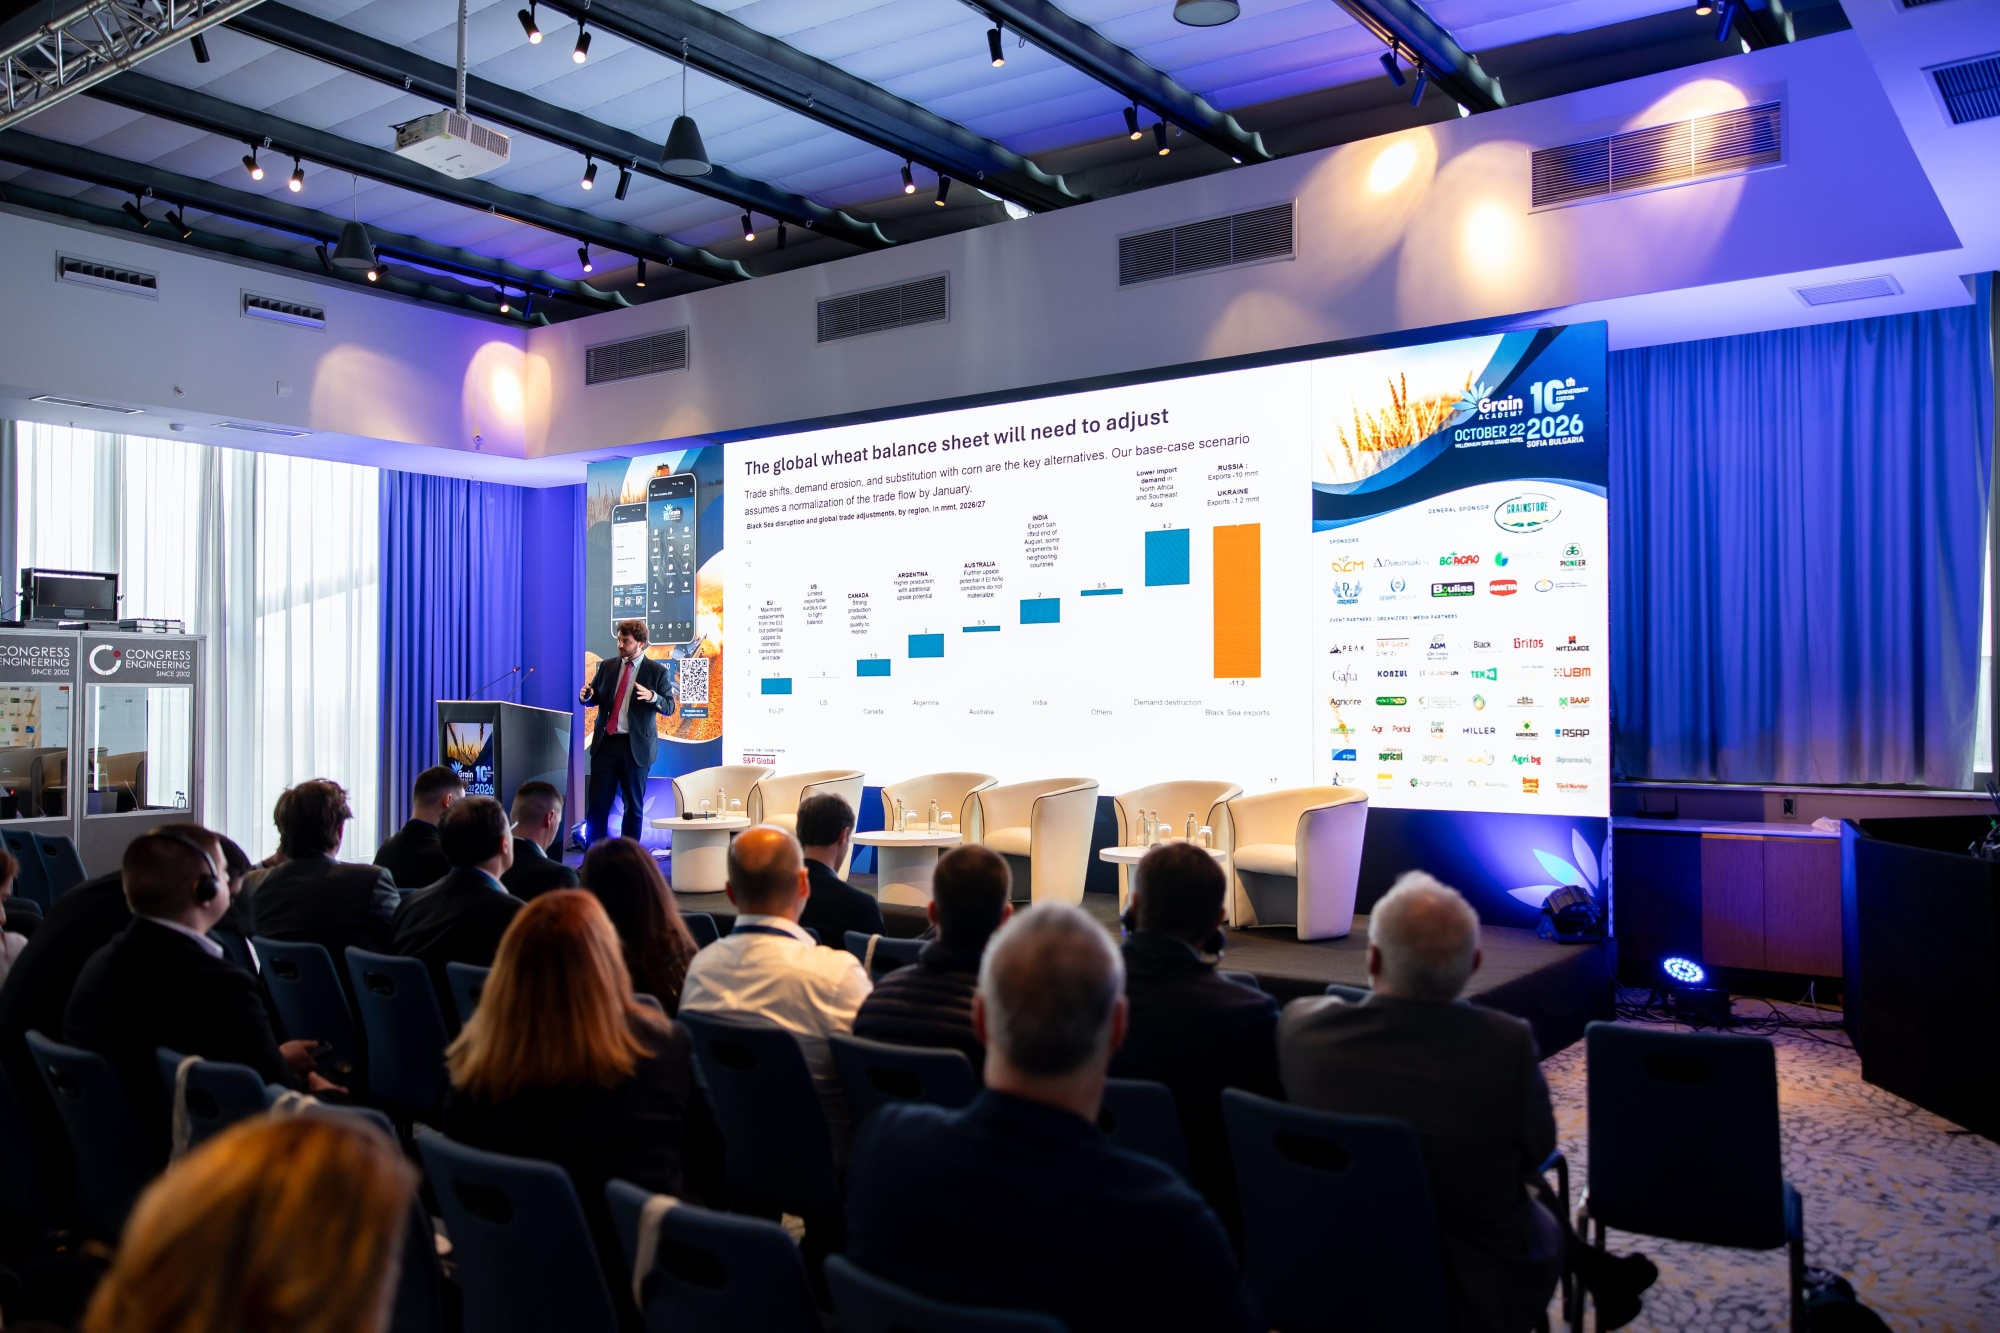
Според S&P Global засиленото напрежение в региона вече нарушава износа както от Русия, така и от Украйна. Базовият сценарий предполага трафикът да остане сериозно затруднен до края на годината и постепенно да започне да се нормализира от януари.
При този сценарий руският износ на пшеница би достигнал около
32,5 млн. тона, докато при по-бързо възстановяване може да стигне 42,5 млн. тона. Ако проблемите продължат до юни, количеството може да падне до около
27,2 млн. тона.
За Украйна разликата също е огромна: от
12,7 млн. тона при оптимистичен сценарий до едва
7,4 млн. тона при продължителна блокада.
Кой ще запълни липсващите 11 млн. тона?
При базовия сценарий S&P Global изчислява, че нарушенията могат да извадят около
11,2 млн. тона руски и украински износ от глобалната търговия.
Европейският съюз би могъл да добави приблизително 1,5 млн. тона, Канада още 1,5 млн. тона, Аржентина около 2 млн. тона и Австралия около 0,5 млн. тона.
Но дори това не е достатъчно.
Останалата част от баланса трябва да се намери чрез по-ниско търсене в Северна Африка и Югоизточна Азия, заместване на пшеница с царевица и други корекции в потреблението.
Точно тук се вижда разликата между световно производство и реална експортна наличност.
Пшеница има, но не непременно там, откъдето пазарът е свикнал да я купува.
Рискът се пренася и към реколта 2027
Проблемът не приключва с текущия сезон.
Ако нарушенията в износа продължат до юни 2027 г., S&P Global вижда риск и за следващата реколта в Русия и Украйна. При Русия базовата прогноза е
85,8 млн. тона пшеница, но при по-рисков сценарий производството може да падне до
78,4 млн. тона.
При Украйна производството за 2027 г. се оценява на около
23,3 млн. тона, но влошаващата се логистика, по-слабите приходи на фермерите и закъсненията в сеитбата оставят допълнителен риск надолу.
В ЕС производството през 2026/27 се оценява на около
133,1 млн. тона, а износът на 32,5 млн. тона. За следващия сезон площите с пшеница се очаква да намалеят символично, с около 0,4%, като ниската рентабилност и условията по време на развитие остават ключови фактори.
S&P Global очаква средна цена от 248 €/т за сезон 2026/27
Финалната ценова прогноза е показателна.
Средната цена на пшеницата на Euronext през 2026/27 се очаква около 248 €/т, или
47 €/т и 24% над миналия сезон.
Подкрепата идва най-вече от продължаващите проблеми с черноморската търговия и риска за производството през 2027/28 в Русия, Украйна и части от ЕС. Срещу това стоят подобряващите се перспективи в Австралия и Аржентина и вероятността високите цени да ограничат част от световното търсене.
Важно е обаче да се отбележи, че тези сценарии са формулирани спрямо геополитическата картина към момента на презентацията. Последвалите сигнали само подчертават колко бързо може да се промени средата и колко висока остава волатилността около Черно море.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
