

България през октомври: добри условия на полето, несигурност в Черно море
MARS отново подчерта значително по-добрата година за царевицата и слънчогледа в България. Есенната сеитба напредва при добри условия.
Борси
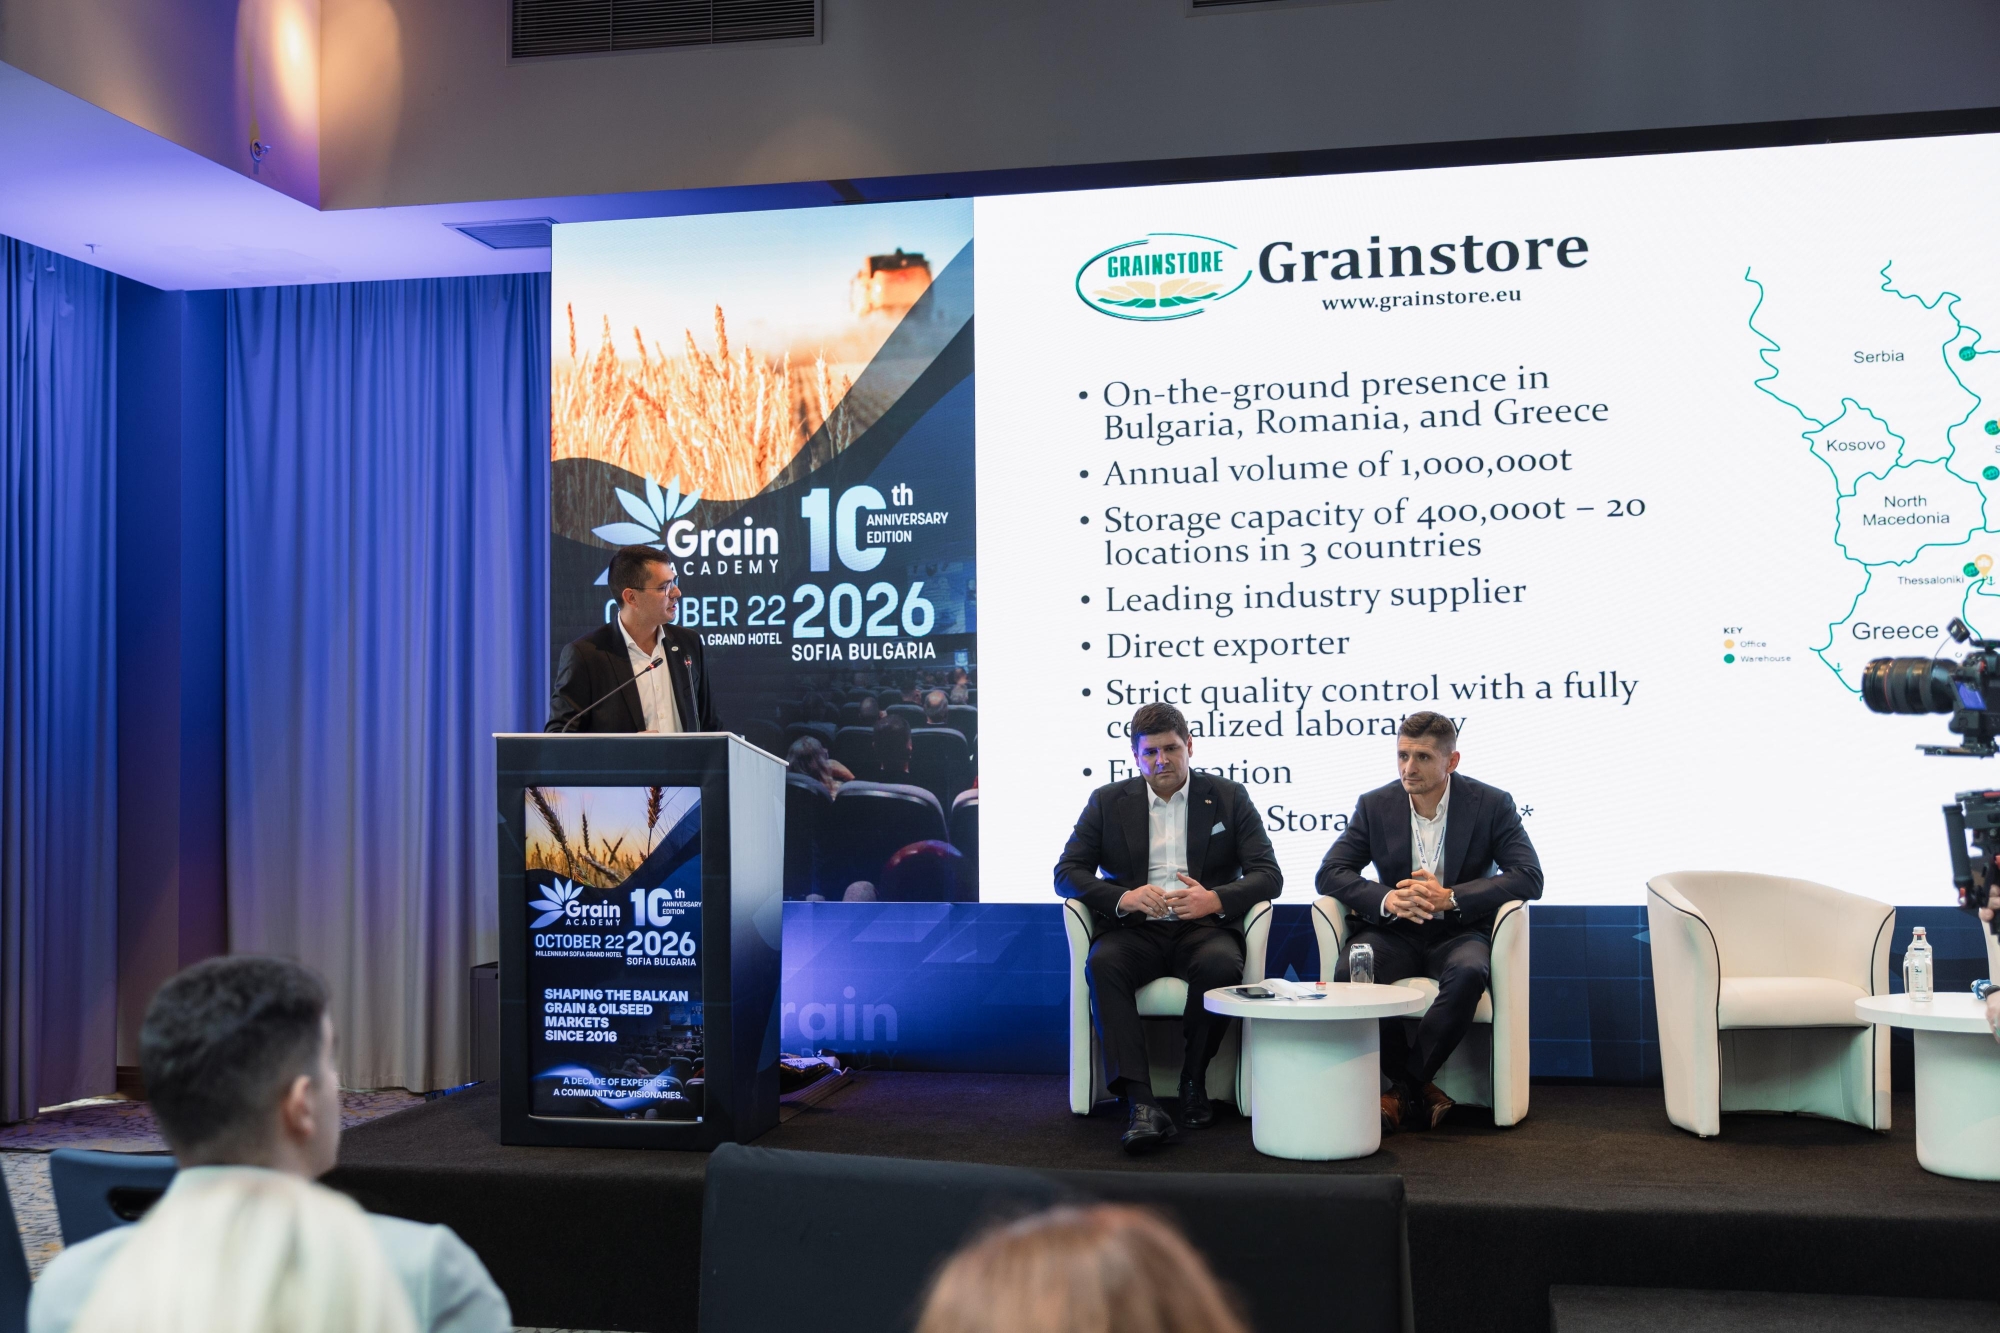
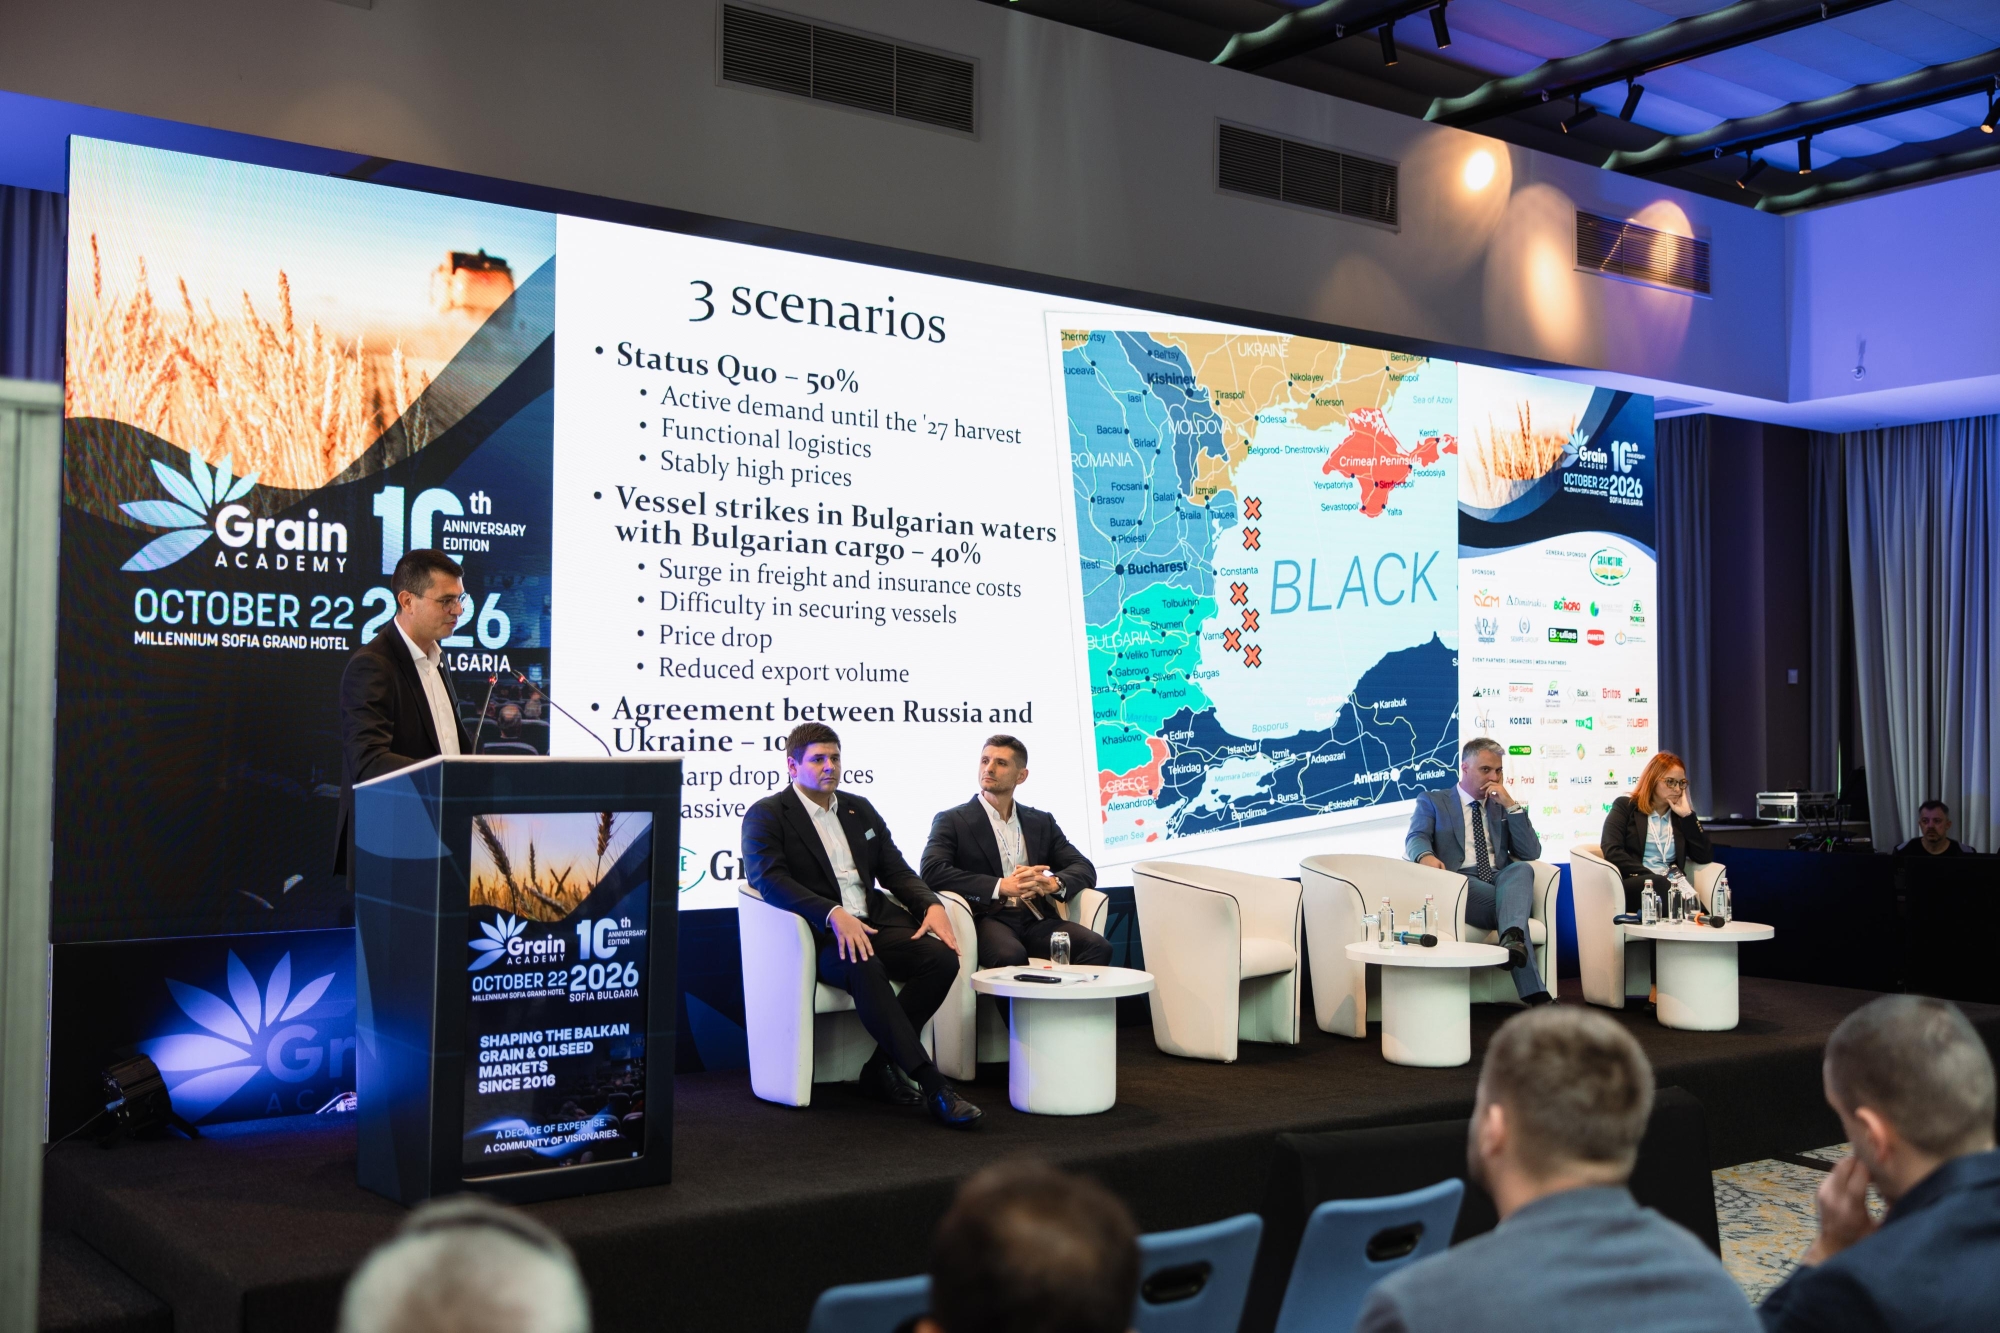
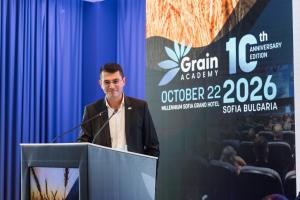
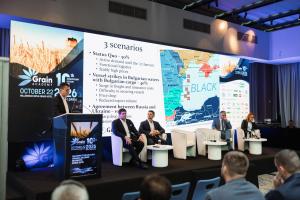
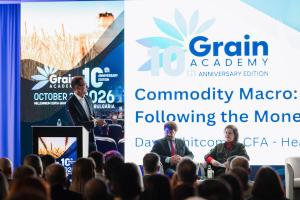
Вторият дискусионен панел на юбилейното десето издание на Зърнена Академия насочи погледа към Балканите и въпроса доколко регионът може да използва собственото си производство, логистика и географско положение в една все по-несигурна среда.
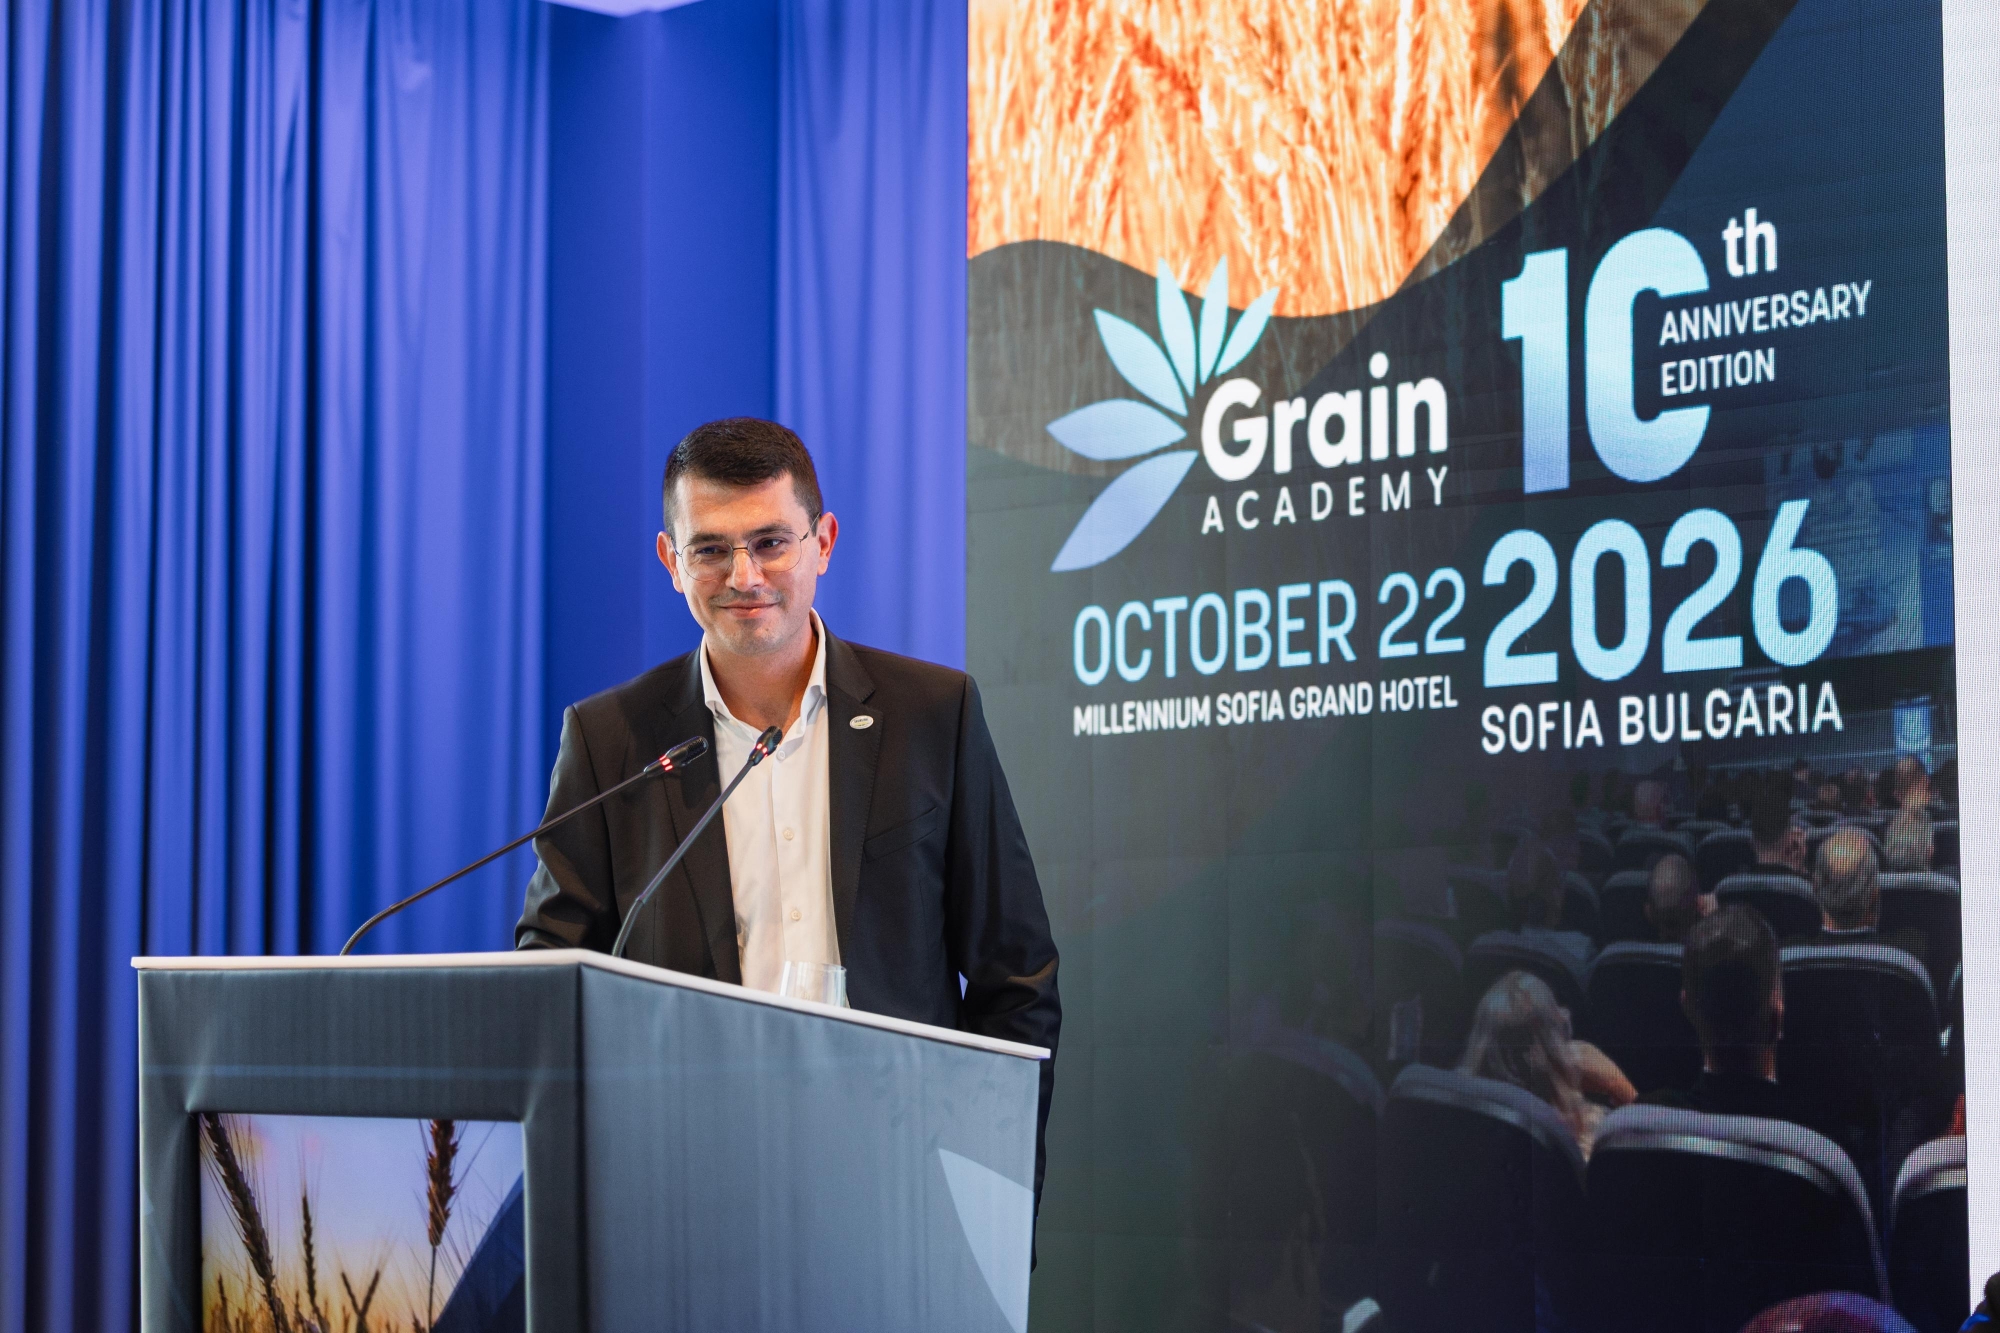
Панелът „Силата на Балканите, самодостатъчност и регионални особености и възможности“ беше модериран от Стоян Вълев от Grainstore, а участието на компанията имаше и по-специално значение за тазгодишното издание. Grainstore беше главен спонсор на Зърнена Академия 2026, подкрепяйки юбилейното събитие и дискусията между представители на зърнения бизнес от България и региона.
Компанията има пряко присъствие в България, Румъния и Гърция, работи с около 1 млн. тона годишен обем и разполага с приблизително 400 хил. тона складов капацитет в 20 локации в трите държави. Именно тази регионална перспектива беше в основата и на представянето на Вълев.
България с една от най-силните си производствени години
От чисто производствена гледна точка 2026 г. изглежда много добре за България.
Според баланса, представен от Grainstore, производството на пшеница достига около 7,8 млн. тона спрямо 7,5 млн. тона година по-рано. При ечемика реколтата е около 1,3 млн. тона, при царевицата около 2 млн. тона, рапицата достига приблизително 600 хил. тона, а слънчогледът около 2,5 млн. тона.
Общо при основните култури Grainstore оценява увеличението на производството на около 2,5 млн. тона спрямо предходната година.
Но както и при румънската реколта, количеството не разказва цялата история.
Около 50% от българската пшеница е фуражна, а при хлебната пшеница Grainstore посочва средни показатели около W130 в Южна България и W160 в Северна България. В същото време царевицата е определена като чиста, а при маслодайните култури е отчетено високо маслено съдържание. Това бяха и едни от акцентите в края на тазгодишните Кроп Тур-ове на АгроПортал.
Около 4 млн. тона пшеница все още търсят пазар
Особено интересен е балансът при пшеницата.
Към момента на презентацията износът достига около 2,5 млн. тона, а наличните запаси са оценени на приблизително 5,55 млн. тона. Според сметките на Grainstore около 4 млн. тона остават потенциално достъпни за износ.
При ечемика износът вече е около 550 хил. тона, а наличният експортен потенциал се оценява на още приблизително 400 хил. тона.
Това поставя България в силна позиция от гледна точка на наличностите, но големият въпрос е на каква цена и по какъв маршрут тези количества могат да достигнат до купувачите.
Добрата реколта срещна скъпата логистика
Един от основните проблеми през сезона е транспортът.
Според представените от Grainstore данни транспортните разходи са се увеличили до 2,5 пъти, има недостиг на железопътни вагони, а затрудненото корабоплаване по Дунав блокира количества в Западна България, Румъния и Сърбия.
Към това се добавят огромна волатилност при цените и премиите, по-висок риск при контрагентите, намаляващ брой активни търговци и по-ниска ликвидност на пазара.
За фермерите силната година и добрите следжътвени цени до момента носят добри финансови резултати. Но за търговията ситуацията става значително по-сложна.
Именно тук Вълев постави България в по-широкия черноморски контекст.
Защо България?
В презентацията Grainstore определя България като пазар с няколко важни предимства: значителен експортен излишък, добро качество и стандарти, възможност за сигурно изпълнение на договорите и алтернативен маршрут в Черноморския регион.
Членството в ЕС, Шенген и НАТО, както и приемането на еврото, също са поставени сред факторите, които могат да засилят позицията на страната в регионалната търговия.
Но стойността на тази относителна сигурност вече се вижда и в цената на транспорта.
Според данните, показани от Вълев, морският фрахт от България е около 25 долара, докато от Украйна достига около 85 долара. В същото време по Дунавa над 500 хил. тона товари са забавени, а украинските и сръбските количества допълнително натоварват речната логистика.
Три сценария за пазара
Една от най-интересните части от презентацията беше опитът на Grainstore да очертае три възможни сценария за развитието на пазара.
Най-голяма тежест, 50%, компанията поставя върху запазване на настоящата ситуация: активно търсене до реколта 2027 г., работеща логистика и сравнително високи цени.
Втори сценарий, оценен на 40%, е свързан с удари по кораби в български води или по плавателни съдове с български товари. В такъв случай Grainstore очаква рязко поскъпване на фрахта и застраховките, по-трудно намиране на кораби, натиск върху вътрешните цени и по-нисък износ.
Третият сценарий, с тежест 10%, е евентуално споразумение между Русия и Украйна. Според представянето това би могло да върне значителни количества на пазара и да доведе до силен ценови натиск.
Това не са прогнози в строгия смисъл, а начин да се покаже колко голямо значение вече има геополитиката за ежедневните решения на търговците.
Реколтата е налице. Експортният потенциал също. Но все по-голяма част от крайния резултат зависи от неща, които не се случват на полето: дали Дунав е плавателен, дали има достатъчно вагони и кораби, колко струва застраховката и доколко безопасно остава Черно море.
И точно затова темата на втория панел на Зърнена Академия 2026 беше толкова актуална. Силата на Балканите не се измерва единствено с произведените тонове, а и със способността на региона да ги съхрани, придвижи и реализира на световния пазар, и то с печалба, дори когато условията около него се променят.




| Стока | Цена | ↑↓ |
| Пшеница MATIF | ***.** €/мт | *.** |
| Царевица MATIF | ***.** €/мт | *.** |
| Рапица MATIF | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Пшеница CBOT | ***.** ¢/b | *.** |
| Царевица СВОТ | ***.** ¢/b | *.** |
| Соя СВОТ | ***.** ¢/b | *.** |
| Соев шрот СВОТ | ***.** $/st | *.** |
| Соево масло СВОТ | ***.** ¢/lb | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Лек суров петрол | 97.77 $/барел | *.** |
| EUR / USD | 1.1234 | *.** |
| USD / BGN | 1.1234 | *.** |
| Виж повече | ||

| Стока | Цена | ↑↓ |
| Хлебна пшеница, 11.5/77/180W | ***.** €/мт | *.** |
| Хлебна пшеница, 11,5/77/безW | ***.** €/мт | *.** |
| Фуражна пшеница | ***.** €/мт | *.** |
| Царевица | ***.** €/мт | *.** |
| Ечемик | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Хлебна пшеница 12.5% ФОБ Русия | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Украйна | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Румъния | ***.** $/мт | *.** |
| Хлебна пшеница ФОБ Руан Франция | ***.** €/мт | *.** |
| Пшеница, 12% ФОБ Германия | ***.** $/мт | *.** |
| Твърда зимна пшеница, 12% ФОБ САЩ | ***.** $/мт | *.** |
| Пшеница 11.5%, ФОБ Аржентина | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Слънчогледов шрот EXW България | ***.** €/тон | *.** |
| Слънчогледово кюспе (експелер) FCA Централна България | ***.** €/т | *.** |
| Сурово слънчогледово олио EXW България | ***.** €/тон | *.** |
| Сурово слънчогледово масло ФОБ Ротердам | ***.** $/мт | *.** |
| Сурово слънчогледово масло ФОБ Черно море | ***.** $/мт | *.** |
| Сурово слънчогледово масло, ФОБ Русия | ***.** $/мт | *.** |
| Сурово слънчогледово масло, СИФ Индия | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Ориз Пади EXW Италия | ***.** €/мт | *.** |
| Ориз бял дългозърнест ФОБ Индия | ***.** $/мт | *.** |
| Леща, СРТ Канада | ***.** $/мт | *.** |
| Нахут FOB Индия | ***.** $/мт | *.** |
| Ориз, Mezza Grana, EXW Италия | ***.** €/мт | *.** |
| Бял ориз BKN, ФОБ Тайланд | ***.** $/мт | *.** |
| Дългозърнест бял ориз, ФОБ Индия | ***.** $/мт | *.** |
| Виж повече | ||


 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
