Пазарът на слънчоглед в България навлиза в много по-сложна фаза от обичайното сезонно противопоставяне между жътвен натиск и по-силни цени през зимата. Тази година страната разполага с много по-голяма реколта, износът върви стабилно, качеството е добро, а Турция се очертава като важен купувач. В същото време обаче украинският слънчоглед вече реално влиза на пазара, появиха се първи коментари и за внос от Румъния, а големият въпрос е дали българските преработватели изобщо ще могат да поемат всички налични количества.
По
оценки на АгроПортал производството на слънчоглед в България през 2026 г. достига около
2,46 млн. тона, спрямо
1,33 млн. тона година по-рано. Общото предлагане към момента се оценява на близо 3 млн. тона. Това е сериозно увеличение и само по себе си поставя таван пред прекалено оптимистичните очаквания за цените.
Качеството на реколтата обаче е добро. Наблюденията по време на летния ни
Кроп Тур 2026 показаха добри резултати при маслеността и размера на семките в редица райони, което поддържа интереса както на маслобойните, така и на белачите: именно това засега не позволява на пазара да се отпусне рязко надолу.
Турция, Русия и Украйна остават най-силните бичи фактори
Турция се очаква да внесе около 1,8 млн. тона слънчоглед през сезон 2026/27, спрямо приблизително
1,62 млн. тона през миналия сезон. Причината не е слаба местна реколта. Напротив, производството също се възстановява, но ограниченията при доставките на сурово слънчогледово масло от Русия и Украйна насочват турските преработватели към по-голям внос на семки.
От 1 октомври Турция намали сезонното мито за внос на слънчоглед до
12%, а за началото на 2027 г. е предвидена квота за
1,25 млн. тона при
нулево мито. Това е важен фактор за България, която има естествено логистично предимство при доставки по море и суша.
Турското търсене обаче не означава автоматично по-високи цени. CIF пазарът вече показва моменти на отслабване, а купувачите периодично се отдръпват, което само по себе си не дава гаранция за нов силен ценови ръст.
Русия и Украйна ще останат ключов фактор и през пазара на
слънчогледово масло. Ако проблемите с логистиката и напрежението в Черно море се запазят, традиционните вносители ще трябва да търсят алтернативни произходи. При слънчогледовото олио обаче изборът не е особено голям, което може да поддържа международните цени и косвено да даде подкрепа и на пазара на семки, но нека не забравяме, че и те ожънаха солидни реколти.
Украйна вече не е само потенциален риск, не е и единствения
Другият голям фактор е Украйна. След
промяната на режима за минималните експортни цени украинският слънчоглед стана по-лесен за оформяне за износ и първите реални количества вече достигат България.
Засега става дума основно за сравнително малки партиди с баржи, камиони и биг бегове, което ограничава мащаба на потока. Логистиката остава скъпа и трудоемка и точно това пречи украинският слънчоглед да залее пазара. Въпреки това присъствието му има значение, защото дава на преработвателите още една алтернатива и увеличава конкуренцията пред българските фермери.
Появяват се и първи коментари за интерес към
внос от Румъния. Ако подобни потоци се засилят, местният слънчоглед вече ще се конкурира не само с украинския произход, но и с регионална суровина, която може сравнително бързо да достигне до българските предприятия. От
летния Кроп Тур на АгриПортал това лято стана ясно, че картината доста си прилича с тази в България. Нужно е да упоменем, че страната има и далеч по-малко преработвателен капацитет от нас, което оставя още по-голямо пространство за износ на суровината, отколкото единствено самата голяма реколта.
Капацитетът на хартия може да не се превърне в реално търсене
Тук идва и един от най-важните рискове за пазара през тази година. На хартия българската маслодобивна индустрия има капацитет да преработва над
3,5 млн. тона слънчоглед. Това обаче не означава, че целият този капацитет ще бъде използван.
Част от предприятията са във финансово затруднение, оборотният капитал е ограничен, а тази година има и
значително повече рапица. Маслодобивните предприятия трябва да решават не само колко слънчоглед да купят, но и как да разпределят свободния си капацитет между различните маслодайни култури.
А ако отново се появи Аржентина?
Още по-мечи сценарий би се оформил, ако икономиката отново отвори възможност за внос на слънчоглед от Аржентина. Последните подобни доставки по-рано тази година (около 500-600 хил. тона) бяха съпроводени с проблеми при качеството, но това не означава, че този произход тотално отпадна от пазара.
В крайна сметка произведените
олио и шрот намериха реализация, включително на големи международни пазари като Индия, Египет и други пазари в Азия и Северна Африка (
вижте повече детайли в подробната ни справка за износа, само за абонати на ниво Lineup). Ако аржентинската суровина отново стане конкурентна като цена, за преработвателите водещ ще бъде маржът от преработката, а не произходът на семките.
Това би увеличило още повече конкуренцията към българската реколта, но докато аржентинският слънчоглед навлезе на пазара остават още поне 4 месеца.
Има ли място за сезонно поскъпване?
Сезонно натискът от жътвата постепенно трябва да отслабва и това обикновено дава известна подкрепа на цените през зимата. Самата графика също показва, че пазарът вече се намира близо до важна зона след отстъплението от летните върхове.
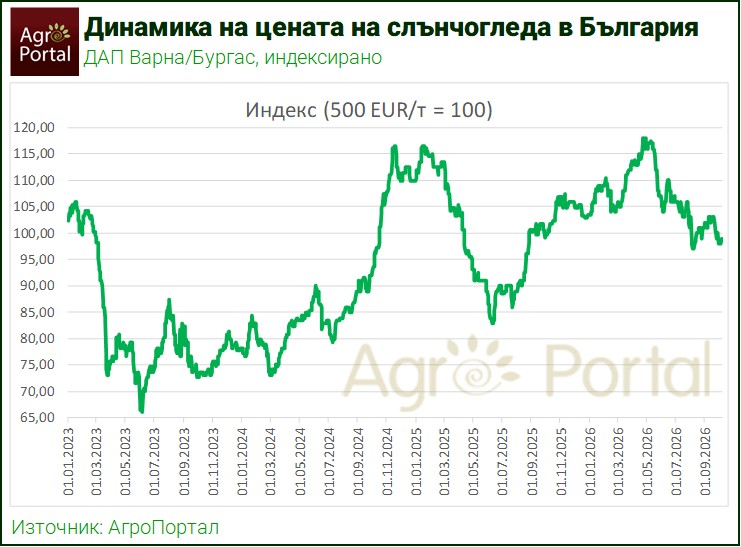
Тази година обаче потенциалът за поскъпване изглежда по-ограничен. Турция и активният износ могат да поддържат пазара, но срещу тях стоят значително по-голямата българска и регионална реколта, натиска от вноса на чужда стока, повече рапица и несигурността около реалния капацитет на част от преработвателите.
Затова по-вероятният сценарий на този етап е не за срив, но и не за лесен нов ценови ръст. Пазарът изглежда все по-зависим от това колко активно ще купуват турските и местните преработватели и как ще се развият действията между Русия и Украйна. Ако към това се добавят по-големи количества от Украйна, Румъния или отново Аржентина, мечият натиск може бързо да стане значително по-силен.
Както винаги, по-разумният подход остава умерената стратегия на продажба. Вместо да се търси един идеален ценови връх, по-добре е количествата да се реализират на части при различни пазарни нива, които дават приемлива печалба, така че резултатът да се осредни във времето и рискът да се разпредели. Именно подобни решения, в условия на все по-сложен и волатилен пазар, ще бъдат сред темите на
Зърнена Академия 2026 на 22 октомври в София (
вижте кои са участниците).









 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
