

Египет поставя българския износ на пшеница пред ново изпитание
Египет поставя качеството на българската пшеница под въпрос след съобщения за проблеми с български доставки и отказани лотове с пшеница през сезон 2026/27.
Борси
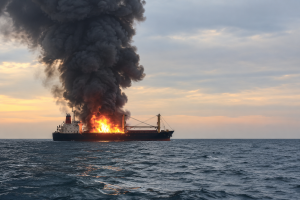
Напрежението в Черно море вече не е само въпрос на сигурност. Атаките срещу търговски кораби и пристанищна инфраструктура, по-високите застраховки и поскъпващият транспорт се превръщат във все по-сериозно предизвикателство за търговията със зърно в региона.
За тези рискове говориха основателят на АгроПортал и Зърнена Академия Петър Димитров и председателят на Добруджанския съюз на зърнопроизводителите Радостина Жекова в предаването „Агросвят“ по Дарик радио.
Българското зърно губи конкурентоспособност още преди пристанището
Едно от основните притеснения е зависимостта на България от морския износ. Както подчерта Радостина Жекова, автомобилният и железопътният транспорт не могат да заместят огромните количества зърно, които страната изнася през черноморските пристанища.
Петър Димитров обърна внимание на друг проблем: не е необходимо Черно море да бъде физически затворено, за да пострада търговията. Достатъчно е корабоплаването да стане прекалено скъпо или рисково.
Но трудностите започват още преди зърното да стигне до кораба. Според Димитров при пшеница на цена около 210 евро за тон на пристанището, сухопътният транспорт от по-отдалечени райони на страната може да достигне 40-50 долара на тон. Това представлява близо 20% от стойността на продукцията, изразходвани единствено за придвижването ѝ до пристанището.
Така се стига до парадокс: купувачът в чужбина плаща повече за доставеното зърно, но българският производител може да получава по-малко. Причината е, че растящите разходи за транспорт, застраховки и логистика оставят все по-малка част от крайната цена за самата продукция.
Русия и Украйна показват какво може да последва
За да илюстрираме този риск, ще направим кратко отклонение от интервюто към пазарните данни на АгроПортал за Русия и Украйна, където проблемите с корабоплаването и пристанищната логистика вече са значително по-сериозни.
Според наши данни, от края на юни до средата на октомври 2026 г. FOB цените на хлебната пшеница с 12,5% протеин са се понижили с приблизително 13% за Украйна и 16% за Русия.
Парадоксът е, че докато FOB цените падат, зърното невинаги става по-евтино за крайния купувач. При сделки на база CFR или CIF транспортът и застраховките оскъпяват крайната доставка, като могат да погълнат голяма част от поевтиняването на пшеницата. Така купувачът продължава да плаща висока цена, докато фермерите в страните износителки са под натиск да продават по-евтино. Все по-голяма част от парите отиват за придвижването и застраховането на зърното, вместо за самото зърно.
За България и Румъния това засега е предупреждение, а не реалност в същия мащаб. Ситуацията в Русия и Украйна показва какво би могло да се случи при най-негативен сценарий за региона Констанца-Варна-Бургас. Ако атаките и рисковете за корабоплаването се засилят, по-високите навла и застраховки, а в краен случай и отказите на кораби да товарят, могат сериозно да ограничат износа. Тогава дори при наличие на купувачи и добра реколта натискът върху изкупните цени към българските и румънските фермери може да се увеличи значително.
Искате да следите как се променят цените? С абонамент за АгроПортал получавате достъп до ежедневно актуализирани котировки за пшеница, царевица, слънчоглед и множество други стоки от различни произходи, както и до историческото им движение до 3 години назад.
Разгледайте абонаментните ни планове тук.
Да чакаме ли по-високи цени?
Но да се върнем към разговора в Дарик радио. Освен рисковете за морския износ, Петър Димитров и Радостина Жекова засегнаха и друг важен въпрос за българските земеделци: кога да продават продукцията си и как да планират в условията на несигурен пазар?
Радостина Жекова обърна внимание на финансовите трудности пред стопанствата, натрупаните задължения и растящите производствени разходи, които поставят все повече земеделци под натиск.
Петър Димитров подчерта, че има съществена разлика между пазар, който поскъпва заради недостиг, и такъв, който поскъпва заради страх. При втория ценовата премия може да изчезне също толкова бързо, колкото се е появила.
Затова и двамата поставиха акцент върху поетапните продажби, реалната себестойност и финансовото планиране, вместо върху изчакването на най-високата възможна цена.
Какви са реалните рискове за българския износ, докъде може да стигне оскъпяването на логистиката и как фермерите да защитят доходите си? Чуйте целия разговор с Петър Димитров и Радостина Жекова в „Агросвят“ по Дарик радио.




| Стока | Цена | ↑↓ |
| Пшеница MATIF | ***.** €/мт | *.** |
| Царевица MATIF | ***.** €/мт | *.** |
| Рапица MATIF | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Пшеница CBOT | ***.** ¢/b | *.** |
| Царевица СВОТ | ***.** ¢/b | *.** |
| Соя СВОТ | ***.** ¢/b | *.** |
| Соев шрот СВОТ | ***.** $/st | *.** |
| Соево масло СВОТ | ***.** ¢/lb | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Лек суров петрол | 99.05 $/барел | *.** |
| EUR / USD | 1.1253 | *.** |
| USD / BGN | 1.1253 | *.** |
| Виж повече | ||

| Стока | Цена | ↑↓ |
| Хлебна пшеница, 11.5/77/180W | ***.** €/мт | *.** |
| Хлебна пшеница, 11,5/77/безW | ***.** €/мт | *.** |
| Фуражна пшеница | ***.** €/мт | *.** |
| Царевица | ***.** €/мт | *.** |
| Ечемик | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Хлебна пшеница 12.5% ФОБ Русия | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Украйна | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Румъния | ***.** $/мт | *.** |
| Хлебна пшеница ФОБ Руан Франция | ***.** €/мт | *.** |
| Пшеница, 12% ФОБ Германия | ***.** $/мт | *.** |
| Твърда зимна пшеница, 12% ФОБ САЩ | ***.** $/мт | *.** |
| Пшеница 11.5%, ФОБ Аржентина | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Слънчогледов шрот EXW България | ***.** €/тон | *.** |
| Слънчогледово кюспе (експелер) FCA Централна България | ***.** €/т | *.** |
| Сурово слънчогледово олио EXW България | ***.** €/тон | *.** |
| Сурово слънчогледово масло ФОБ Ротердам | ***.** $/мт | *.** |
| Сурово слънчогледово масло ФОБ Черно море | ***.** $/мт | *.** |
| Сурово слънчогледово масло, ФОБ Русия | ***.** $/мт | *.** |
| Сурово слънчогледово масло, СИФ Индия | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Ориз Пади EXW Италия | ***.** €/мт | *.** |
| Ориз бял дългозърнест ФОБ Индия | ***.** $/мт | *.** |
| Леща, СРТ Канада | ***.** $/мт | *.** |
| Нахут FOB Индия | ***.** $/мт | *.** |
| Ориз, Mezza Grana, EXW Италия | ***.** €/мт | *.** |
| Бял ориз BKN, ФОБ Тайланд | ***.** $/мт | *.** |
| Дългозърнест бял ориз, ФОБ Индия | ***.** $/мт | *.** |
| Виж повече | ||


 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
