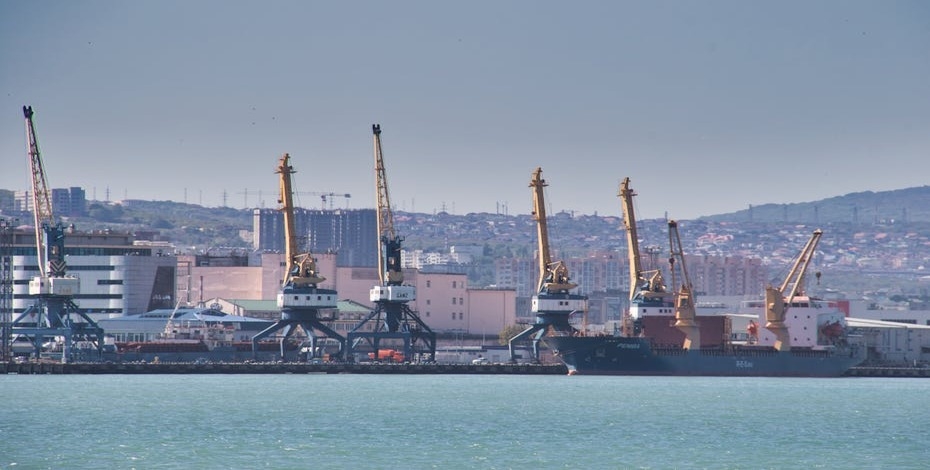
Във
Варна текущо се развива пристанищна инфраструктура, която ще позволи товаренето на по-обемни кораби тип
Panamax, като се очаква поне един терминал да бъде готов да обслужва такива плавателни съдове още през сезон 2026/27 година. Това стана ясно от изказване на Тодор Стойков - председател на Българската асоциация на търговците на зърно и фуражи (БАТЗФ), по време на панел в рамките на
EuroGrain Exchange 2026 в Букурещ, проведен на 23–24 април.
Към момента пристанищата във Варна могат да обслужват кораби с товароносимост до около 55 000 тона, докато по-големите карга, насочени основно към Азия/Близкия изток или Северна Африка, изискват допълнително дотоварване в
Констанца или
Бургас, където вече сме забелязвали товаренето на обеми от около 65 000 тона.
След приключване на текущите подобрения се очаква понижение на логистичните разходи и разширяване на пазарните възможности за българската пшеница, като например огромния
китайски пазар. След три години преговори с Пекин, България е близо до получаване на одобрение за достъп до азиатския пазар. Очаква се китайската делегация да посети страната отново през юли–август 2026 г., след като последно го направи през октомври 2025 г., за да оцени дали култивираните площи и пристанищната инфраструктура отговарят на изискванията.
Китай остава ключов вносител на пшеница, въпреки че през последните години внесените обеми се свиват, на фона на ограничен брой одобрени доставчици. През 2025 г. вносът на пшеница в страната възлиза на 3,85 млн. тона, при средно ниво от 10,1 млн. тона годишно за предходните пет години.
В момента Китай допуска внос на пшеница от Австралия, Канада, Франция, САЩ, Казахстан, Великобритания, Унгария, Сърбия и Русия. Руската пшеница обаче е разрешена само от сибирските региони, като търговията се осъществява през сухопътните гранични пунктове в Далечния изток, а доставки от черноморските пристанища все още не са позволени.
За България потенциалното отваряне на китайския пазар представлява допълнителен и стратегически важен
източник на търсене в дългосрочен план, особено на фона на това, че към момента по-голямата част от търговията е силно фрагментирана и се извършва основно към Алжир/Египет/Гърция/Тунис. По данни от нашия
Lineup, експортът само към
Алжир от началото на сезон 2025/26 към днешна дата наброява 1,6 млн. тона от общо ~4 млн. тона, или близо половината от кумулативния износ. Диверсифицирането на източниците е важен елемент в търговията. Пример за това е Франция - Алжир, който е ключов вносител на стоката - дълго време бе традиционен купувач на френска пшеница, докато през 2024 година не закри търговския поток заради политически диспути, което наложи търсенето на алтернативни пазар, а от своя страна води до натрупване на запасите и натиск върху цените.
Именно
запасите са другия важен елемент: през последните 5 години (2020-2024 г.) по наши изчисления, базирани на данни от нашите
баланси, страната ни приключва всеки сезон със средно 455 хил. тона преходни запаси. Тук следва да отбележим, че към този момент от сезона разполагаме с близо близо 1,2 млн. тона експортен излишък, който трудно може да се изтъргува в рамките на оставащите два месеца от сезона, а това следва да се прехвърли към очакваните преходни запаси от около 850 хил. тона. Китай обаче може да абсорбира значително количество от производствения потенциал на България и паралелно да подкрепи вътрешните цени.
Но както винаги -
цената диктува всичко, а при текущите високи цени на
фрахта, България трудно може да се конкурира с едни от ключовите доставчици на пшеница за Китай - Австралия и Канада, които са на значително по-близка дистанция.








 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
