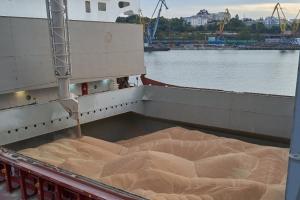
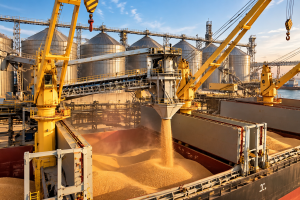
Износът на пшеница от България достига 2,6 млн. тона, а до декември се очакват още 1 млн. тона въпреки затруднената логистика и атаките срещу кораби в Черно море.
Зърнените и маслодайните култури в България запазват ценова устойчивост след октомврийския WASDE, като някои дори се повишиха. Рапицата обаче продължи да потъва.
Октомврийските оценки носят сериозна ревизия нагоре при рапицата, докато очакванията за слънчогледа също се подобряват. Царевицата е единствената култура с понижена прогноза за производството.
Хлебната пшеница във Варна и Бургас поскъпва по-бързо от фуражната, а навлото към Южна Европа и Северна Африка расте. Отменени доставки на слънчогледово масло насочват Индия към палмовото.
Навлизането на солидни реколти на пазара ограничава ръста, но слабият износ и логистичните рискове в Черно море държат пазара на пшеница нервен и чувствителен към ръст.
USDA отново изненада пазара с 4,4 млн. тона по-високи от очакваните запаси от царевица в САЩ, което царевицата с над 4% надолу, следвана от пшеницата. Турция отказва два товара с пшеница, един от които от Украйна.
Слабите добиви свиват британското предлагане на пшеница и пролетен ечемик, но доброто качество на хлебното зърно и силната рапица донякъде смекчават картината.
Expana понижи оценките за рапицата и соята в ЕС, докато сушата вече поставя под въпрос и площите за следващия сезон. Слънчогледът остава единственото ярко изключение.
Благоприятните валежи и високата почвена влага вдигнаха рязко прогнозите за пшеница, ечемик и канола в Южна Австралия през 2026/27. Рисковете към края на сезона обаче дебнат.
Новата покупка на ODC на 125 000 тона пшеница е с 4-6 $/т над края на август и с над 40 $/т над най-ниската цена от юли. Закупени са и 75 000 тона ечемик.
Buildcom ще достави 60 000 тона хлебна пшеница на Йордания през ноември. Днес пазарът следи новите покупки на пшеница и ечемик от Тунис и търсенето на ечемик от Йордания.






 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
