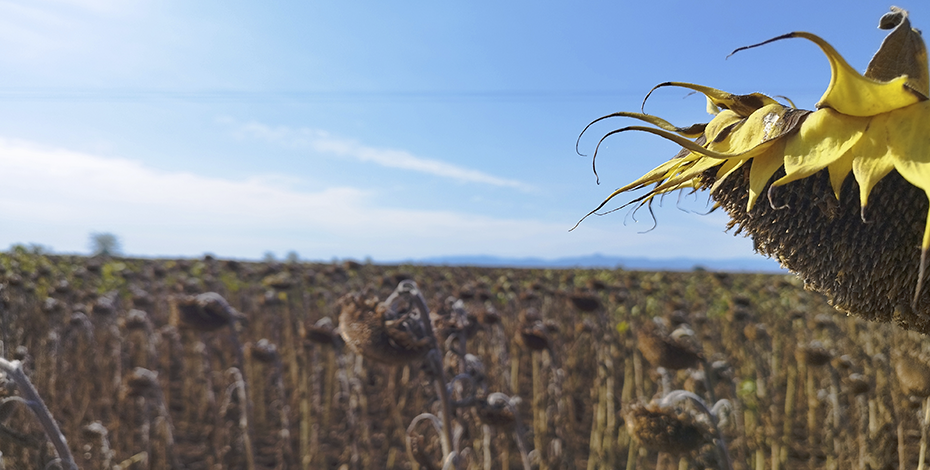
Пазарът на слънчоглед, слънчогледово масло и шрот в България и региона остава под силното влияние на напрежението в Черноморския басейн. Продължаващите руски атаки срещу пристанищна инфраструктура и преработвателни мощности в Украйна отново повишиха логистичния и оперативен риск, който все по-видимо се пренася от спот пазара към ценовите очаквания за следващите месеци.
По информация от търговските среди, ситуацията в Украйна остава усложнена – прекъсвания на електрозахранването, временно спиране на мощности и неблагоприятни метеорологични условия допълват ефекта от ударите по пристанищата. Това поддържа по-твърд тон при близките доставки и активира
покриване на къси позиции, което постепенно повдига и по-отдалечените ценови позиции по кривата.
Цените на FOB
слънчогледовото масло (SFO) в шест основни европейски пристанища продължиха да се укрепват по цялата крива. За доставки февруари–март офертите се движат около 1 420–1 430 $/т, а за прозореца април–май–юни – около 1 410–1 420 $/т. При по-далечните позиции (юли и JAS) диапазоните остават по-широки, но посоката е нагоре, което отразява по-висока премия за риск в региона.
На CIF пазара движението е по-умерено, но натискът остава възходящ. За Турция (Мерсин) пазарът е по-скоро диапазонен заради разминаване между оферти и идеи на купувачите, докато при направления като Индия цените за Черноморски произход също се задържат твърди.
На този фон през текущата седмица
в България се отчита повишена пазарна активност, тъй като част от търговците пренасочват интереса си към български произход като вариант с по-предвидима логистика. Наблюдава се увеличение на запитванията за
слънчогледово масло и шрот, което подкрепя ценовите нива при спот и близките позиции. Продавачите са на нива около 1150 евро/т FCA за
сурово слънчогледово олио, докато купувачите котират приблизително 15-20 евро по-ниски цени.
Шротът достига 200-205 евро/т от място. По-високото търсене на олио и шрот води и до засилен интерес към слънчогледа като суровина, с отражение върху ценовите индикации на вътрешния пазар.
В обобщение, пазарът остава подкрепен от продължаващите рискове в Украйна, като ефектът се усеща както при спот цените, така и по кривата за следващите месеци. При запазване на текущата несигурност участниците вероятно ще продължат да калкулират по-висок регионален риск в цените на растителните масла и шрота.












 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
