Акценти от световните пазари
На пазара на урея основното събитие беше търгът на Rashtriya Chemicals & Fertilizers Limited от 15 септември и определяне на „победителите“. В търга, на който осемнадесет доставчици предложиха 3.62 Мт карбамид, Индия след бавно обмисляне закупи само 525Кт. Компаниите предложили своите оферти не бяха много радостни от индийските контра оферти, които бяха на доста по-ниски нива от очакваното. В резултат цените на изток поевтиняха, докато тези на запад се втвърдиха. Цените в Египет бяха с около $10/т надолу спрямо седмица по-рано при $440/т FOB. Нивата в Бразилия затвориха седмицата приблизително без промяна на около $410/т CFR.
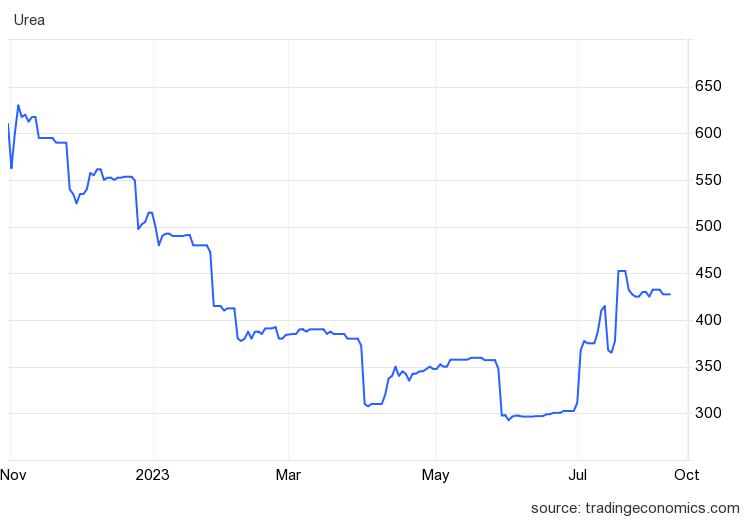
Фючърсите на уреята се понижиха до 427 $/т, спад от седеммесечния връх от 452.5 $, след като индийското правителство призова фермерите да намалят използването на химически торове с 20% през предстоящия зимен сезон. Освен това големите запаси в Бразилия допринесоха за намаленото търсене на водещите селскостопански пазари в света. От друга страна припомняме, че по-рано този месец Китай спря износа на карбамид поради нарастващите цени на вътрешния пазар.
Най-голямата новина за пазарите на амоняка дойде от САЩ – Тампа, Флорида. Цената за октомври се покачи с цели 185$/т спрямо септември. Повишение беше очаквано с оглед на покачване на цените на баржите на NOLA, вътрешните цени в САЩ, както и логистиката, но никой не очакваше толкова голямо повишение. Това съответно означава, че и производствените разходи за фосфатите във Флорида са по-високи. Продължаващото прекъсване на производството в Саудитска Арабия доведе няколко големи купувача на спот пазара. Като цяло предлагането е силно ограничено, което тласка цените към шестмесечни върхове в ключови центрове за доставки.
В Европа от друга страна, търсенето е слабо, а спадащите цени на зърното допълнително потискат търсенето на азотни торове. Цените на карбамида паднаха отново в германските пристанища тази седмица. Спрямо предходната седмица спадът е с 10 евро и цената е малко под 490 евро за тон. Ценовите нива за амониевия нитрат също отчетоха леко понижение. Около 350 евро за тон се таксува за внос на пристанищата тази седмица, което е с 5 евро по-малко от миналата седмица. Течният азотен тор се търгуваше на около 312 евро за тон, без промяна спрямо предишната седмица. За най-важния фосфорен тор, използван от германските фермери, диамониевият фосфат (DAP), тази седмица все още трябва да се платят почти 590 евро на тон на пристанище, с около 5 евро повече от миналата седмица.
Енергия
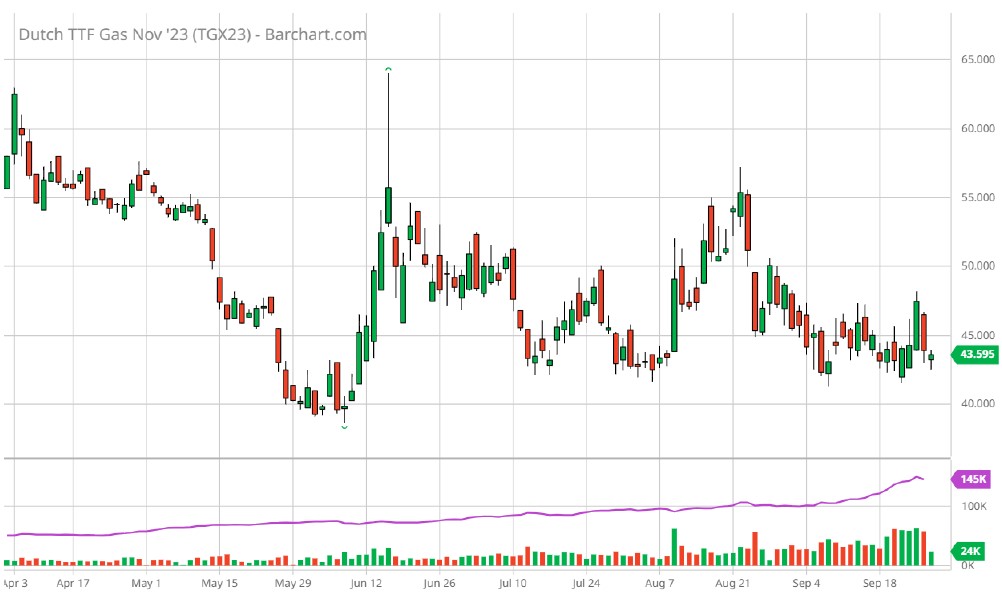
Енергийният пазар в Европа остава загадка тази седмица. Въпреки края на стачките в Австралия и подновяване на доставките от Норвегия цената на LNG продължава да расте. Европейските хранилища са пълни на 95%, но и това не пречи на цената да се покачва. Вероятно натискът от предстоящата зима и поевтиняващото евро надделяват на пазара. Това може да оскъпи производството в Европа и доведе до намаление в производството в континента. В момента газът струва 41 евро за MWh на едро в Европа, почти колкото при последния ценови пик в средата на август.
България
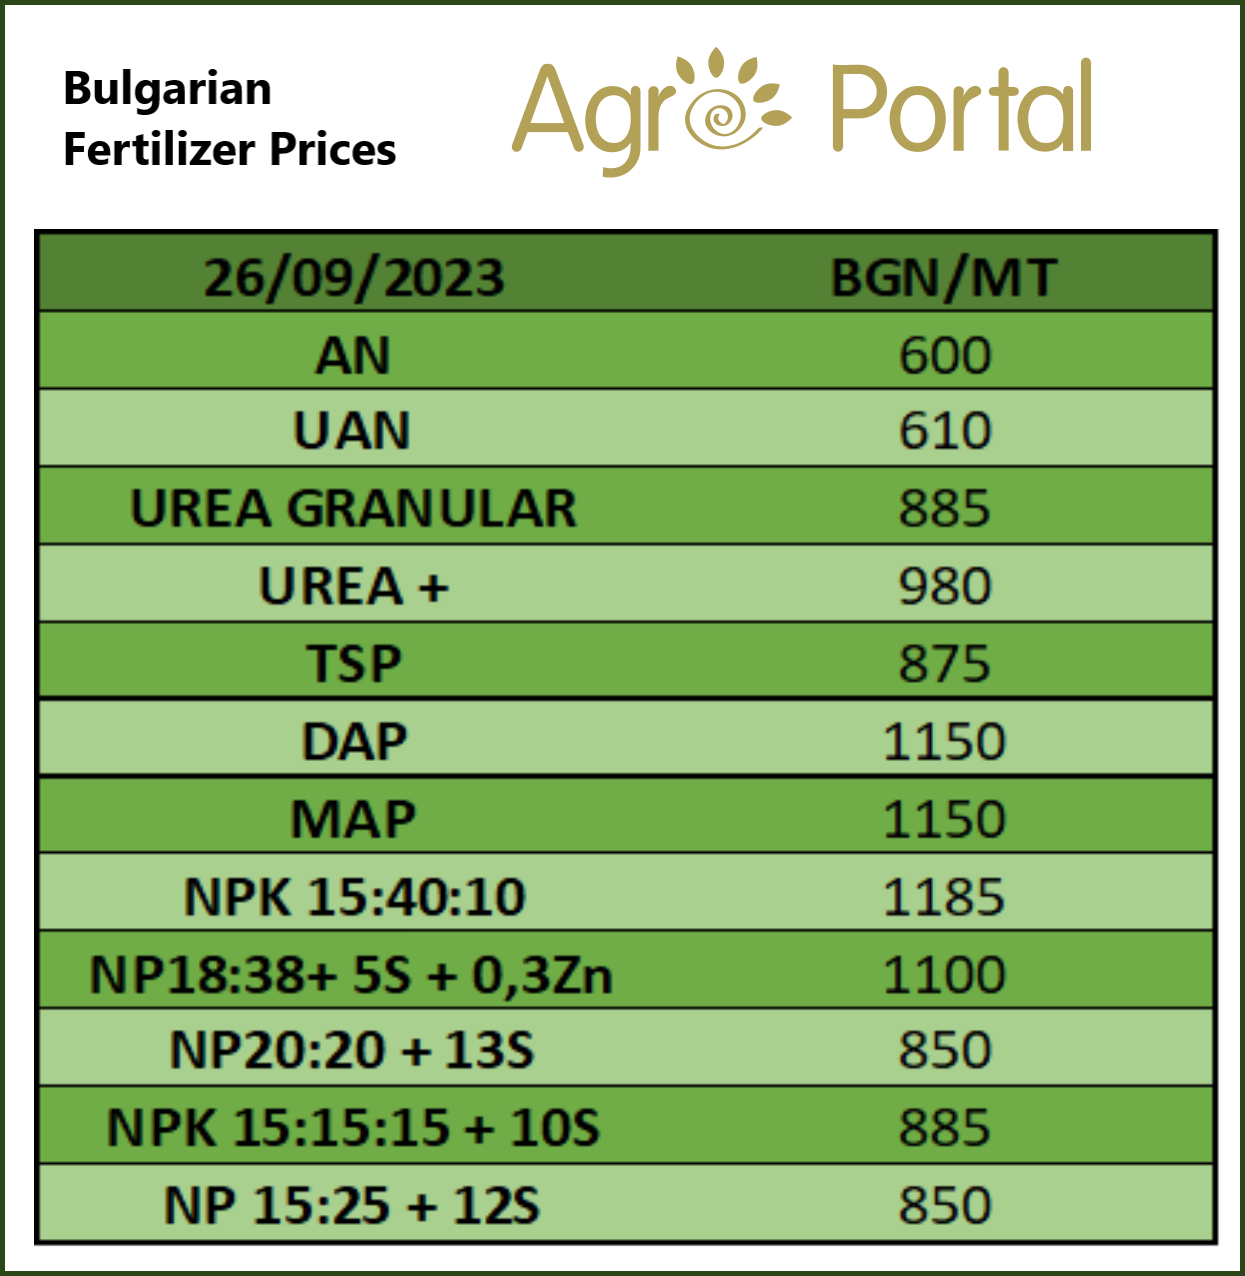
Цените в страната запазват нивата си от предходните седмици.