 Акценти от световните пазари
Ноемврийският доклад на USDA даде силен тласък на
соята в Чикаго, след като американските крайни запаси за 2026/27 бяха понижени до 8,16 млн. тона, вместо очакваното от пазара увеличение. Производството беше повишено незначително, но прогнозата за износа нарасна. В резултат януарските фючърси поскъпнаха с 3,35% във вторник и добавиха още 0,22% в сряда. Световните запаси от соя също бяха намалени до 123,5 млн. тона.
Соевото масло последва поскъпването и записа две поредни положителни сесии. Декемврийският контракт в Чикаго се повиши с 1,19% във вторник и с още 1,77% в сряда до 63,88 цента/либра. USDA намали прогнозата за американските запаси от соево масло с 5,5%, а световните с 4,7% до 6,53 млн. тона.
Петролът също частично подкрепи движението, след като Brent поевтиня с 1,17% във вторник, но в сряда възстанови част от загубите с ръст от 1,39% до 92,76 $/барел заради нови опасения около корабоплаването през Ормузкия проток. Пиковите нива все пак остават зад нас. По-скъпият петрол подобрява конкурентоспособността на биогоривата, за чието производство се използва и соево масло. Американските производители обаче засега купуват предпазливо, тъй като разполагат с достатъчни запаси от суровини, а част от тях продължават да срещат ограничения при съхранението и логистиката.
Още по-силно беше движението при
палмовото масло в Малайзия, където януарският контракт скочи с 3,5% в сряда до 4 407 рингита/т, най-големият дневен ръст за повече от осем месеца. Данните за първите десет дни на ноември показват спад на производството с 26% спрямо съответния период на октомври, а анализаторите вече очакват намаляване на запасите през месеца. Въпреки това октомврийските запаси остават рекордно високи, достигайки 3,62 млн. тона.
Рапицата също се включи в поскъпването. Февруарският контракт в Париж достигна 537,50 €/т в сряда, с ръст от 10 €/т спрямо предходното затваряне.
Рапичното масло FOB Ротердам последва движението, като за февруари-април бяха отчетени сделки на 1 222 €/т, а офертите за декември достигнаха 1 300 €/т. На китайската борса в Джънджоу фючърсите на рапичното масло също поскъпнаха с 1,77%.
При физическата търговия с растителни масла
Индия остана активен купувач. Палмово масло за декември беше договорено на 1 150-1 170 $/т CFR според пристанището, докато сделки със соево масло за януари-март се сключваха около 1 277-1 280 $/т CFR западното крайбрежие. USDA прогнозира рекорден индийски внос на растителни масла от 17,39 млн. тона през 2026/27, като най-силен ръст се очаква при слънчогледовото масло, с 28% до 3,85 млн. тона.
Аржентина вече се възползва от това търсене, утвърждавайки се като водещ доставчик на слънчогледово масло за Индия и засилвайки конкуренцията с Русия и Украйна. USDA прогнозира реколта от 7,8 млн. тона слънчоглед през 2026/27, малко над миналогодишното равнище, докато борсата в Буенос Айрес е по-предпазлива с оценка от около 7 млн. тона. Сеитбата вече обхваща над 72% от планираните площи, а по-конкурентните цени на аржентинското масло продължават да привличат индийските купувачи.
Акценти от Черноморския регион
Ноемврийският доклад на USDA промени прогнозите за
слънчогледовото масло от Черно море. Руското производство на слънчоглед беше понижено с 600 хил. тона до 20,4 млн. тона, а очакваният износ на масло намаля с 250 хил. тона до 4,85 млн. тона. За Украйна прогнозите останаха непроменени, с реколта от 13 млн. тона слънчоглед и износ на 5 млн. тона масло. Така Украйна отново изпреварва Русия по очакван износ на слънчогледово масло. Въпреки понижението на руската прогноза, USDA все още очаква двете страни да изнесат общо 9,85 млн. тона през 2026/27, с 1,61 млн. тона, или близо 20%, повече спрямо предходния сезон.
Физическият пазар на слънчогледово масло обаче не последва възхода на останалите растителни масла.
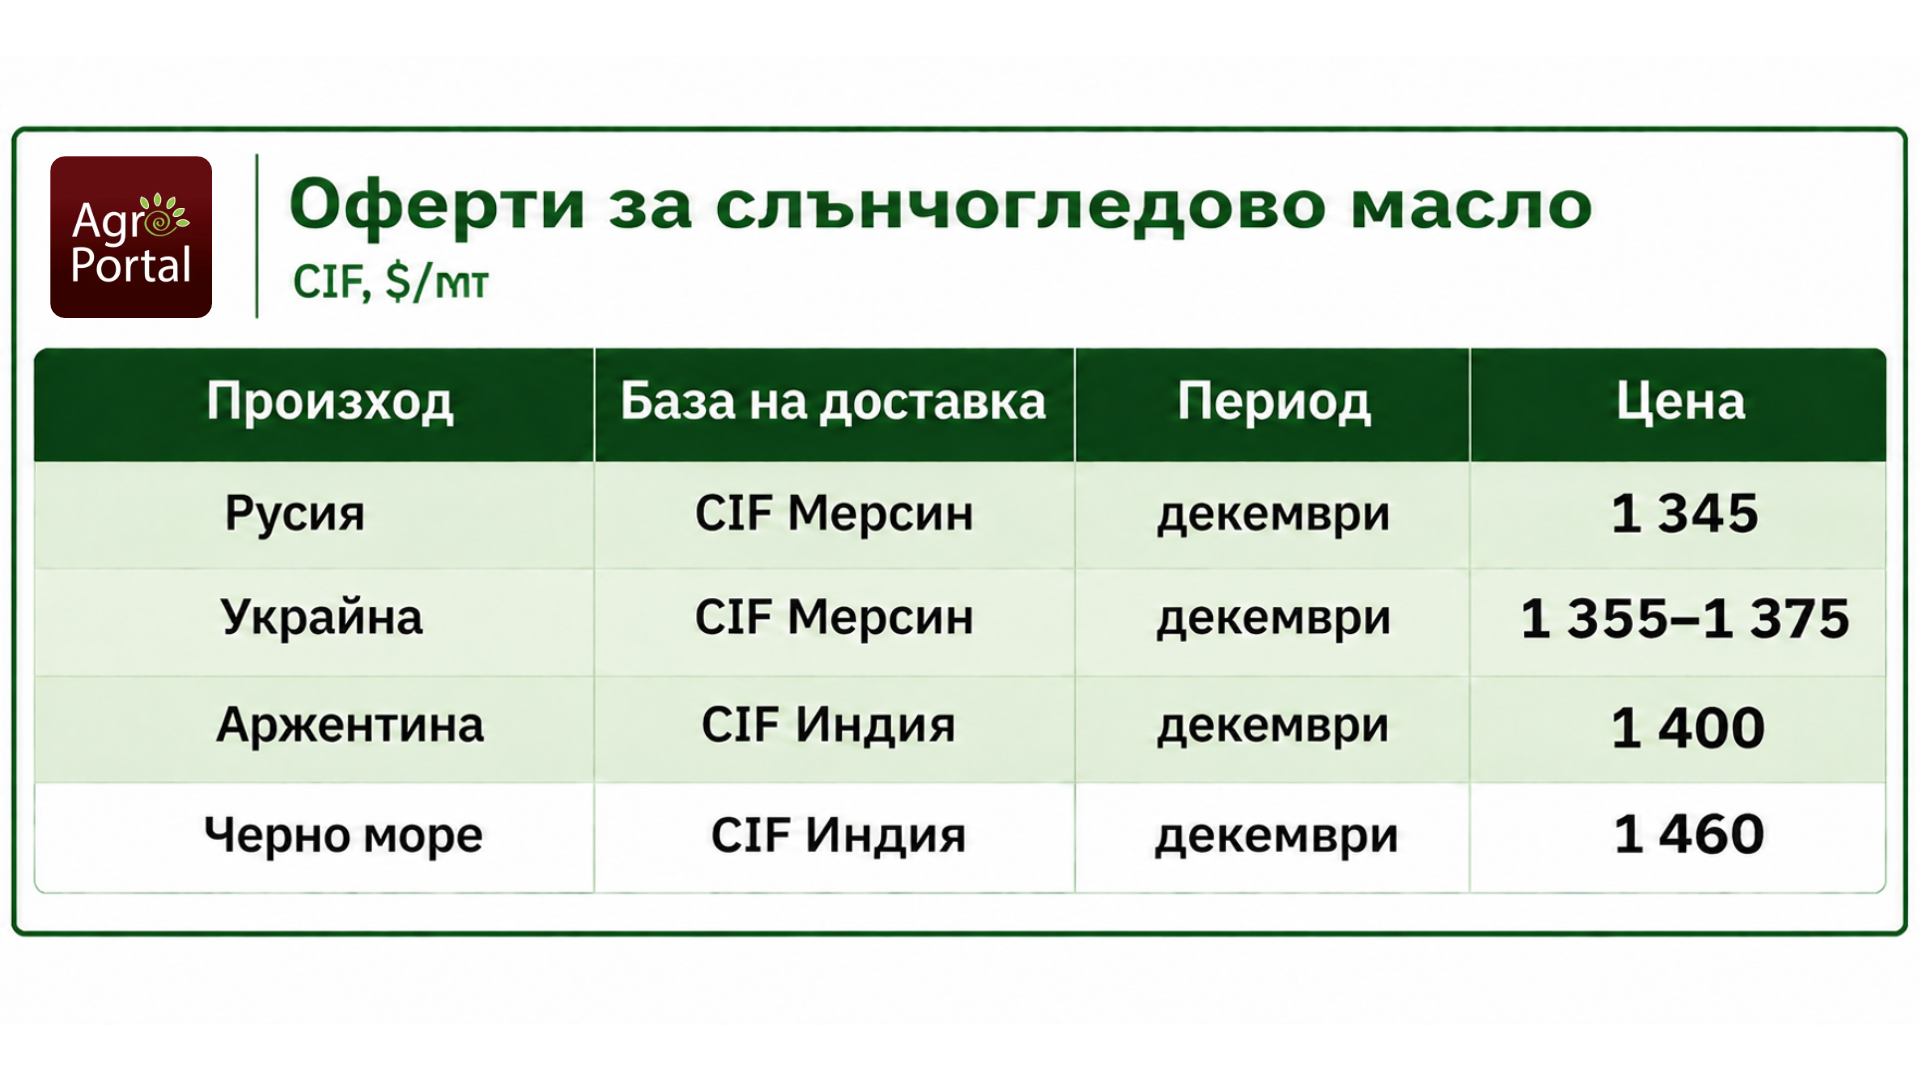
Офертите на база CIF Мерсин продължиха да се понижават, като към сряда руското масло се предлагаше около 1 345 $/т, а украинското на 1 355-1 375 $/т за декември. Купувачите търсеха по-ниски нива. Междувременно аржентинското масло за декември се предлагаше около 1 400 $/т CIF за западното крайбрежие на Индия, докато черноморските оферти достигаха 1 460 $/т, без потвърден интерес от купувачи на тези нива.
 Рисковете пред украинската преработка отново се увеличиха.
След руски удар на 8 ноември, най-голямата маслобойна на Astarta в Украйна спря работата на соевия си завод в Полтавска област, с годишен капацитет за преработка от 230 хил. тона. Последваха съобщения за нови атаки срещу промишлени обекти, но мащабът на щетите остава неясен. Засега тези проблеми не се превръщат в поскъпване на слънчогледовото масло на основните експортни пазари, където купувачите продължават да изчакват.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
