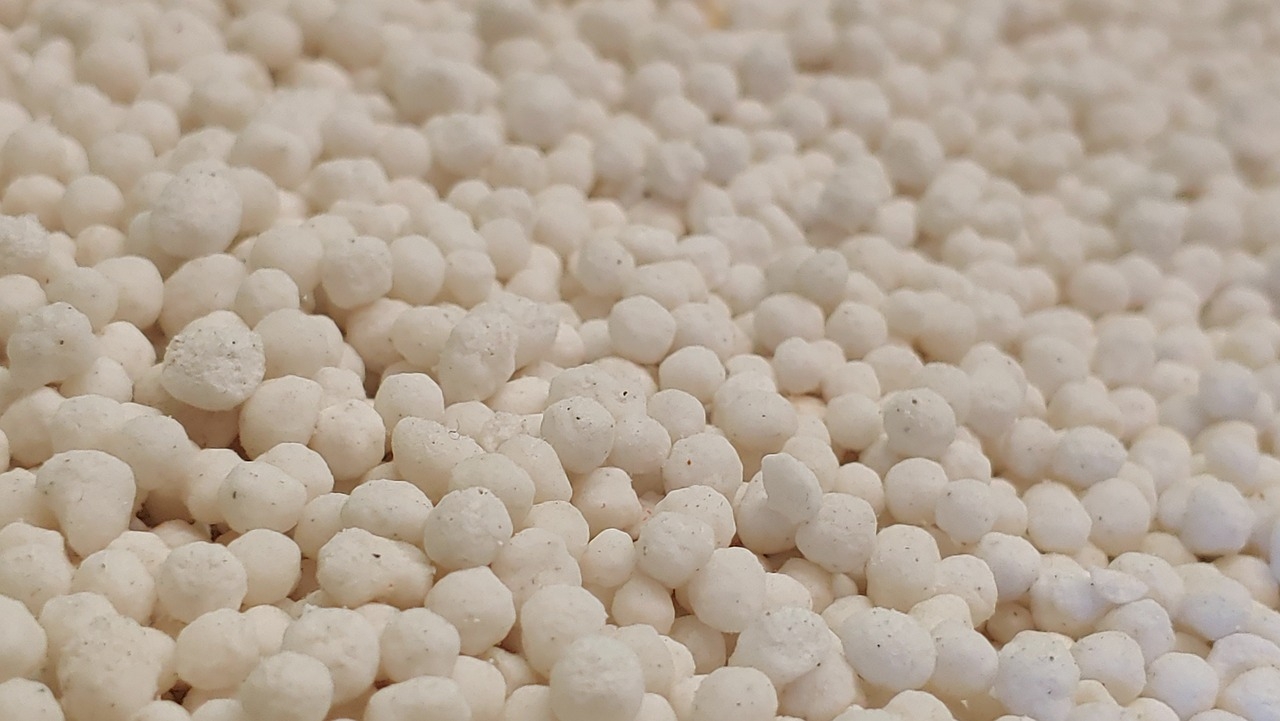
Акценти от световните пазари
Международните цени на
карбамида се повишиха значително през последните седмици, основно поради продължаващото високо търсене за внос от Индия, подхранвано от силното вътрешно потребление. Вътрешните продажби през декември вероятно са регистрирали нов месечен рекорд за близо 5,2 млн.тона., като пазарът остава фокусиран върху новия търг за 1,5 млн.тона който ще се проведе утре, 23 януари.
Иран се завръща на пазара с търг за 25 хил. тона за доставка през февруари, след като страната изпитваше огромни затруднения с производството поради недостига на газ. Последните египетски продажби се реализират при $432/т FOB, а производителите от Близкия изток и Алжир вече тестват цени от $400/т и нагоре. Последният търг в Индонезия беше реализиран при цена от $411/т FOB, спрямо $391/т само допреди десетина дни.
В същото време Китай остава в сянка, без да дава индикации за подновяване на експорта в близко бъдеще. Въпреки това пазарните спекулации са широко разпространени – някои прогнозират подновяването му в началото на март, докато други очакват това да се случи през май, след края на вътрешния сезон в Китай. Междувременно цената на карбамида продължава да се покачва стремглаво и изглежда, че ще задържи тази тенденция в близко бъдеще.

Поради стабилно предлагане и от двете страни на Суецкия канал, цените на
амоняка остават под различна степен на натиск в повечето региони, като глобалното търсене в момента е почти изцяло ограничено до Северозападна Европа при цени около $585-595/т на база CFR. Цените в Близкия изток спаднаха до $360-380/т FOB, поевтинявайки с около $20/т спрямо предходната седмица.
Цените на
поташа останаха почти непроменени през изминалата седмица поради слабото спот търсене, а фокусът на пазара бе насочен към САЩ и очакваните потенциални мита от администрацията на Тръмп. Котировките за Бразилия поддържат нива около $305-310/т CFR за спот и $310-320/т CFR за доставки през февруари и март.
Най-актуалната новина от пазарите на
преработените фосфати отново идва от Индия, която финализира договорите за доставка на фосфорна киселина от Йордания за първото тримесечие при цена от $1,055/т CFR, осигурявайки си с $5/т по-ниска цена спрямо последното тримесечие на 2024 г. Не се съобщава за нови спот сделки за DAP, като цените поддържат нива около $630/т CFR. Същевременно етиопската EABC договори между 150-180 хил. тона DAP от Саудитска Арабия и Йордания при цени от $636-639/т CFR.
Перспективи
Цените на карбамида продължават да се покачват стремглаво и по всичко изглежда, че тази тенденция ще се запази поне в близко бъдеще. Поскъпване може да се очаква и за калиевите торове, особено в САЩ, ако новото правителство на страната обяви потенциални мита. Поради липсата на достатъчно предлагане в комбинация със слабото търсене се очаква цените на преработените фосфати да запазят текущите ценови нива в близко бъдеще, а амонякът може би е един от малкото продукти, които чувстват ценови натиск, породен от обилното предлагане и слабото търсене.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
