Акценти от световните пазари
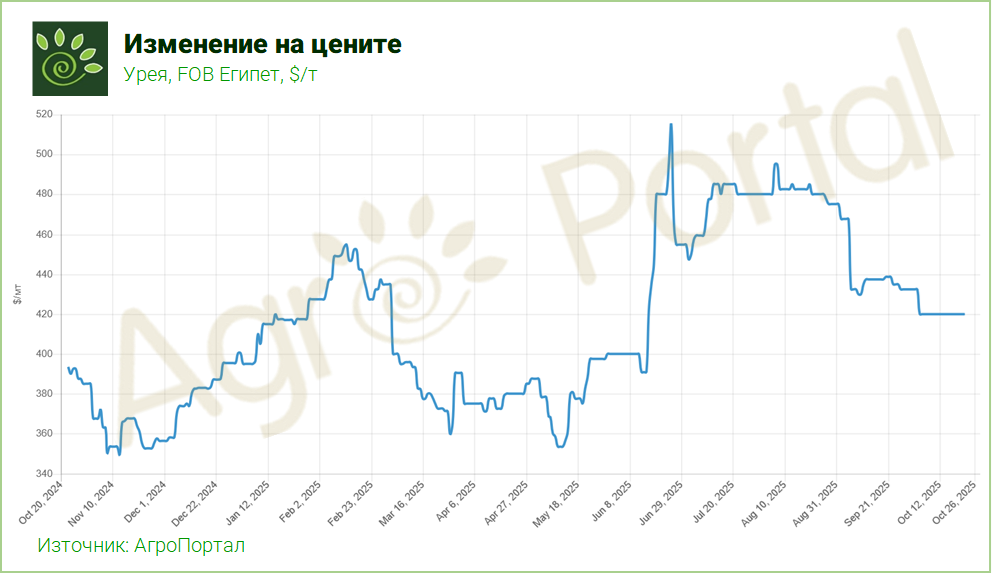
Активността на пазара на уреята беше минимална през изминалата седмица, след като индийската компания RCF приключи дългоочаквания си търг за внос и доставка на 2 млн. тона до 15 декември. Цените на амоняка продължиха да се повишават поради производствени спирания в Саудитска Арабия и в САЩ – в завода на Mosaic Faustina. Пазарът на DAP (диамониев фосфат) се обърна към по-мечи настроения, тъй като липсата на спот търсене принуди продавачите да се конкурират за пласиране на наличните количества. Основният индийски бенчмарк за DAP спадна до 747–760 USD/т CFR, като текущите настроения подсказват вероятни допълнителни понижения. В същото време MAP (моноамониев фосфат) остана при нетипично голяма отстъпка – около 670 USD/т CFR Бразилия.
Основната новина на седмицата бе именно индийският търг. RCF получи почти 3,6 млн. тона оферти от 25 доставчици при заявени 2 млн. тона за покупка. Предложените цени бяха 395 USD/т CFR за източното крайбрежие и 402 USD/т CFR за западното, което е в долната граница на очакванията. Предстои да се види дали доставчиците ще са склонни да продават на тези нива. Някои анализатори смятат, че продавачите може да бъдат под натиск да подкрепят тези цени, докато други са на мнение, че с наближаващия активен сезон на покупки в Европа и Бразилия натискът може да се окаже преувеличен. Участието на китайски количества остава неясно – изглежда няма да се издават нови квоти за износ, но някои обеми все пак ще бъдат насочени към Индия, като оценките варират от 100 до 400 хил. тона.
Търговската активност остана слаба през седмицата, тъй като пазарът изчакваше резултатите от търга. Регистрирани бяха само няколко сделки – нигерийската Dangote продаде два ноемврийски товара по 30 хил. тона всеки при цени около средните 390 USD/т FOB, а Qatar Energy реализира 45 хил. тона при впечатляващите 410 USD/т FOB. На американския пазар в NOLA липсваше ликвидност, а пазарът на нитрати остава потиснат.
При амоняка предлагането от Близкия изток е ограничено, а спот активността е почти нулева. Единствените сделки бяха от Иран към Турция на нива 510–530 USD/т CFR. Западно от Суец алжирските производители целят по-високи цени, но експортните възможности са ограничени, тъй като европейските купувачи отказват да приемат нива над 630 USD/т CFR и съответно не бяха регистрирани нови сделки.
В сегмента на фосфатите цените продължиха да се понижават заради липсата на значимо глобално търсене и проблемите с достъпността. Китайският износен сезон приключи на 15 октомври, така че вече регистрираните количества ще бъдат последните засега. Цените на TSP също отбелязаха спад във всички основни региони, следвайки низходящата тенденция при DAP.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
