Пазарът на
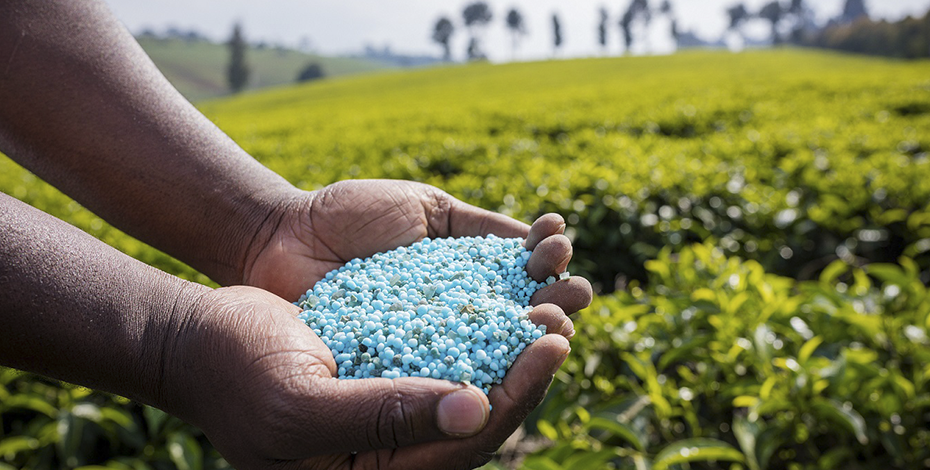
урея (карбамид) остана стабилен през последната седмица, движен от силното търсене от САЩ и ограничените наличности, докато потенциалните санкции спрямо Иран могат допълнително да затегнат предлагането. На пазара в САЩ януарските баржи се търгуваха в ниските нива около 400 $/къс тон FOB, докато за февруари–март ценовия диапазон бе 410–415 $/къс тон FOB. Миналата седмица Алжир реализира продажба за САЩ при 426 $/т FOB, което съответства на пазарните нива. Паралелно, САЩ обмислят налагане на допълнителни 25% мита върху страни, търгуващи с Иран — мярка, която би засегнала най-силно Бразилия и Турция, основните купувачи на ирански карбамид. В резултат на това през последната седмица бразилските купувачи се оттеглиха временно от пазара и заеха изчаквателна позиция, като CFR офертите се повишиха до около 430 $/т, а турското търсене остана слабо. В Близкия Изток офертите се покачиха до 420 $/т FOB, но нови сделки не бяха регистрирани. Въпреки политическите сътресения, Иран осъществи продажби на ниво 402 $/т FOB – значително над последно отчетените стойности. Междувременно Индия финализира покупките си от последния търг, осигурявайки близо 1 млн. т от целевите 1,5 млн. т.
В
Индия запасите от урея към средата на януари се оценяват на около 4,9 млн. т, спрямо 5,3 млн. т в края на декември, при отчетено силно вътрешно потребление. Продажбите за януари се очакват на ниво около 4,4 млн. т – под миналогодишните 4,56 млн. т, но все пак над нивата от предходни години. Производството през месеца остава стабилно - над 2,6 млн. т. През декември бе отчетено свиване на запасите до 2,24 млн. т, след като бяха реализирани рекордни вътрешни продажби от 5,76 млн. Намаляващите наличности поддържат нуждата за внос, като пазарните участници очакват нов търг още в началото на следващия месец с цел попълване на запасите преди летния сезон, който започва активно през май–юни. В тази връзка нов търг предполага подкрепа за цените на карбамида.
На пазара на
амониев сулфат цените в Китай отбелязаха леко възстановяване, като стандартният продукт се предлага на ниво 163–170 $/т FOB, а гранулираният — в диапазона 165–175 $/т FOB. Подкрепата идва от няколко фактора — по-високо търсене в Югоизточна Азия за производство на NPK, включването на сулфата в индийската субсидийна програма за 2026 г., както и нарастващото турско търсене преди активния сезон. В Европа се отчита забавяне на производството, което предполага потенциален ръст на вноса.
Европейският пазар на
нитрати остана вял през последната седмица, основно поради несигурността около CBAM. Нитратите са най-засегнатата група от новите такси за въглероден отпечатък, поради което купувачите се въздържат от покупки на текущите нива. В Украйна цените се повишиха заради традиционното търсене през тази част на сезона, а в Балтийския регион котировките продължиха да растат подкрепени от стабилното американското търсене. Руските производители са съсредоточени върху вътрешния пазар и в голямата си част са разпродадени до март, ограничавайки експортния потенциал.
На пазара на
амоняк активността остана ограничена, а цените – стабилни. Пазарът очаква рестартиране на производствени мощности в Близкия Изток, което би подкрепило предлагането. Спот офертите остават оскъдни, а търсенето източно от Суец е слабо. От друга страна на запад от Суец, предлагането нараства заради по-високата активност отчетена в заводите в Мексиканския залив, докато търсенето в региона остана колебливо. В Европа покупките са в застой заради CBAM, а Турция продължава да купува съобразно обичайния си график.
На пазара на
фосфати активността също беше ограничена. Цените на MAP (моноамониев фосфат) се стабилизираха в глобален план, докато DAP (диамониев фосфат) отчете спад. В Индия липсваха нови сделки на фона на сезонно ниската активност. В САЩ, MAP баржите на NOLA поскъпнаха с 5 $/къс тон до 630 $/къс тон, а DAP се търгуваше на 615 $/къс тон за февруарско товарене. Като цяло обаче пазарните нагласи в САЩ са по-скоро мечи, тъй като достъпността за фермерите се влошава на фона на ниските цени на зърната. Йордански товар с DAP бе продаден на около 670 $/т FOB – под нивото на последната сделка, докато цените от Тунис за DAP и TSP се покачиха, вероятно насочени към Европа. Мароко реализира продажба на 60 хил. т TSP за Бразилия за февруари на ниво 454 $/т FOB, без нови сделки за MAP и DAP.
Перспективи
Въпреки че достъпността за покупки на торовете се подобри през последните месеци, тя остава исторически слаба. Очакванията за повишение на цените на фосфатите, съчетани с по-скоро мечи перспективи за зърнените пазари, подсказват, че ситуацията може да се влоши. Пазарът на карбамид остава стабилен, като цените в основните експортни региони се задържат на устойчиви до високи нива при стабилно търсене. Пазарът на DAP е силно зависим от търгове, като купувачите подхождат предпазливо. Комфортните запаси в Южна Азия ограничават спешността за внос, докато ограничената наличност на спот количества продължава да подкрепя цените. Пазарът на амониев сулфат се засилва, воден от по-високите цени в Китай и ограниченото предлагане. Доставчиците остават предпазливи, а купувачите – резервирани при настоящите ценови нива.












 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
