Индийският търг за внос на
урея привлече оферти за 2,2 млн.тона от които около 850 хил.тона бяха предложени при цени под $370/т CFR, а късият срок за доставка до 25 декември, заедно със слабо търсене от други основни вносители изглежда се явиха като катализатор за понижение на цените на уреята. В допълнение, очевидно запасите в страната са незаводолителни, тъй като IPL реши да не губи време и веднага отправи контра оферти за близо 1 млн.тона.
Цените са спаднали навсякъде, като в Бразилия сега се съобщава за оферти на нива от $345-350/тон CFR в сравнение с миналата седмица, когато бяха около $370/тон CFR. Бавният темп на търсенето, съчетан със значителен брой кораби с урея (около 1,5 млн. тона, които обичайно се продават по време на пътуването) насочени към Бразилия до декември, е довел до отслабване на пазара.
Европейските купувачи действат предпазливо на фона на слабото търсене на континента и дори спирането на завода на Yara във Ферара (с капацитет на производство от 600 хил.тона), не отключва силна покупателна активност, или поне докато FOB нивата в Египет не се понижат. Слаба активност се наблюдава и на NOLA в САЩ, където FOB баржите за ноември се продават при $308-310/къс тон.
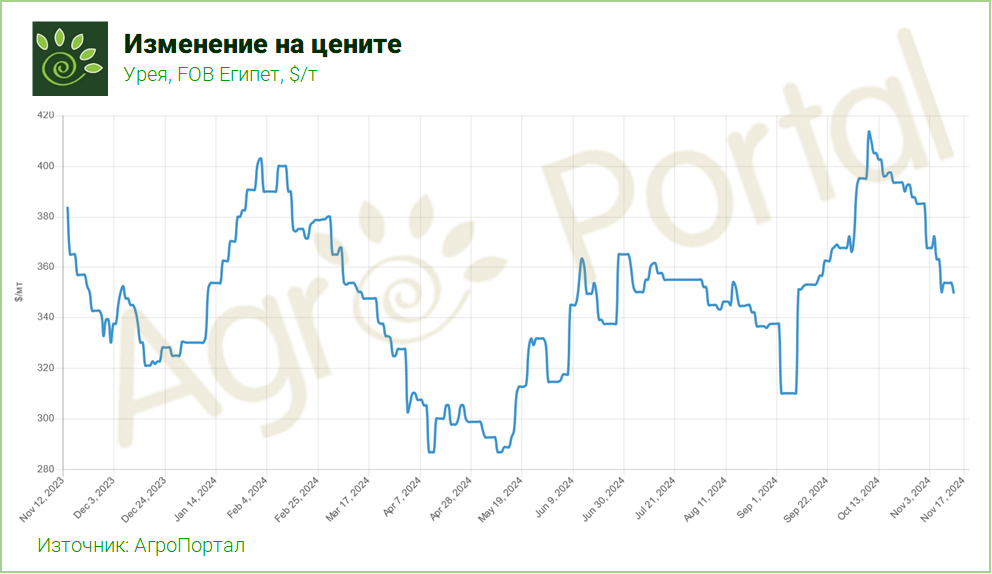
Търсенето за вносна урея от Турция също е слабо, но ако котировките продължат да се понижават, вероятно ще видим по-голяма активност. Иранската урея за Турция текущо се предлага при $350/т CFR, но и тези цени се очаква да се понижат. Турция, основен вносител на урея, е внесла 1,98 млн.тона от януари до септември, което представлява спад от 24% (623 хил.тона) спрямо предходната година, но все пак е по-високо от внесените 1,63 млн.тона за същия период през 2022 г. Уреята с произход от Иран представлява 1,1 млн.тона, което е спад с 12% (114 хил.тона) на годишна база.
Етиопската ЕABC инициира търг за внос на 200 хил.тона гранулирана урея, който ще се проведе на 19 ноември, за доставка до средата на януари. Вносът от януари до октомври възлиза на 659 хил.тона, което е увеличение от 8% (51 хил.тона) в сравнение с предходната година и по-високо от 456 хил.тона за същия период през 2022 г. Египет е най-големият доставчик с 353 хил.тона.
По-голямата част от котировките на
амоняка останаха непроменени тази седмица, като балансът между търсенето и предлагането е по-уравновесен в сравнение с предишните месеци. Въпреки това, нови сделки в Северна Африка бяха сключени с премия спрямо последната сделка. Това включва такава в Алжир, където Yara закупи два спот карго товара с общо количество от приблизително 30 000 тона на цена от $572,5/тон FOB, което е с $12-13/тон повече спрямо последната сделка, отбелязвайки най-високата цена за тази година.
Относително стабилни остават и цените на
поташа тази седмица, с изключение на Китай, на фона на потенциална търговска война между два от основните производители в световен мащаб (Uralkali и BPC). MOP цените в Бразилия се задържаха стабилни при $280-290/т CFR, а интересът за покупки се очаква да се засили с наближаването на сезона на царевицата сафриня.
През първите 10 месеца на 2024 г. цените на gMOP са спаднали от средно $315/тон CFR до най-ниската стойност от $283/т CFR. Наскоро проведеният търг за внос на MOP от Pupuk Indonesia се превърна в основна тема на пазара в Югоизточна Азия, като се очакват сделки при $302/тон CFR.
На пазара на
преработените фосфати се вижда, че апетитът за внос на Индия вече не е толкова голям и търсенето отслабва. Засега спот цените остават стабилни при $634-638/т CFR, което се потвърждава и от сделки за 110 хил.тона с Maaden при $635/т CFR за доставка през ноември. Отново за спот доставка бяха договорени и около 30 хил.тона руски МАР от RCF при $680/т CFR.
Етиопската ЕАВС е започнала договарянето на покупки от получените оферти за 1,27 млн.тона в своя търг за внос на DAP. Според някои пазарни участници, ЕАВС досега е договорила около 400 хил.тона, основно китайски DAP, а покупките вероятно ще продължат. Поради тази информация FOB цените в Китай се повишиха до $610-620/т. Последните търгове на EABC показват промяна от вноса на NPS (азот-фосфор-сяра) към DAP. Исторически погледнато, EABC е внасяла над 1 млн.тона NPS годишно от Мароко, като доставката обикновено се договаря чрез годишен търг, обявяван около август-септември. Друг интересен факт е, че не се наблюдава участието на Мароко в търга за DAP.








 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
