Акценти от световните пазари
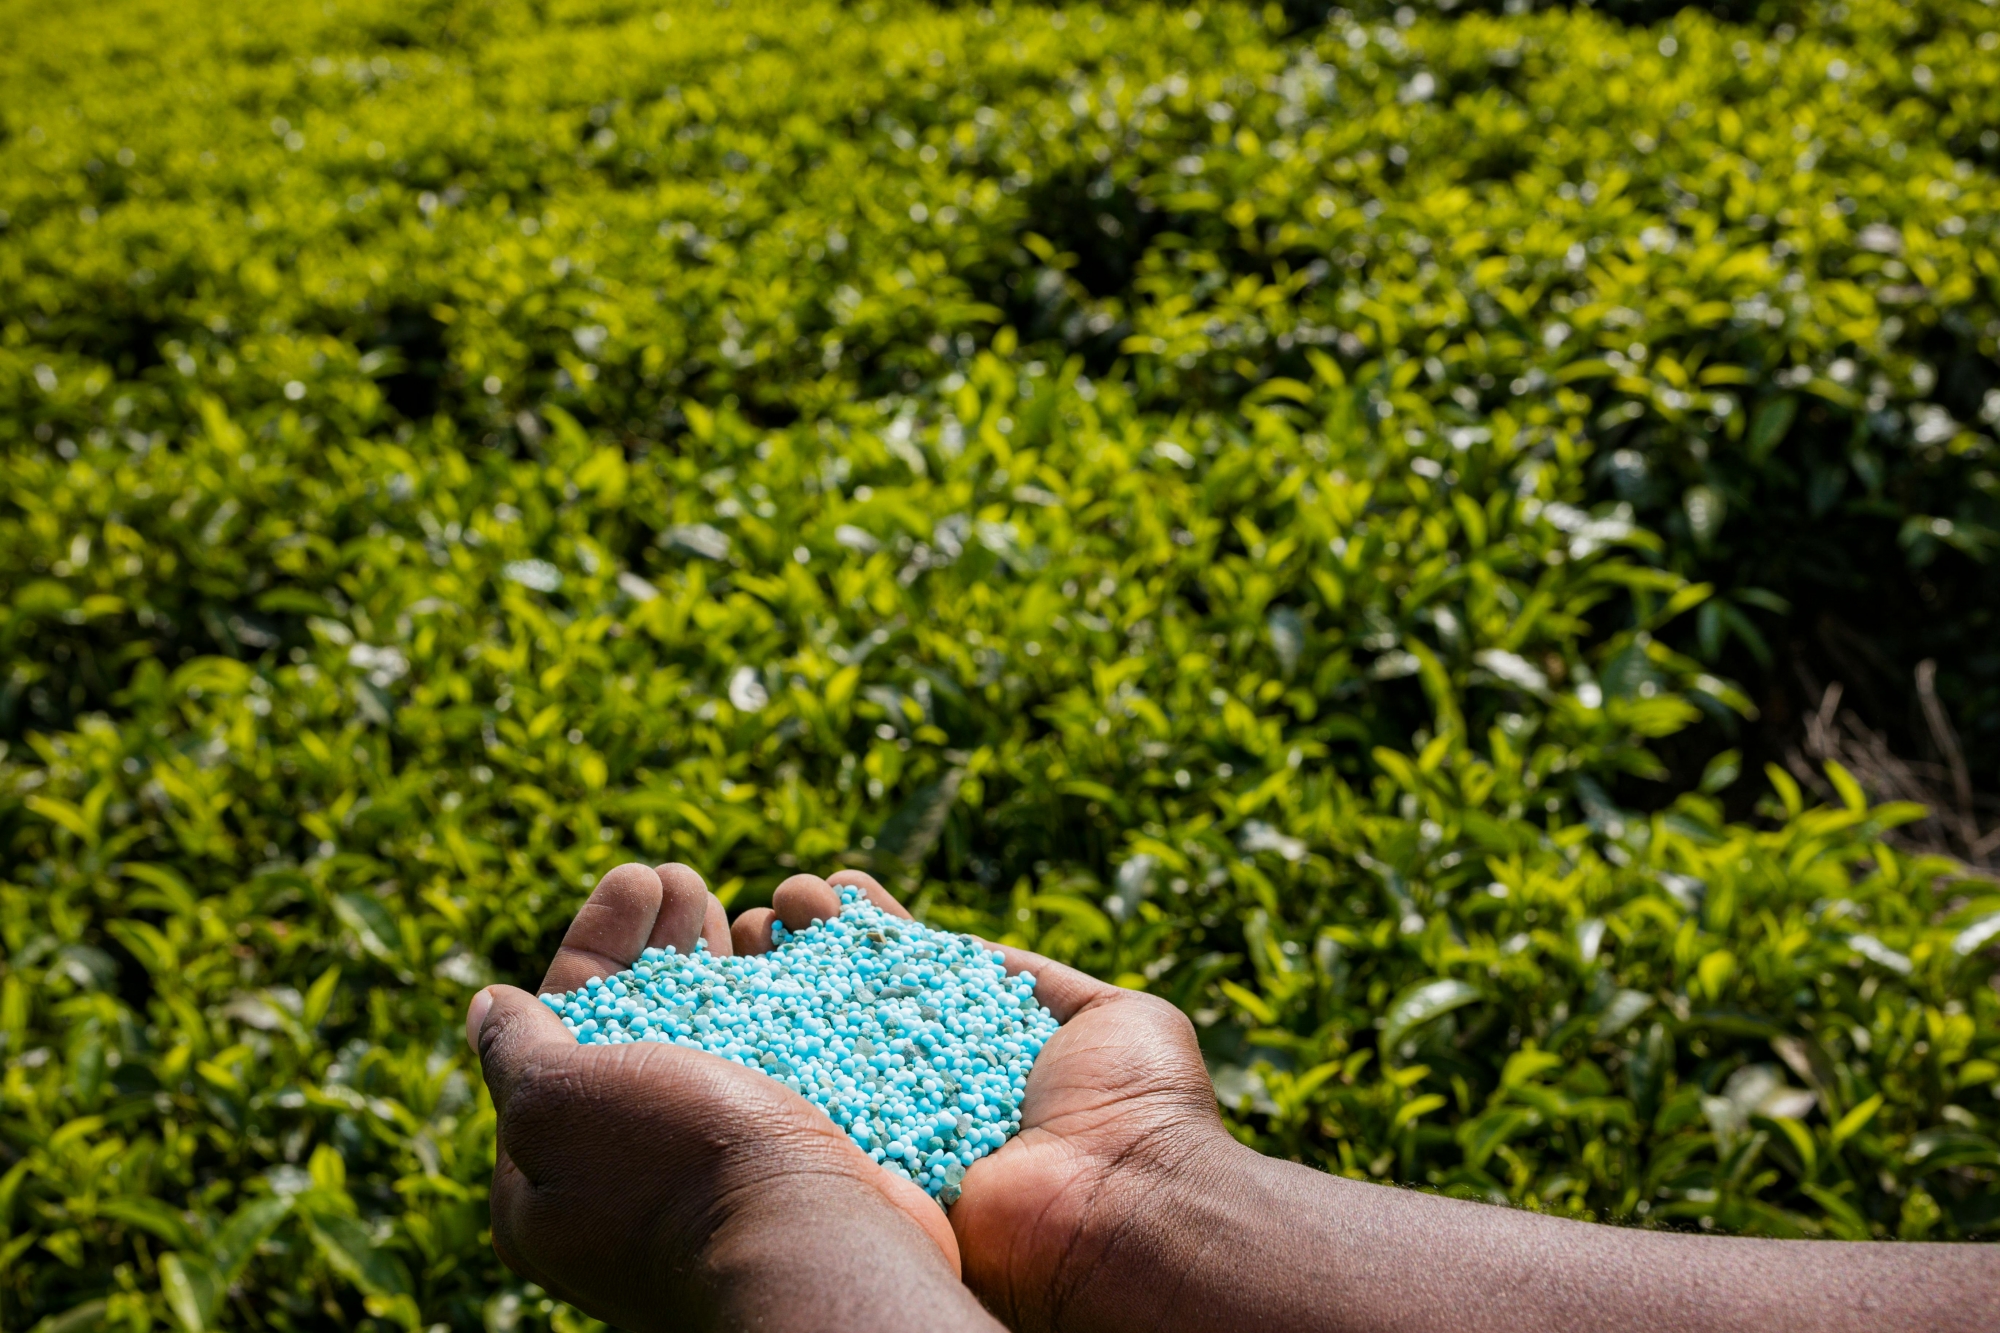
Ограниченото движение през Ормузкия проток вече продължава повече от седмица и цените на торовете се повишиха значително. Имаше надежди, че ситуацията ще се нормализира, но обичайният корабен трафик все още не се възстановява. Това означава, че торове не могат да бъдат изнасяни от региона, което вече започва да влияе и върху самото производство. Производителите в Персийския залив ще бъдат принудени да спрат производството в даден момент, тъй като ще се изправят пред липса на складови мощности. А веднъж спрени, заводите не могат да бъдат пуснати отново веднага – възстановяването на пълния производствен капацитет отнема седмици. Поради това недостигът на предлагане може да се усеща далеч след момента, в който самият конфликт приключи. В момента целият пазар изглежда като огромен домино ефект.
Проблемът се задълбочава и от други фактори, които вече натоварваха световния пазар. Китай вече обяви, че няма да изнася торове поне до август, като е възможно ограниченията да продължат и след това. В Европа производството на азотни торове работи около 75% от нормалния капацитет още от периода 2021–2022 г., когато бяха ограничени евтините руски газови доставки. Сега към това се добавят и рисковете за производството в страни като Катар, Иран и Саудитска Арабия заради войната. Освен това производството на природен газ в Израел също е засегнато, а част от този газ се използва за производството на азотни торове в Египет, което може да създаде допълнителни проблеми. Факторите за наблюдение са много. Ще представим отделна статия, посветена на потенциалния ефект от тези сътресения върху различните сегменти на пазара на торове.
Що се отнася до физическия пазар, през последната седмица се наблюдаваше силна търговска активност от Африка и Югоизточна Азия. Алжирски производители продадоха около 125 хил. тона на цена от 680 USD/т FOB – ниво, невиждано от четвъртото тримесечие на 2022 г. Египетски производители договориха около 75 хил. тона, основно за товарене през март, но част и за април. През седмицата цените се повишиха от около 500 USD/т до 685 USD/т FOB Египет. Нигерийският производител Dangote беше почти разпродал наличностите си още преди избухването на конфликта, но през изминалата седмица реализира товар от 30 хил. тона на цена от 655 USD/т FOB. Пазарът в САЩ купуваше в панически режим – баржи се търгуваха в понеделник около 470 USD/къс тон FOB, а до сряда цената достигна 620 USD/къс тон FOB. В Балтика цените достигнаха 560–570 USD/т FOB. В Малайзия Petronas продаде товар от 30 хил. тона на цена от 650 USD/т за доставка през април. Колкото по-дълго продължава несигурността, толкова по-силен ще бъде натискът върху пазара през следващите седмици, които традиционно са най-активните в годината по отношение на покупки.
Ситуацията около последната индийска покупка на карбамид остава изключително неясна. Около 500–600 хил. тона договорени в търга трябваше да пристигнат от Близкия изток, но в момента тези количества са блокирани там. Повечето доставчици в офертите си са посочили, че продуктът ще бъде доставен от „отворен произход“ (тоест общо взето може да бъде от целия свят), а не конкретно от Близкия изток, поради което не може да се приложи форсмажор. В същото време е ясно, че заместването на такъв обем изглежда физически невъзможно. Затова Индия може да налее масло в огъня, ако скоро обяви нов търг за внос – нещо, което със сигурност няма да бъде възприето като меча новина за цените на карбамида.
Междувременно цените на амониевия сулфат се повишиха в целия свят, следвайки възходящата тенденция при карбамида. В Китай цените на стандартния продукт достигнаха диапазон 200–210 USD/т FOB, а на гранулирания продукт – 215–220 USD/т FOB, което е ръст от 10–20 USD/т за седмицата. В Европа цените също скочиха, но производители и търговци временно влизат в режим на изчакване. Пазарът на нитрати също поскъпна, следвайки движението на карбамида, макар реалната търговска активност да остана ограничена. Амониевият нитрат от балтийските пристанища достигна 360–430 USD/т FOB поради недостиг на доставки от руските производители. Цените на амоняка също нараснаха, особено за Европа, където производителите може да се нуждаят от повече внос предвид рязкото поскъпване на природния газ. Сделки са били сключени на около 750 USD/т CFR Европа за доставка в средата на март.
Перспективи
Най-големите опасения на световния пазар на торове започват да се материализират. Ескалацията на напрежението в Близкия изток вече се отразява както на суровинните, така и на финансовите пазари. Спирането на корабния трафик през Ормузкия проток доведе до рязко повишение на износните цени на карбамида от Египет. В същото време проблемите в корабоплаването – с все още неясна продължителност – могат да създадат сериозни затруднения за страните, които внасят торове, точно преди пролетната сеитба. Под риск се оказва значителна част от глобалната търговия: около 47% от международните доставки на сяра, 43% от карбамида, 27% от амоняка и 24% от фосфатните торове. В резултат индустрията навлиза в период на силна несигурност, а пълният мащаб на последствията все още остава трудно предвидим.








 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
