Акценти от световните пазари
През седмицата не се наблюдаваше особена активност на международния пазар на урея. Може би единственото изключение е сделка с едно карго гранулиран карбамид, за което има информация, че е продадено на Австралия от производител в Близкия изток при цена от $340/т FOB, но все още липсва официално потвърждение.
Обемът на иранския износ нараства, като производителите се опитват да задържат $300/т FOB, но изглежда най-вероятно ще трябва да преразгледат очакванията си и да намалят цените, за да привлекат активни покупки. От друга страна, египетските производители са притеснени от липсата на интерес от Европа, която очаква по-слаба реколта. Производителите на урея в Алжир и Нигерия също срещат трудности с реализирането на продажби.
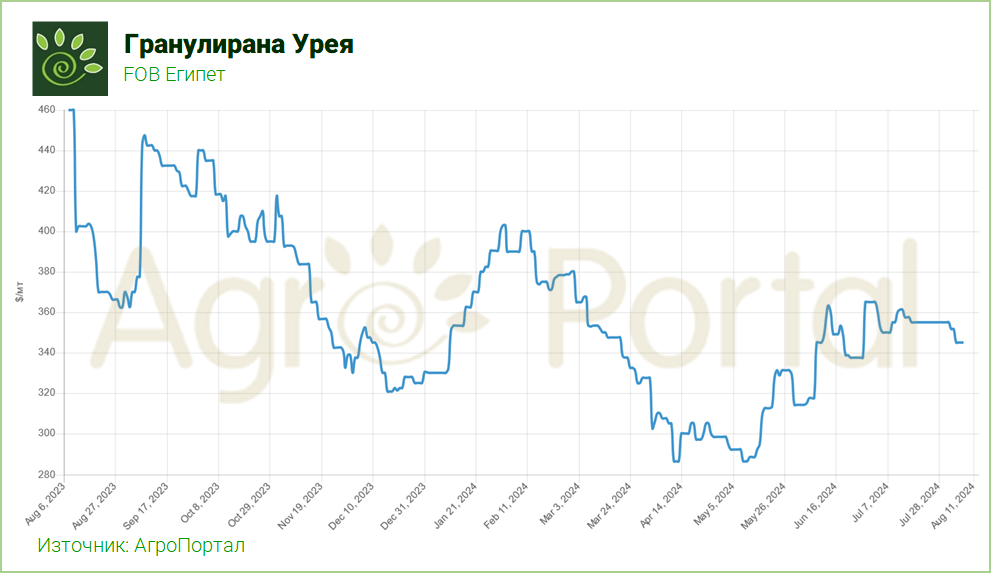
Бразилските вносители се възползват от по-евтина урея от санкционирани страни като Русия, Венецуела и Иран, което допълнително затруднява продажбите на останалите производители към този огромен пазар. Текущите оферти на база CFR са около $340-350/т, но не се наблюдават активни покупки.
Въпреки текущите си запаси от близо 10 млн.тона (Мт), Индия се очаква отново да излезе на пазара, провеждайки търг за внос в следващите десетина дни, но прогнозите са за минимален обем покупки, който няма да успее да повиши цените.
Подобно на уреята, и поташът се характеризира със слабo търсене и търговска активност през седмицата. В Бразилия, поташът успя да ограничи поевтиняването си, задържайки се на около $305-310/т CFR, но пазарните очаквания са, че те ще спаднат допълнително през следващите седмици с $10-15/т. Ситуацията в Югоизточна Азия е подобна, където средните доставни цени за стандарния МОР спаднаха до около $282/т, а тези на гранулирания за $328/т CFR – и двете достигащи тригодишно дъно.
Ограниченото предлагане на преработени фосфати тласка ръст на цените. Докато цените на MAP (моноамониев фосфат) в Бразилия успяват да се задържат на около $635/т CFR, то Пакистан купува DAP (диамониев фосфат) на цени, за които се твърди, че са над $620/т CFR, а има информация, че Ma’aden от Саудитска Арабия продава 130 хил.тона (кмт) DAP на Индия на цена от $590/т CFR, което е с $50/т повече от последната сключена сделка и с $80/т спрямо края на май. Търсенето в Индия изглежда е било подсилено от субсидия за DAP, изчисляваща се на $42/т, поради което много купувачи активно се опитват да си набавят DAP въпреки ограниченото предлагане. По всичко личи, че тази комбинация ще повиши цените в Индия през следващите седмици. Купувачите по целия свят сега търсят алтернативни продукти като NPK, NP и TSP, което логично повишава цените и на тези продукти.
Пазарът на амоняк кипи от активност. На запад цените растат поради продължаващи проблеми с производството и ограничени наличности, докато на изток остават предимно стабилни. Амонякът в Северозападна Европа достига най-високите си стойности от края на декември миналата година до $550-575/т CFR, спрямо $480-510/т CFR от миналата седмица. Същевременно наличностите в Азия се подобряват, като се наблюдава по-слаб апетит откъм покупки и търсене, което балансира цените, а вътрешните такива в Китай дори се понижават.
Перспективи
Международните пазари на урея и поташ тази седмица се характеризираха със слаба или никаква активност, като изгледите в краткосрочен план не показват ясна индикация за ръст на цените. Индия и Пакистан активно внасят диамониев фосфат, поддържайки стойностите високи. Котировките на амоняк се покачват на запад от Суец поради продължаващи проблеми с производството, а перспективите са цените да нарастват, с очаквания, че Индия ще излезе на пазара, за да презареди запасите си.













 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
