Времето
Скорошните дъждове спомогнаха на зимната пшеница в САЩ. Спорадичното дъждовно време, което преобладаваше във Франция и Германия през седмицата, сега се очаква да доведе до повече валежи, докато в някой части температурите ще достигнат до 20°C за първи път тази година. На добри дъждове се радваха и фермерите в цяла Украйна, а очакваните такива в Китай ще подействат благоприятно на пшеницата в Северните, Западни и Южни райони на страната.
Акценти от световните пазари
Пазарите на пшеницата в момента виждат смесени перспективи за производството при основните производители в Северното полукълбо през 2024 г. Според посевната служба на ЕС - MARS, голям процент от европейската пшеница е в посредствено състояние, но все пак повиши оценката за средния добив с 2% в сравнение с предишната оценка, до 591кг/дка. В прогнозата си за средните добиви в България, MARS оценяват пшеницата на 561кг/дка, което е с 18 кг/дка повече от предходния сезон и 47 кг/дка повече спрямо средната 5 годишна стойност.
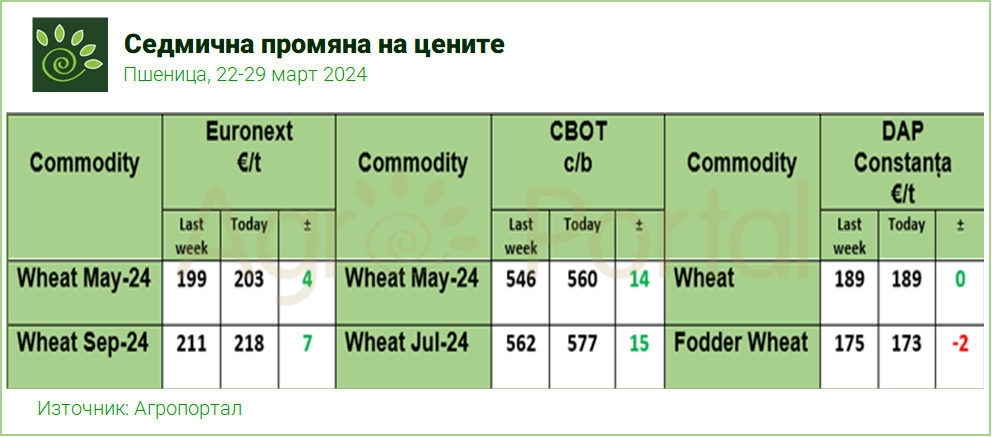
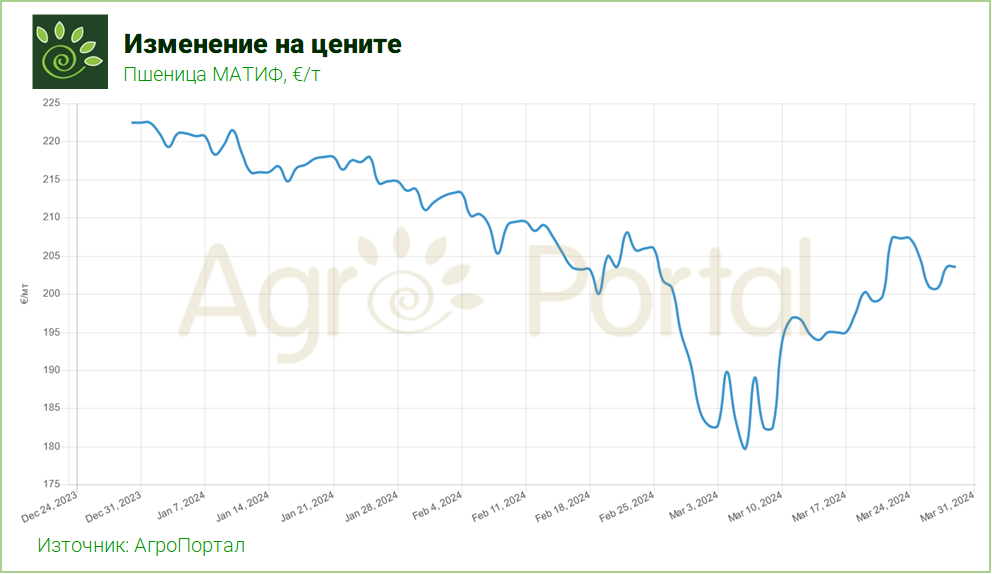
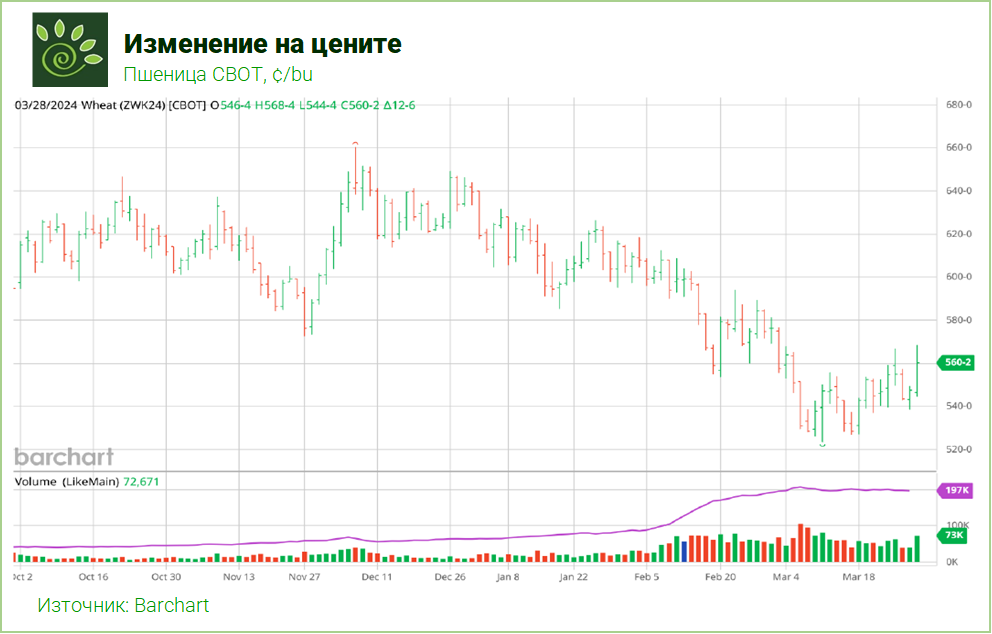
По-рано тази седмица котировките на МАТИФ достигнаха връх, невиждан от 23 февруари, тъй като опасенията за потенциални сътресения на черноморската търговия от конфликта в Украйна не отшумяха напълно, както и последните оценки показващи по-слабо производство на пшеница в ЕС тази година. Понастоящем котировките се опитват да се затвърдят над психологическия праг от €200/т, докато пазарните участници оценяват данните на USDA за площите с пшеница в САЩ за реколта 2024 г. и запасите от зърно в страната.
Според доклада „Prospective Plantings“, общата площ с пшеница в САЩ през 2024 г. се оценява на 47,5 милиона акра, което е с 4% по-малко от 2023 г. Зимната пшеница се оценява на 34,1 милиона акра, което е със 7% по-малко от миналата година и с 1% от предишната оценка. От тях приблизително 24,3 милиона акра ще бъдат с твърда червена зимна (HRW), 6,26 милиона акра за мека червена зимна (SRW) и 3,59 милиона акра са с бяла зимна (SW). Прогнозираните площи с пролетна пшеница се оценяват на 11,3 милиона акра, с 1% повече от 2023 г., като тези с дурум пшеница, се очаква да бъдат общо 2,03 милиона акра, с 22% повече от предходната година.
По отношение на запасите в САЩ, USDA смята, че общите запаси от пшеница към 1 март 2024 г. са общо 1,09 милиарда бушела или 30 Мт, което е с 16% повече от 2023г. Относно дурум пшеницата, USDA виждат общо 36,6 милиона бушела (10 Мт) което е с 2% повече от 2023 г.
Европейската комисия направи първата си прогноза за реколтата от пшеница за сезон 2024/25 в ЕС, до четиригодишно дъно равняващо се на 120,8 Мт (с 4% по-малко от този сезон и най-ниското ниво от 2020/21), поради неблагоприятните климатични условия по време на сеитбата и по-малко площи, които се оценяват на 20,95 милиона хектара, със среден добив почти непроменен в сравнение с този сезон от близо 600 кг/дка.
Износът на мека пшеница от ЕС беше определен на 31 Мт, почти без промяна. След като вносът стана чувствителна тема в ЕС, поради притока на украинско зърно, Комисията изчисли, че импорта на пшеница ще спадне до 4,4 Мт (от 7,5 Мт през този сезон). При тези условия запасите от пшеница в края на сезона ще намалеят драстично, до 12,1 Мт (при 19,9 Мт, очаквани този сезон).
Производството на дурум пшеница в ЕС продължава да намалява и се очаква да достигне най-ниското си ниво от 1993г насам. ЕК прогнозира реколтата да спадне с 5% до 6,6 Мт през бъдещия сезон, от 7 Мт през текущия. Това също би било спад от 10% спрямо средната стойност за последните пет години. Спадът на годишна база отново ще бъде съсредоточен в Италия и Франция, където производството съответно от 3,4 Мт и 1,1 Мт ще бъде на най-ниското си ниво от над 25 години. Очаква се Испания да възстанови производството си до 713 кмт от миналогодишните 427 кмт, когато бе засегната от сериозна суша.
Черноморския регион
Консултантската агенция SovEcon актуализира своята прогноза за реколтата от пшеница в Русия през 2024 г. до 94 Мт, което е с 0,4 Мт повече от предишни оценки и 92,8 Мт, пожънати през 2023 г. Прогнозата за зимната пшеница е повишена с 0,5 Мт до 68,2 Мт, докато прогнозата за пролетната пшеница пада с 0,2 Мт до 25,7 Мт. Анализаторите предупреждават обаче, че през последните седмици условията за посевите са се влошили, със спад във валежите на Юг с 40-60% в сравнение с нормалното и с 20-40% в района на Волга.
На този фон стойностите на руската пшеница станаха по-твърди, като офертите за пшеница 12,5% се оценяват на около $207-210/т FOB и пшеница 11,5% на $198/т FOB за товарене през април. Предложенията за украинска пшеница 11,5% са около $252/т CIF Виетнам за товарене през април-май и приблизително на $217-223/т CIF Испания за същия период. Офертите за фуражна пшеница в пристанищата на CVB са около $200/т за товарене през май, докато търсенето на хлебна пшеница е сравнително слабо.
Перспективи
Подновеното напрежение около експортната инфраструктура на Украйна и слуховете, че скорошните руски атаки срещу черноморските пристанища могат да забавят износа на селскостопански продукти от Украйна през април и май, може да доведат до повече подкрепа за цените на пшеницата както на СМЕ и Euronext, така и на физическите пазари. Освен това, въпреки че прогнозата за реколтата от пшеница в Русия се е увеличила, климатичните условия през най-важните фази за формиране на добив ще бъдат от най-голямо значение, а ако сушата в основните производствени райони се задържи, то определено бъдещите оценки ще бъдат ревизирани надолу.












 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
