Времето
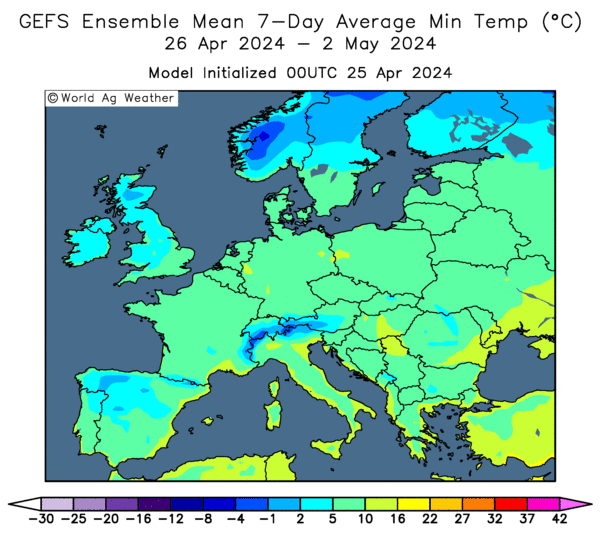
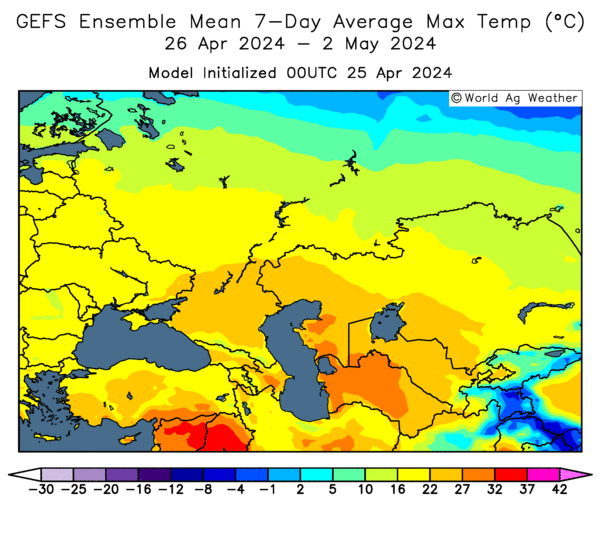
Почти зимното време в Западна Европа със сигурност не е в полза на посевите, а дъждовете ще продължат и през следващото седемдневие. Все още няма яснота за щетите от скорошните минусови температури, но навярно ще видим подкрепа за котировките в Париж. В Югоизточна Европа влагозапасяемостта се подобрява след така необходимите дъждове донесли успокоение и надежда за фермерите. Същевременно високите температури и продължаващи сухи условия в Русия пораждат все повече притеснения, а пазарите отчетливо следят ситуацията.
Акценти от световните пазари
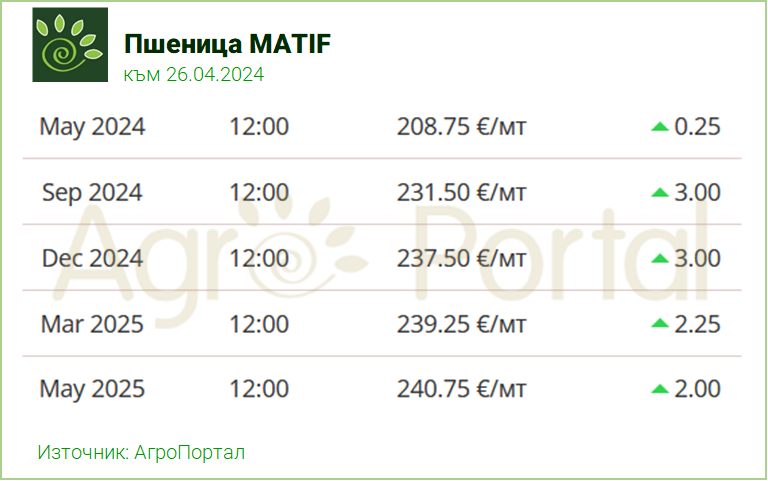
Пшеницата на MATIF поскъпна с 4% в понеделник до най-високото си ниво от края на януари, като пазарът е подкрепен от неблагоприятно за новата реколта време в Западна Европа и руските атаки срещу украински черноморски пристанища, подновили опасенията за украинския експорт. Студеното време със сигурност ще навреди на посевите в ЕС (особено във Франция, Германия и Полша, с отчетени и прогнозирани слани), докато валежите все така отсъстват от прогнозата за времето в Южна Русия. Фондовете в Европа продължават да покриват къси позиции на зърнените пазари в Париж, като през миналата седмица нетно късите на пазара на пшеницата спадат с една трета или 16к до 32к, все още нетно къси контракта.
Посевната служба на Европейската комисия отчитат подобряващи се условия за новата зърнена реколта в Европа, като в последния си доклад повишават, макар и минимално прогнозите си за средните добиви на зимните и ранни пролетни култури. Средният добив от мека пшеница е повишен с 2кг до 593 кг/дка, срещу 582 кг/дка преди година и 587 кг/дка средно за последните 5 години. След сушата от миналата пролет, най-голямо възстановяване на добивите ще имат в Испания със 72% и Португалия с 67%. Над средните до сега добиви се прогнозират още в Румъния, Италия, България и Унгария. Почти изцяло заради Испания повишени средни добиви има и дурум пшеницата до 347 кг/дка, срещу 329 кг/дка преди година.
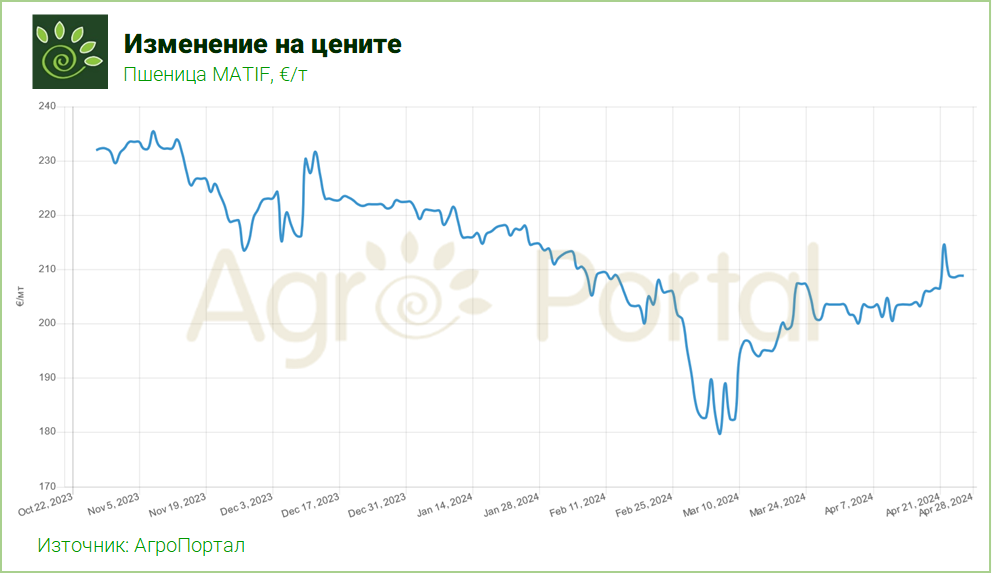
Цените на пшеницата в Чикаго се повишиха значително по-рано през седмицата, повлияни от продължаващите сухи условия в главните производителни райони за пшеница на САЩ и повишеното геополитическо напрежение в Близкия изток и Черноморския регион, а фючърсите на зимната пшеница отчитат най-големите ръстове, като се повишават с повече от 3% регистрирайки двуцифрени печалби.
През седмицата видяхме сравнително добра активност на международните пазари с покупки на 9,5-15% пшеница от САЩ за Южна Корея ($220-$280) и Тайван ($234-$333). Днес Турция обяви провеждането на търг за продажба на 100 кмт дурум пшеница, а по-рано през седмицата Алжир договори до 200 кмт дурум от Мексико при $395-$410/т CFR. Тайланд анулира търг за внос на фуражна пшеница, а Йордания канселира четвърти подред търг за внос на хлебна такава поради „високи цени и лимитирано участие“, което е интересна стратегия имайки предвид покачващите се световни котировки които рефлектират върху офертите които страната получава. Все пак в даден момент МIT ще трябва да направи заветната покупка за юни/юли, тъй като няма яснота с какви запаси разполага, но почти със сигурност ще плати доста по-висока цена спрямо началото на март откогато започна да анулира търгове. От друга страна все пак договори фуражен ечемик с предполагаем румънски произход за $217/т CFR.
Според FAS на USDA вносът на пшеница в Египет ще нарасне през пазарната 2024/25 година, тъй като икономиката на страната се стабилизира и достъпа до чуждестранна валута се подобрява. Прогнозите са импорта на пшеница в страната да достигне 11,2 Мт през следващия сезон, което да бъде с 2% повече спрямо текущия. Навярно Русия, Румъния и Украйна ще останат основните доставчици поради факта, че Египет е „ценово чувствителен пазар“, който разчита в голяма степен на тези страни поради конкурентните цени и по-ниските транспортни разходи.
Черноморския регион
Заради сухото и по-топло време пролетната сеитба в Русия изглежда се забавя и по данни на Министерството на земеделието към 23 април сеитбата на пролетната пшеница достига засети 971 кха, спрямо 1,3 Мхa преди година. Общо прогнозирани са 13,37 Мха, по-малко от миналогодишните 14,06 Мха. Сеитбата на пролетен ечемик достига 1,6 Мха или 22,8% от общо планираните 7,2 Мха (7,25 Мха - 2023г), спрямо 2 Мха преди година.
В Украйна отчитат поредна седмица на бърза пролетна сеитба. Пшеницата вече е приключена на 91% върху 264 кха (2023 – 191кха), ечемика на 93% върху 762 кха (639 кха).
Перспективи
Като се имат предвид настоящите тенденции и наблюдаваните предизвикателства, пазарът на пшеница ще се характеризира с висока волатилност поне и през следващата седмица, а последната седмица от месеца ще бъде от голяма важност за настроенията относно новата реколта. Тепърва предстои да разберем как ефекта от влошените климатични условия в Западна европа и Русия ще рефлектират на котировките на пшеницата, а потенциалните геополитически и военни действия имат всички предпоставки да окажат подкрепа за цените.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
