

Седмичен обзор на пазарите в маслодайния комплекс (25 септември – 2 октомври)
Палмовото, соевото, рапичното и слънчогледовото масло започват есента под натиск, но към края на годината тези пазари могат да намерят подкрепа.
Борси
Пшеницата на MATIF отчита седмичен ръст, но към момента цените отстъпват под натиска на силните корекции в САЩ. Септемврийският контракт за хлебна пшеница на Euronext затвори вчера на 213,50 EUR/т и продължава да се понижава. Европейският пазар остава под влияние на подобрените метеорологични условия в Западна и Централна Европа, след като последните валежи ограничиха опасенията от засушаване при житните култури. Въпреки очаквания спад спрямо предходния сезон, перспективите за реколтата в ЕС остават относително стабилни. USDA оценява производството на пшеница в ЕС за сезон 2026/27 на 136 млн. тона – с 6,3% под нивото от предходния сезон, когато бяха прибрани около 145 млн. тона, една от най-силните реколти през последните години.
Консултантската компания Expana също ревизира леко нагоре прогнозата си за производството на пшеница в ЕС през 2026/27 заради подобрените условия преди жътва в редица европейски региони. Очакванията вече са за реколта от 128,8 млн. тона, като особено добри перспективи се очертават за Румъния, България и частично Испания. Завръщането на валежите във Франция и Германия също намали притесненията за суша. Expana очаква и леко увеличение на европейския износ на пшеница през сезоните 2025/26 и 2026/27, като прогнозата е за около 30 млн. тона.
На CBOT пшеницата поевтиня рязко след първия ден от срещата между Доналд Тръмп и Си Дзинпин в Пекин, която не донесе конкретни сигнали за нови китайски покупки на американска земеделска продукция. Това разочарова пазара, който очакваше по-благоприятни перспективи за американския аграрен износ. Въпреки това седмичните експортни продажби на стара реколта достигнаха 134 хил. тона и надхвърлиха пазарните очаквания от 100 хил. тона, като Индонезия закупи 50 хил. тона HRW пшеница. Продажбите от нова реколта обаче останаха малко под очакванията – 221 хил. тона при прогнози за 225 хил. тона.
Според майския доклад WASDE световното производство на пшеница през сезон 2026/27 се очаква да намалее с 24,8 млн. тона на годишна база до 819,1 млн. тона. Въпреки че това би била втората най-голяма реколта в историята, спадът е концентриран основно при ключовите износители – ЕС, Канада, Аржентина и Австралия – чието производство има най-силно влияние върху международните цени. Най-сериозен спад се очаква в САЩ, където USDA прогнозира реколта от 42 млн. тона, или с 21,1% под предходния сезон. Това се случва на фона на продължаващо влошаване на състоянието на посевите в страната. От друга страна USDA прогнозира по-високи реколти в част от основните вносители, което свива световната търговия и рефлектира върху потенциално по-силно движение на цената.
Борсата за зърно в Буенос Айрес (BAGE) публикува първата си прогноза за реколтата от пшеница в Аржентина през сезон 2026/27, според която производството ще спадне до 21,3 млн. тона – с 23,4% под нивото от предходния сезон (27,8 млн. тона), основно заради намаляване на площите. В Бразилия консултантската компания Safras & Mercado също понижи прогнозата си за производството на пшеница до 6,16 млн. тона, или с 23,3% под предходната година, посочвайки високите цени на торовете и все по-слабите маржове за производителите. Ако тези оценки се потвърдят, Бразилия може да се нуждае от внос на над 8 млн. тона пшеница, за да покрие вътрешното си потребление.
На пазара в Черноморския регион офертите за руска и украинска пшеница започнаха постепенно да се повишават, но търговската активност остава ограничена, като както купувачите, така и продавачите заемат изчаквателна позиция. При руската пшеница с 12,5% протеин офертите за доставки през юни-юли се покачиха до 245-250 USD/т FOB в пристанищата Новоросийск-Таман-Туапсе (NTT), въпреки че на пазара се съобщава и за сделки около 241 USD/т FOB. В Украйна пшеницата 11,5% от нова реколта се предлага на 242-248 USD/т FOB POC, докато купувачите индикират около 238 USD/т. Допълнителен натиск върху търговията оказва и продължаващото обезценяване на местните валути.
Украинските власти оценяват реколтата от пшеница за сезон 2026/27 на 22,4 млн. тона, като около 40% от нея може да бъде хлебна пшеница.
За Русия USDA прогнозира производство от 86 млн. тона пшеница през 2026/27 – с 4,8% под предходната година и под частните оценки, включително прогнозата на SovEcon за 89,7 млн. тона. Въпреки това USDA запазва сравнително агресивна прогноза за руския износ от 47 млн. тона спрямо 45,2 млн. тона на SovEcon, основно заради очакванията за по-високи преходни запаси. Това показва, че Русия вероятно ще остане силно конкурентна на международния пазар дори при по-слаба реколта. За Украйна USDA прогнозира производство от 23 млн. тона – с 4,8% под нивото от предходния сезон.
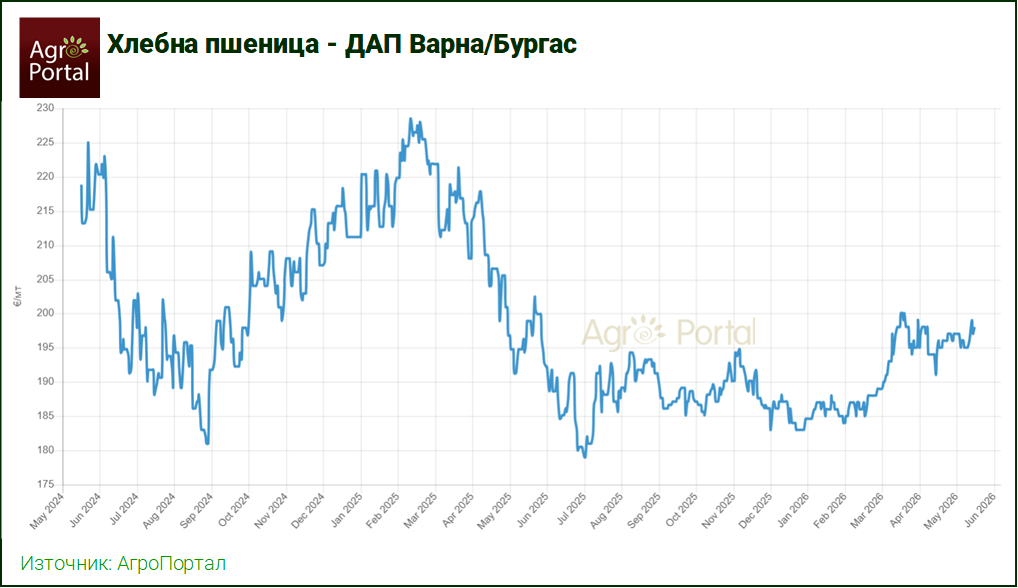
При пшеницата с 12,5% протеин офертите FOB Констанца за товарене през юни се движат около 250 USD/т, докато купувачите индикират 243-244 USD/т FOB. За нова реколта офертите за юли са с 3-4 EUR/т над септемврийския контракт на Euronext, докато офертите за покупка за август-септември остават с около 6 EUR/т под него. За пшеница 11,5% офертите FOB Констанца-Варна-Бургас (CVB) също се движат около 250 USD/т за юнско товарене срещу идеи на купувачи на 243-244 USD/т. За Румъния USDA очаква реколта от 11 млн. тона през 2026 г., което е с близо 2 млн. тона под нивото от сезон 2025/26, а за България прогнозата е за 6.5 Ммт - с 1 Ммт под предходния сезон.
Като цяло пазарът на пшеница остава в състояние на крехък баланс. В краткосрочен план натискът идва от слабия интерес за покупки и все още високите запаси, но с напредването на сезона климатичните рискове в Северното полукълбо и очакваното свиване на световната реколта могат постепенно да върнат по-силна фундаментална подкрепа за цените. В Европа подобрените метеорологични условия след последните валежи ограничават потенциала за по-сериозен ценови ръст, въпреки че производството остава под нивата от миналата година. В Черноморския регион предлагането остава активно, но търговията е предпазлива, а валутният натиск добавя допълнителна волатилност, включително и за Румъния, където се очаква по-слаба реколта през 2026 г.





| Стока | Цена | ↑↓ |
| Пшеница MATIF | ***.** €/мт | *.** |
| Царевица MATIF | ***.** €/мт | *.** |
| Рапица MATIF | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Пшеница CBOT | ***.** ¢/b | *.** |
| Царевица СВОТ | ***.** ¢/b | *.** |
| Соя СВОТ | ***.** ¢/b | *.** |
| Соев шрот СВОТ | ***.** $/st | *.** |
| Соево масло СВОТ | ***.** ¢/lb | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Лек суров петрол | 90.39 $/барел | *.** |
| EUR / USD | 1.1355 | *.** |
| USD / BGN | 1.1355 | *.** |
| Виж повече | ||

| Стока | Цена | ↑↓ |
| Хлебна пшеница, 11.5/77/180W | ***.** €/мт | *.** |
| Хлебна пшеница, 11,5/77/безW | ***.** €/мт | *.** |
| Фуражна пшеница | ***.** €/мт | *.** |
| Царевица | ***.** €/мт | *.** |
| Ечемик | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Хлебна пшеница 12.5% ФОБ Русия | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Украйна | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Румъния | ***.** $/мт | *.** |
| Хлебна пшеница ФОБ Руан Франция | ***.** €/мт | *.** |
| Пшеница, 12% ФОБ Германия | ***.** $/мт | *.** |
| Твърда зимна пшеница, 12% ФОБ САЩ | ***.** $/мт | *.** |
| Пшеница 11.5%, ФОБ Аржентина | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Слънчогледов шрот EXW България | ***.** €/тон | *.** |
| Слънчогледово кюспе (експелер) FCA Централна България | ***.** €/т | *.** |
| Сурово слънчогледово олио EXW България | ***.** €/тон | *.** |
| Сурово слънчогледово масло ФОБ Ротердам | ***.** $/мт | *.** |
| Сурово слънчогледово масло ФОБ Черно море | ***.** $/мт | *.** |
| Сурово слънчогледово масло, ФОБ Русия | ***.** $/мт | *.** |
| Сурово слънчогледово масло, СИФ Индия | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Ориз Пади EXW Италия | ***.** €/мт | *.** |
| Ориз бял дългозърнест ФОБ Индия | ***.** $/мт | *.** |
| Леща, СРТ Канада | ***.** $/мт | *.** |
| Нахут FOB Индия | ***.** $/мт | *.** |
| Ориз, Mezza Grana, EXW Италия | ***.** €/мт | *.** |
| Бял ориз BKN, ФОБ Тайланд | ***.** $/мт | *.** |
| Дългозърнест бял ориз, ФОБ Индия | ***.** $/мт | *.** |
| Виж повече | ||


 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
