Времето
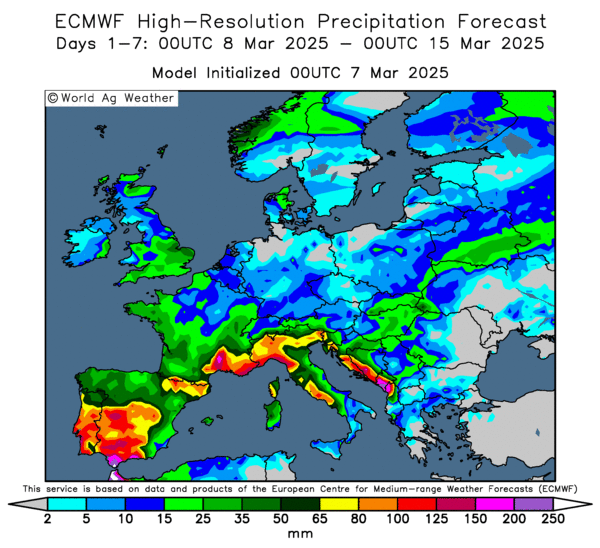
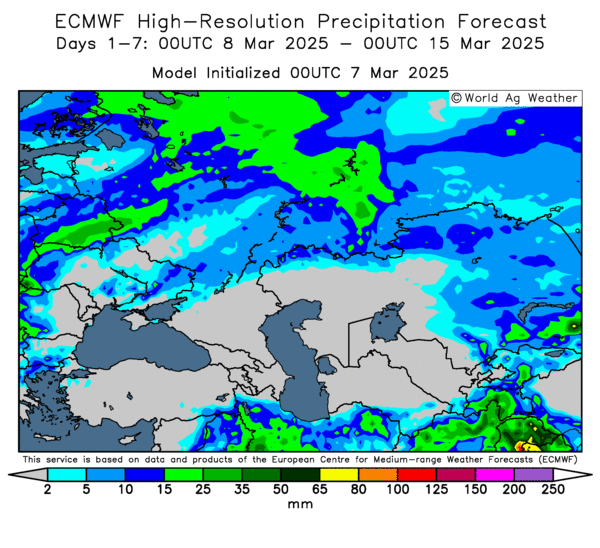
Големи части от полетата с пшеница в Източна Украйна и Южна Русия ще останат предимно сухи през следващите две седмици. Фактор за наблюдение в САЩ ще бъдат потенциални застудявания в края на март, макар че засега не се прогнозират екстремни явления. Южните части на Европа ще получат значителни валежи през следващата седмица, а температурите ще останат благоприятни.
Акценти от световните пазари
Пшеницата на MATIF се срина до най-ниските си нива от август месец насам в резултат на натиска от краткотрайните мита, които САЩ наложи върху Канада и Мексико. Въпреки че те продължиха едва няколко дни, бяха достатъчни да предизвикат паника изпратила стоковите пазари в режим на „свободно падане“. В допълнение, укрепването на еврото спрямо долара е друг основен фактор оказващ своя натиск върху европейските фючърси.
Търговска война №2 внесе сериозна нестабилност и на пазара на пшеницата в Чикаго, където волатилността се допълва и от слабите експортни продажби, американския долар, подобрените метеорологични условия в пояса със зимната пшеница и прогнозите на USDA за повече площи с пшеница през този сезон.
Според ABARES, Австралия е произвела 34,1 млн. тона пшеница през сезон 2024/25, което е с 2 млн. тона повече от декемврийската прогноза. Това представлява 31% ръст спрямо сезон 2023/24 и 28% над средното производство за последните 10 години. За сезон 2025/26 ABARES прогнозира реколта от 30,5 млн. тона, но окончателните засети площи ще зависят от количеството валежи през март. По отношение на износа, Австралия се очаква да експортира 22,2 млн. тона пшеница през 2024/25 г. и 22,8 млн. тона през 2025/26 г.
Производството на пшеница в Индия може да достигне 106 млн. тона тази година, според прогноза на Bloomberg. Това е малко под очакваните 110 млн. тона, прогнозирани от реномирани местни анализатори, като остават опасения, че високите температури в северната част на страната ще повлияят на добивите. Индийските потребители вече се сблъскват с по-скъпа пшеница, като в началото на март цените бяха с 8% по-високи от тези преди година. Правителството в Ню Делхи планира да закупи 31 млн. тона от тазгодишната реколта от фермерите в страната, но със сигурност ще е необходим внос за попълване на ниските запаси - минимум 2 млн. тона.
Новини от Черноморския регион
Понастоящем пазарът на черноморска пшеница е подложен на натиск от страна на предпазливи купувачи, които се въздържат от покупки, очаквайки по-нататъшно понижение на цените, което да компенсира ръстовете, наблюдавани от началото на годината. От друга страна, износът на руска пшеница се оценява от местните анализатори на около 7 млн. тона за периода март-юни, което е значително под държавната квота от 10,6 млн. тона. Източници от пазара твърдят, че някои руски търговци се опитват да продават пшеница на Египет на ниски цени CIF, за да генерират парични потоци. През периода януари-февруари Египет внесе 1,74 млн. тона от Русия, 343 000 тона от Украйна и 145 000 тона от Румъния и България.
Председателят на Украинската зърнена асоциация (UGA) смята, че ако условията на търговското споразумение между ЕС и Украйна се променят, украинският износ на пшеница ще бъде най-силно засегнат, като обемите, доставяни за Западна Европа, вероятно ще намалеят драстично до 1 млн. тона (от 6 млн. тона в момента) и украинската пшеница може да се наложи да търси нови пазари за износ.
Перспективи
Пазарът на пшеницата остава предимно слаб. Затоплянето вече е тук и сякаш слага край на зимата. Разбира се, този месец може да покаже много лица, но при липсата на нова порция арктически температури в климатичните модели, зимните рискови премии ще останат в миналото. С тях ще изчезнат и потенциалните фактори за по-осезаема ценова подкрепа – поне в краткосрочен план. От друга страна имаме непредвидимостта на американското правителство, което е способно да преобръща стоковите пазари с лекота.