Времето
В Европейския съюз лошото време все още има отрицателно въздействие върху посевите, възпрепятствайки пролетната сеитба в Северните и Западни части и намалявайки производствения потенциал в Източните и Южни райони. В Украйна, горещия февруари и дъждовен март доведоха до благоприятни условия и възобновяване на вегетацията при зимната пшеница месец по-рано от обичайното. Въпреки това активната военна зона на юг и изток остава проблем за селското стопанство. В Русия, условията за зимната пшеница остават стабилни, с прогноза за допълнителни валежи през следващите две седмици. В Китай, САЩ и Канада условията също са благоприятни за зимната пшеница, като вече започва сеитбата на пролетната пшеница.
Акценти от световните пазари
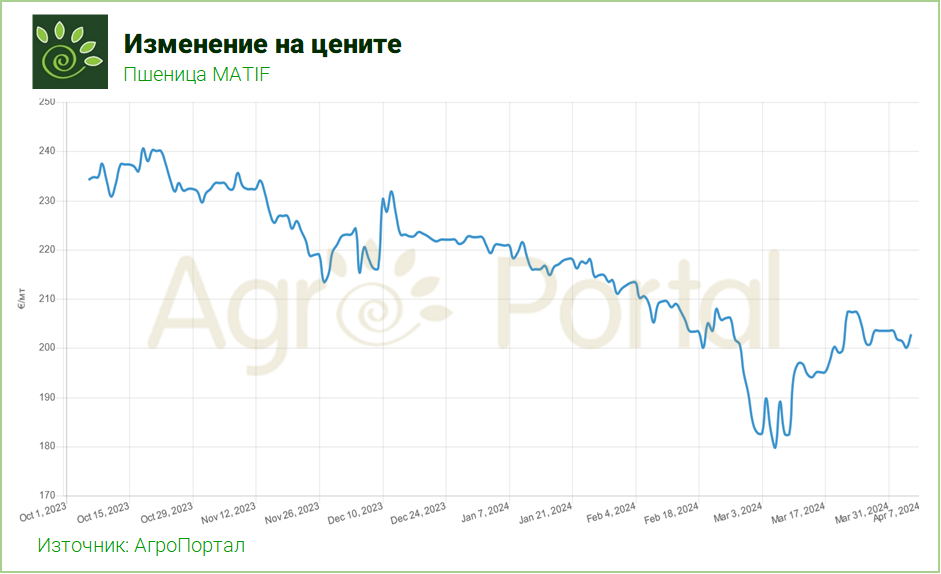
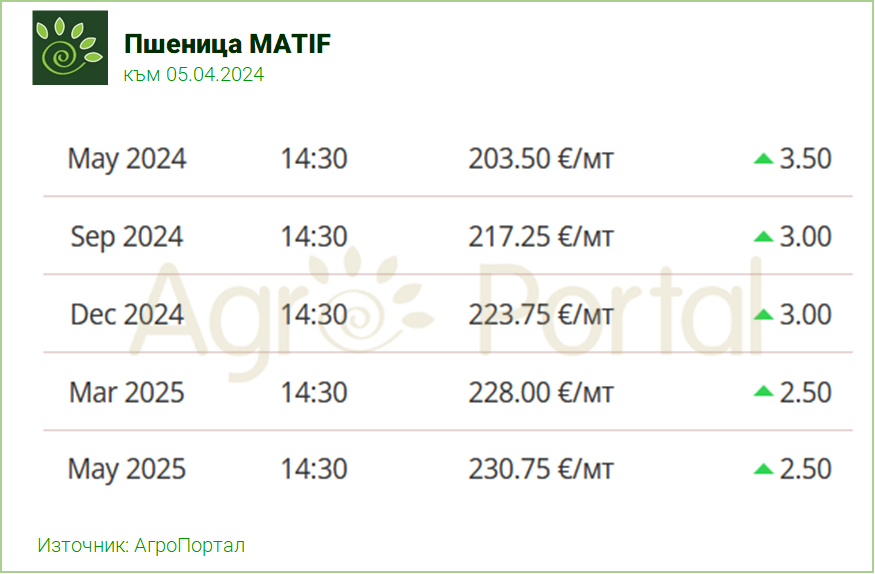
Челния контракт на пшеницата на МАТИФ загуби €1 миналата седмица, но все пак месечното изменение за март бе в полза на биковете и пшеницата успя да прибави €12/т. От друга страна, вчера падна до двуседмично дъно на психологическия праг от €200/т, тъй като по-силното евро подчерта ожесточената експортна конкуренция, а притесненията относно докладваните забавяния на руския износ изчезнаха, след като Федералната служба за ветеринарен и фитосанитарен надзор (Rosselkhoznadzor) на Русия заяви миналата седмица, че има увеличение на възраженията от страните вносителки, относно руското зърно, което не отговаря на фитосанитарните изисквания от компании като TD RIF и Aston.
Седмичният износ на пшеница от ЕС е най-слабият от началото на сезона, възлизайки на едва 41 кмт, с което общото количество достига малко над 23 Мт за сезона, и по този начин разликата от миналия сезон (23,86 Мт) достигна 4%. Експортните продажби на пшеница от САЩ последната седмица разочароват за старата реколта с едва 16кмт, при очаквания за до 400кмт. Продажбите на нова реколта, обаче се засилват и с 262кмт надхвърлят очакванията за 75-250кмт. Във всеки случай, все още ниските пазарни цени не останаха незабелязани от международните вносители, като имаше активно участие от Йордания, Тунис, Тайван, Япония, Саудитска Арабия, а скоро вероятно и други страни.
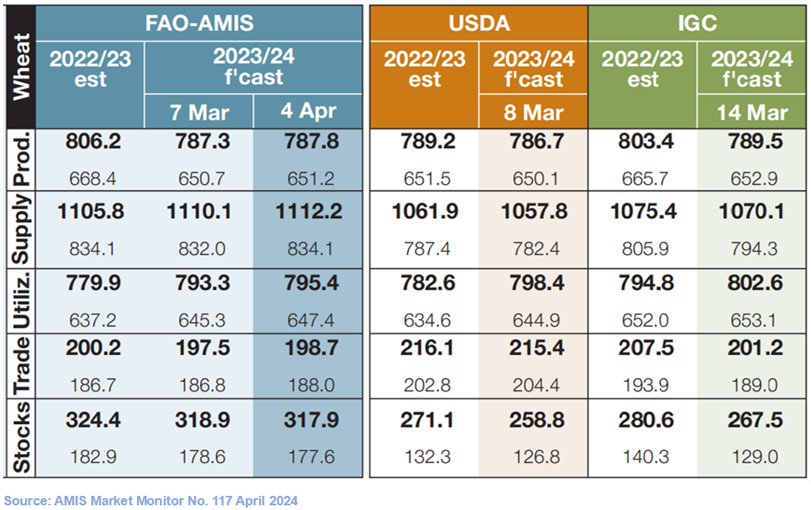
В последния си доклад AMIS (Пазарно-информационната система на ООН) все още разглеждат събраната реколта през 2023 година, като тяхната оценка за производството на пшеницата в Света е повишена с 0.5 до 787.8Мт (2022/23 – 806Мт). AMIS повишават оценката за реколтата от пшеница в южното полукълбо, с 0.5Мт повече за Австралия и с 0.4Мт повече за Аржентина. С повишена консумация, експортът и от двете, обаче е без промяна, докато балансите в САЩ и Канада остават същите. Световната консумация и търговия, обаче е повишена с повече, което води и до понижена оценка на запасите с 1Мт до 318Мт (324). Производството на пшеница в ЕС, обаче е понижено с 0.3Мт, което се компенсира с повишен с 0.5Мт внос, водещ и до ръст на запасите с 0.2Мт. По отношение състоянието на новата реколта AMIS поставят посевите в западна Европа в „неблагоприятно“ състояние, докато тези в източна, включително в България и Румъния остават в „благоприятно“.
Черноморския регион
Консултантската компания SovEcon съобщава, че към 1 март запасите от пшеница в Южна Русия (ключов регион за износ) се оценяват на 5,6 Мт, или ръст от 12% спрямо миналата година и представлява по-значително увеличение, отколкото в други региони. Националните запаси от пшеница (с изключение на малките ферми) се оценяват на 17,5 Мт, малко повече от миналата година. Според Rusagrotrans износът през март съответства на миналогодишното ниво от 3,7 Мт, с което общият износ от началото на сезона достига около 37,8 Мт или с около 15% повече в сравнение със същия период на миналия сезон.
Тази седмица на руския пазар се чуха идеи за оферти при $210-212/т FOB за пшеница 12,5% за товарене през април-май. Украинската нова реколта фуражна пшеница се предлагаше за доставка през юли-август на €210/т ($227/т) CIF Испания, докато пшеницата от старата реколта запази нива на $222-223/т на същата база ($188-189/т FOB).
Перспективи
Пазарите на пшеница ще продължат да се сблъскват с висока волатилност, създавайки несигурност за купувачи и продавачи. Според последния доклад WASDE на USDA световното търсене надвишава производството през сезон 2023/24, намалявайки световните запаси от 271,1 Мт на 258,83 Мт. Въпреки този спад, цените продължават да изпитват натиск поради големите количества които имат основните износители. Допълнителен ценови натиск е и доброто състояние на реколтата от зимна пшеница в САЩ. Поглеждайки напред към новата реколта, посевите в Северното полукълбо се развиват бързо, докато в Аржентина и Австралия наближава сезона за сеитба.
Големите износители правят много сделки на световните физически пазари всеки път, когато голям вносител предприеме стъпка за покупка, а докато това продължава, котировките на старата реколта трудно ще се покачат.