Времето
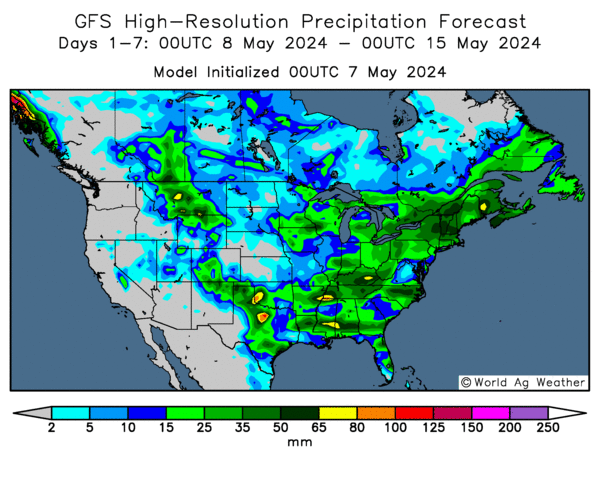
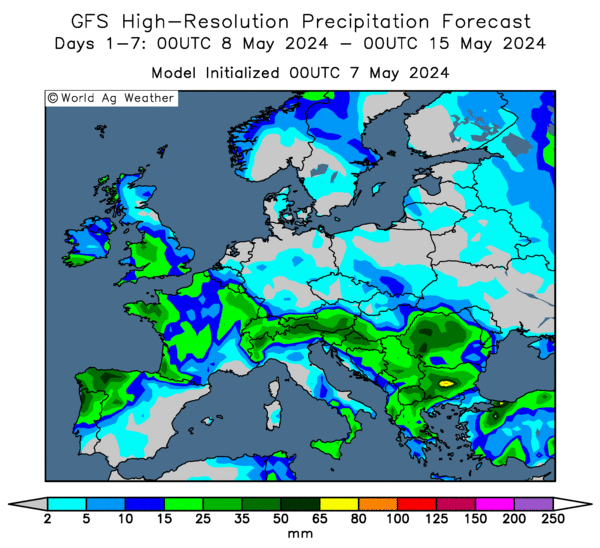
Тази седмица се наблюдаваха обилни валежи в САЩ, а прогнозата за следващата се характеризира с нормални метеорологични условия. Въпреки честите дъждове, фермерите напредват със сеитбата на соя по-бързо от очакваното, а навярно тези темпове ще се запазят. Наводненията в Южна Бразилия, особено в Рио Гранде до Сул, предизвикаха спекулативни увеличения на цените на соята поради забавянето на жътвата. С 25% все още за жънене, загубите в Рио Гранде до Сул се оценяват на 2-3 Мт.
Акценти от световните пазари
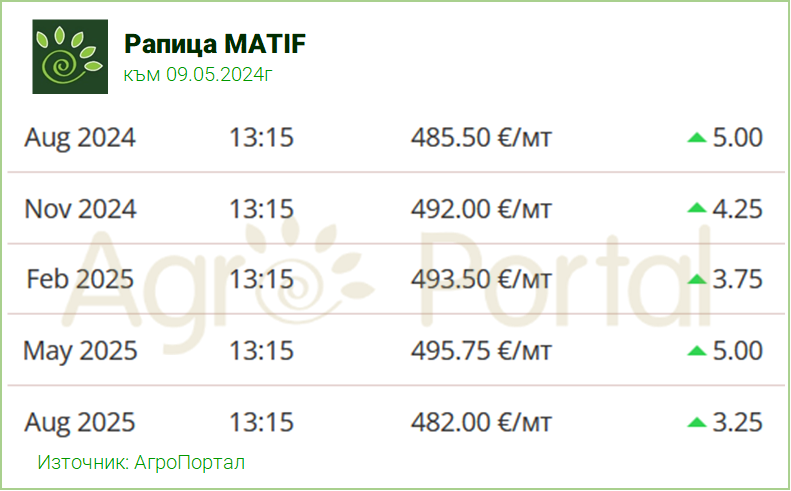
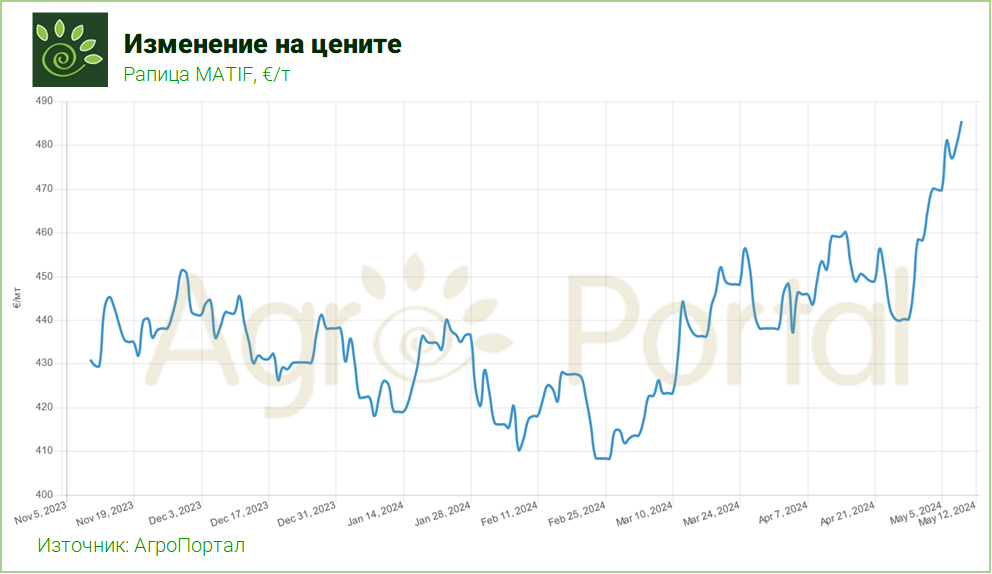
Рапицата на МАТИФ се представя изключително, преминавайки и поддържайки нива от €480/т за челния фючърс, с което почти се изравнява с върха от края на август миналата година, а има и всички предпоставки да го преодолее. Ако това се случи, следващата очевидна цел ще бъдат кръглите и психологически €500/т.
След по-малкото засети площи в световен мащаб, както и тези които пострадаха от прекомерно количество влага и ниски температури в Западна Европа, сега в подкрепа на цените виждаме и данните на OilWorld, които сочат, че за периода януари – март 2024, общото количество световен износ на рапица и канола възлиза на 4,3 Мт, което е с 15% по-малко спрямо същият период на предходната година.
Също така, анализаторите отбелязват, че се наблюдава спад и в експорта на рапично масло през март. Австралия, Канада, Украйна, Уругвай и Русия, представляващи 95% от общия световен износ, експортират 1,37 Мт или с 24% по-малко количество спрямо нивото през март‘23г. През първото тримесечие на тази година, Австралия изнася 1,7 Мт рапично масло (1,9 Мт – 2023г), Канада 1,5 Мт (2,5 Мт), Украйна 0,79 Мт (0,31 Мт), Уругвай 0,1 Мт (0,3 Мт) и Русия 0,2 Мт (0,2 Мт). Основните пазари за рапицата през периода остават ЕС с 1,7 Мт (1,8 Мт) и Китай с 1,1 Мт (1,7 Мт).
Ще припомним, че по данни на ЕК, площите в ЕС ще намалеят с 3,6% на годишна база, до 5,98 милиона хектара, а статистическата служба на Канада отчита приблизително 3% спад за 2024 г. до 8,69 милиона хектара, което е под средната стойност както за миналата година, така и за последните пет години. Също така, засушаването в Западна Австралия също поддържа настроенията бичи, представлявайки сериозен проблем за развитието на канолата.
Фючърсите на соята активно поскъпват през последните дни поради проливните валежи в бразилския щат Рио Гранде до Сул, вторият по големина производител след Мато Гросо. По отношение производството на соята, в Южна Америка също се очакват понижения, като за Аржентина осреднената прогноза е за спад с 0,4 Мт до 49,6 Мт, а за Бразилия с 2,4 Мт до 152,6 Мт.
Сеитбата в САЩ напредва по-бавно от очакванията като към 5 май е приключена на 25%, което все още е по-бързо от осреднените за последните 5 години 21%. Поникването е на 9% срещу 4% средно до сега. Фондовете са без промяна в позицията си на пазара на соята, оставайки със 149к нетно къси контракта.
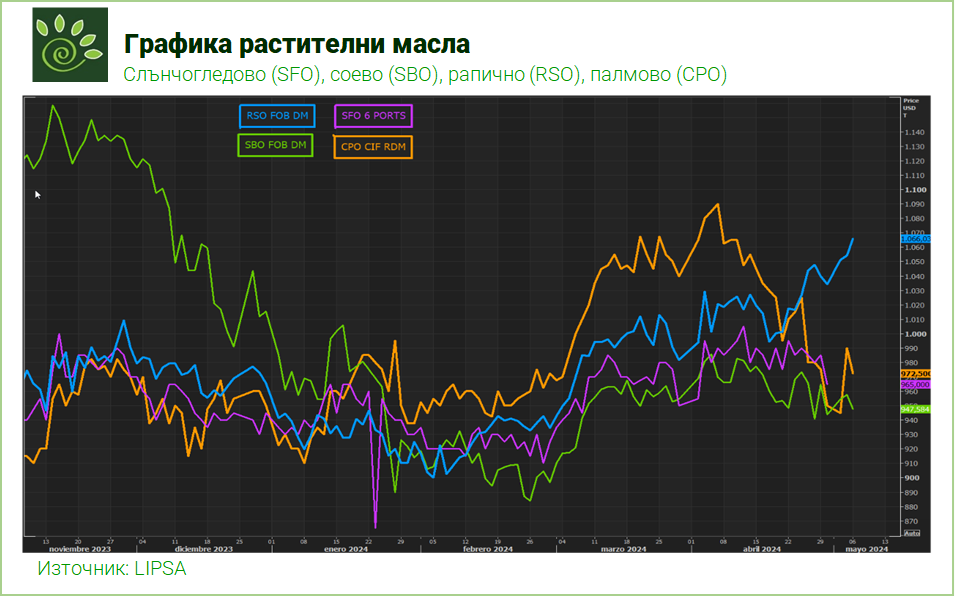
С увеличение на производството (сезонно по-високо през второто тримесечие), конкурентоспособноста на палмовото масло се подобрява. Индийския интерес към него нараства, с което вноса се увеличава и ако тенденцията се запази, навярно интересът към слънчогледово масло ще спадне.
Черноморския регион
Що се отнася до слънчогледа, украинските запаси са под нивото от миналата година и поради това преработката може да намалее от сега нататък, поне докато новата реколта не навлезе на пазара през септември. Общите площи за тази година може да се увеличат до 6 милиона хектара (Мха), което да доведе до реколта от 14-15 Мт, в сравнение с 14,6 Мт през 2023г. Към 2 май, украинските фермери са засяли почти 3 Мха или 56% от планираните площи, което е напредък от 18% спрямо предходната седмица. За сравнение, Русия леко изостава, като за седмицата сеитбата на слънчогледа напредва с 10,4% до 27,4% за 2,9 Мха от планирани 10,7 Мха.
Перспективи
По всичко личи, че основните фактори които ще влияят осезаемо на пазара на рапицата, ще бъдат в полза на биковете. С прогнозирано по-малко производство в световен мащаб, вътрешното потребление на основните производители ще бъде с приоритет, което резонно ще доведе до по-малък износ, както на рапица/канола, така и на маслото, а това предполага подкрепа за световните котировки. Текущо Малайзия и Индонезия навлизат в период на сезонно увеличение на производството на палмово масло, което от друга страна може да оказва натиск върху останалите растителни масла.