Времето
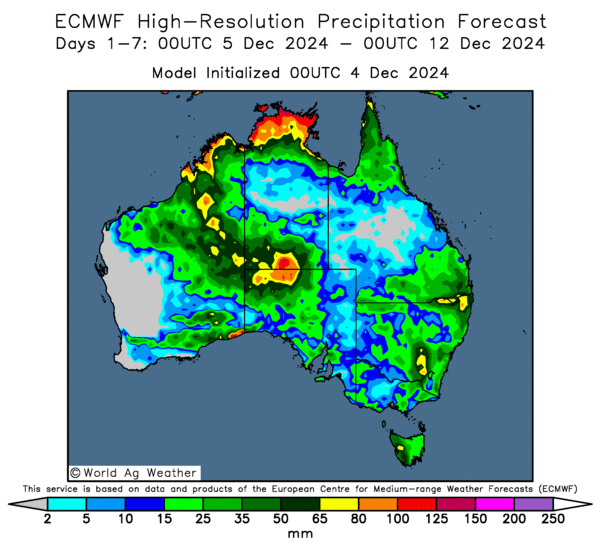
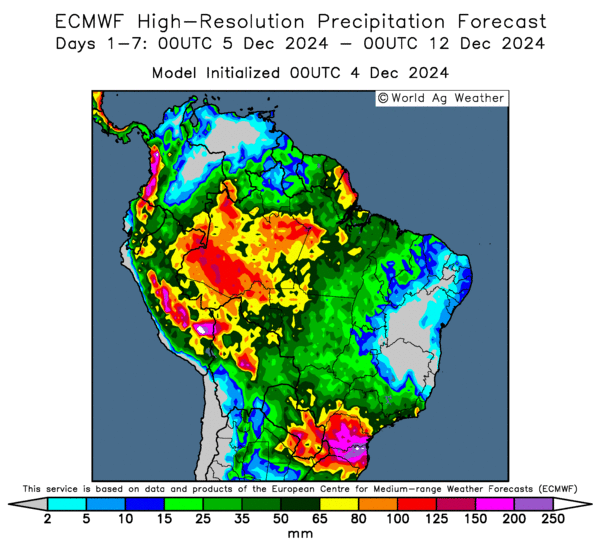
Времето в Южна Америка остава в центъра на вниманието. Благоприятните условия на континента оказват натиск върху фючърсите на соята, а прогнозираните валежи в Бразилия ще продължат да подкрепят развитието на посевите в повечето ключови региони. Към края на ноември, сеитбата в Бразилия е завършена на 90% от планираните 47,3 млн. хектара, изпреварвайки темпото от 83,1% през предходната година. Жътвените кампании в Австралия изпитват трудности поради широкообхватните валежи през последните две седмици, а за съжаление климатичните модели няма да бъдат особено благоприятни за канолата и през следващото седемдневие.
Акценти от световните пазари
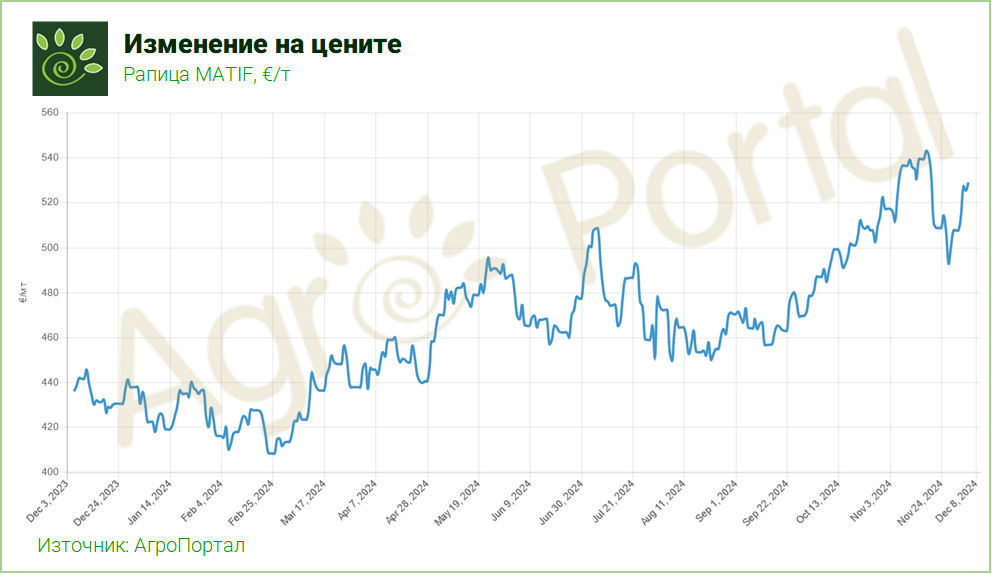
След като рапицата на MATIF преодоля ключови съпротиви през миналата седмица и с лекота се срина от близо €550/т до €493/т, през тази маслодайната култура се опитва да възстанови позиции. В рамките на четири сесии челният февруарски фючърс реализира едно много добро поскъпване консолидирайки се на нивата около €525/т. И докато прогнози за по-малко производство на канола в Австралия и Канада оказват подкрепа за цените на рапицата, то перспективите за рекордни реколти от соя в Южна Америка тежат на респективните фючърси на маслодайната култура отвъд океана.
Както вече споменахме, прогнозираните благоприятни условия продължават да подкрепят развитието на посевите особено в Бразилия, където редица реномирани анализатори вече прогнозират рекордна продукция. Според експертите от Agroconsult страната е на път да реализира 172,2 млн.тона соя, с експорта от 103,4 млн.тона! Тази оценка представлява увеличение от 10,7% от 155,5 млн.тона прибрани през този сезон и ще надмине текущия рекорд от 162,4 млн.тона от сезон 22/23г.
Бразилия е водещия доставчик на соя за ЕС през първите четири месеца на сезона, заемайки дял от 58%. Вносът се изчислява за 2,3 млн.тона за периода юли-началото на ноември, в сравнение с 1,7 млн.тона през предходната година. Значителното увеличение се дължи на конкурентните цени, които изместват американския пазарен дял. За същия период вносът на соя от САЩ в ЕС е 1,2 млн.тона, около 516 хил.тона по-малко спрямо предходната година. Вносът от Канада също намалява, докато Украйна е увеличила своите продажби. Общо ЕС е внесъл малко над 4 млн. тона соя – с 70 хил. тона повече в сравнение с предходната година.
Дъждовното време по време на жътвената кампания в Австралия определено дава своето отражение. И след като вече се прогнозират до 5 млн.тона пшеница да изгуби своите хлебни показатели по тази причина, сега Министерството на земеделието на Австралия (ABARES) предвиждат реколтата от канола в страната на 5,6 млн.тона. Ако тяхната прогноза се осъществи, това би довело до 8% спад на годишна база, но все пак остава с 23% над средния показател за последните 10 години. Според ABARES износът на канола за 2024/25 ще бъде 4,1 млн.тона, което би било с 32% по-малко в сравнение с предходния сезон, когато са експортирани 6,06 млн.тона.
Новини от Черноморския регион
По данни на SovEcon, през изминалата седмица средните цени на слънчогледа в европейската част на Русия спадат за първи път от август насам до $383/т. Това се дължи на поевтиняващите експортни котировки на слънчогледовото масло и по-слабото търсене на суровина от преработвателите. Руското Министерство на земеделието предложи промяна в методиката за изчисляване на експортното мито върху слънчогледовото олио, която да влезе в сила от февруари. Съгласно новите правила, митото ще се базира на ценовия индекс за текущия месец, вместо на индекса за предходния. Тази промяна може да доведе до намаляване на експортния данък, в условията на очаквано поевтиняване на слънчогледовото олио. Въпреки спада в цените на слънчогледа, културата остава силно рентабилна за руските фермери, които вероятно отново ще се опитат да увеличат площите, основно за сметка на пшеницата.
Перспективи
Според реномираните анализатори от SovEcon, катастрофалната слънчогледова реколта в Черноморския регион изглежда вече е напълно отразена в цените. Слънчогледовото олио вероятно е достигнало своя ценови пик и се очаква да поевтинява, в контекста на отслабващи цени на другите растителни масла. Това от своя страна ще се отрази и на цената на суровината. Що се отнася до рапицата – нейните движения са доста непридвидими през последните две седмици, влияейки се от редица фактори. Въпреки това, по-ниското производство в ЕС и очакваните по-слаби реколти в Канада и донякъде Австралия вероятно ще предоставят известна подкрепа за цените. Соята, от друга, страна се очаква да отбележи рекордни реколти, което оказва значителен натиск върху целия маслодан комплекс.