Времето
В Аржентина високите температури ще продължат поне през следващите 10 дни в региона на Пампас, с отклонения от 1-3°C над нормата, като най-топлите условия ще бъдат на север. Всички прогнози единодушно сочат много активен валежен модел, с обширни дъждове в повечето райони, които ще продължат до края на следващата седмица. Общите количества валежи за 10 дни могат да достигнат 150-200л/м2. Топло и сухо време в ключови райони за соя и царевица в централната част на Бразилия ще подпомогне жътвата на соята и ускоряването на сеитбата на царевицата сафриня. В Европа месец март ще започне с тенденция за нормални температури в югозападните, централните и югоизточните райони, съпроводени с леки валежи.


Акценти от световните пазари
Рапицата на MATIF регистрира силна седмица в контекста на тесните баланси в ЕС и има възможността да надхвърли най-високата стойност от ноември месец 2022 г. - €543,5/т в петъчната сесия. Канадската канола и нейното твърдо представяне допълнително оказва известна подкрепа, въпреки очакваното налаге на 25% мито от САЩ на 4 март, което несъмнено ще възпрепятства обичайните търговски потоци.

Фючърсите на соята в Чикаго остават под натиск от напредващата жътва в Бразилия, която успя да навакса бавният старт. Според Conab, до 23 февруари прибирането на соята е достигнало 36,4% от прогнозираните 47,4 млн.ха, което представлява седмичен напредък от 10,9%. Темпът на жътва е вече близък до този от 38% за същия период на миналата година. В същото време тази седмица анализаторите от AgRural понижиха прогнозата си за бразилското производство до 168,2 млн.тона (в сравнение с предходните очаквания от 171 млн. тона) поради загуби причинени от силни засушавания в някои южни щати.
Международният съвет по зърното (IGC) ревизира надолу месечната си прогноза за световното производство на соя с 2 млн.тона спрямо предходния месец (поради намаляване на производството в САЩ) до 418 млн. тона. Въпреки това, това представлява 6% увеличение спрямо миналия сезон (396 млн. тона), като световните запаси от соя ще достигнат рекорден обем от 82 млн.тона.
По последни данни на Европейската комисия, вносът на рапица в ЕС от началото на сезона възлиза на 4,23 млн. тона, което е повече от 3,87 млн.тона през предходната година. Вносът на соя е достигнал 8,95 млн. тона, в сравнение с 8,03 млн. тона през миналия сезон. Вносът на палмово масло в ЕС обаче е спаднал до 1,82 млн. тона от 2,30 млн. тона през сезон 2023/24.
Новини от Черноморския регион
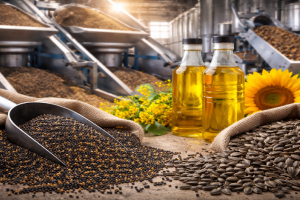
Русия намали експортното мито върху слънчогледовото олио с 47,5%, достигайки най-ниското си ниво от ноември насам, докато митото върху износа на слънчогледов шрот спадна с 3,4%. Тези ставки ще останат в сила до следващата актуализация, планирана за края на март. Руското правителство използва износните мита като инструмент за балансиране на вътрешните цени и стабилизиране на пазара. Междувременно, референтната цена на слънчогледовото олио намаля с 0,32% до $1065,10/т на фона на спадналото търсене от страна на ключови вносители, въпреки ограниченото предлагане.
В периода юли-януари 2024/25 Украйна е изнесла 196 600 тона рапично олио, което е с 48% по-малко спрямо миналата година, но все пак представлява втория най-висок обем в историята. ЕС остана основен купувач, като е получил 143 000 тона (въпреки че това е с 32% по-малко в сравнение със сезон 2023/24). В същото време Украйна запази позицията си на основен доставчик на слънчогледов шрот за ЕС, увеличавайки пазарния си дял до 66% спрямо 36-37% през предходния сезон.
Цените на слънчогледа в Украйна продължиха да нарастват, подкрепени от поскъпването на слънчогледовото олио в пристанищата и силната конкуренция между местните преработватели за суровината. Освен това, фермерите отново започнаха да отлагат продажбите в очакване на по-високи цени, а производството през 2024 г. не беше достатъчно, за да създаде дългосрочни запаси.
Перспективи
Все още метеорологичните рискове в Южна Америка са ключов фактор за пазара на маслодайните семена, но предстоящата пролетна сеитбена кампания в Северното полукълбо скоро ще привлече все по-голямо внимание от страна на пазарните участници. Цените на маслодайните семена около сеитбата имат съществено влияние върху решенията на фермерите за това дали да заложат на повече площи с тях. Вероятно тази година в Черноморския регион ще видим повече слънчоглед и соя, а в глобален мащаб през последните години площите със соя са се увеличили с над 3% спрямо последните пет години благодарение на конкурентоспособността ѝ спрямо зърнените култури.