Времето
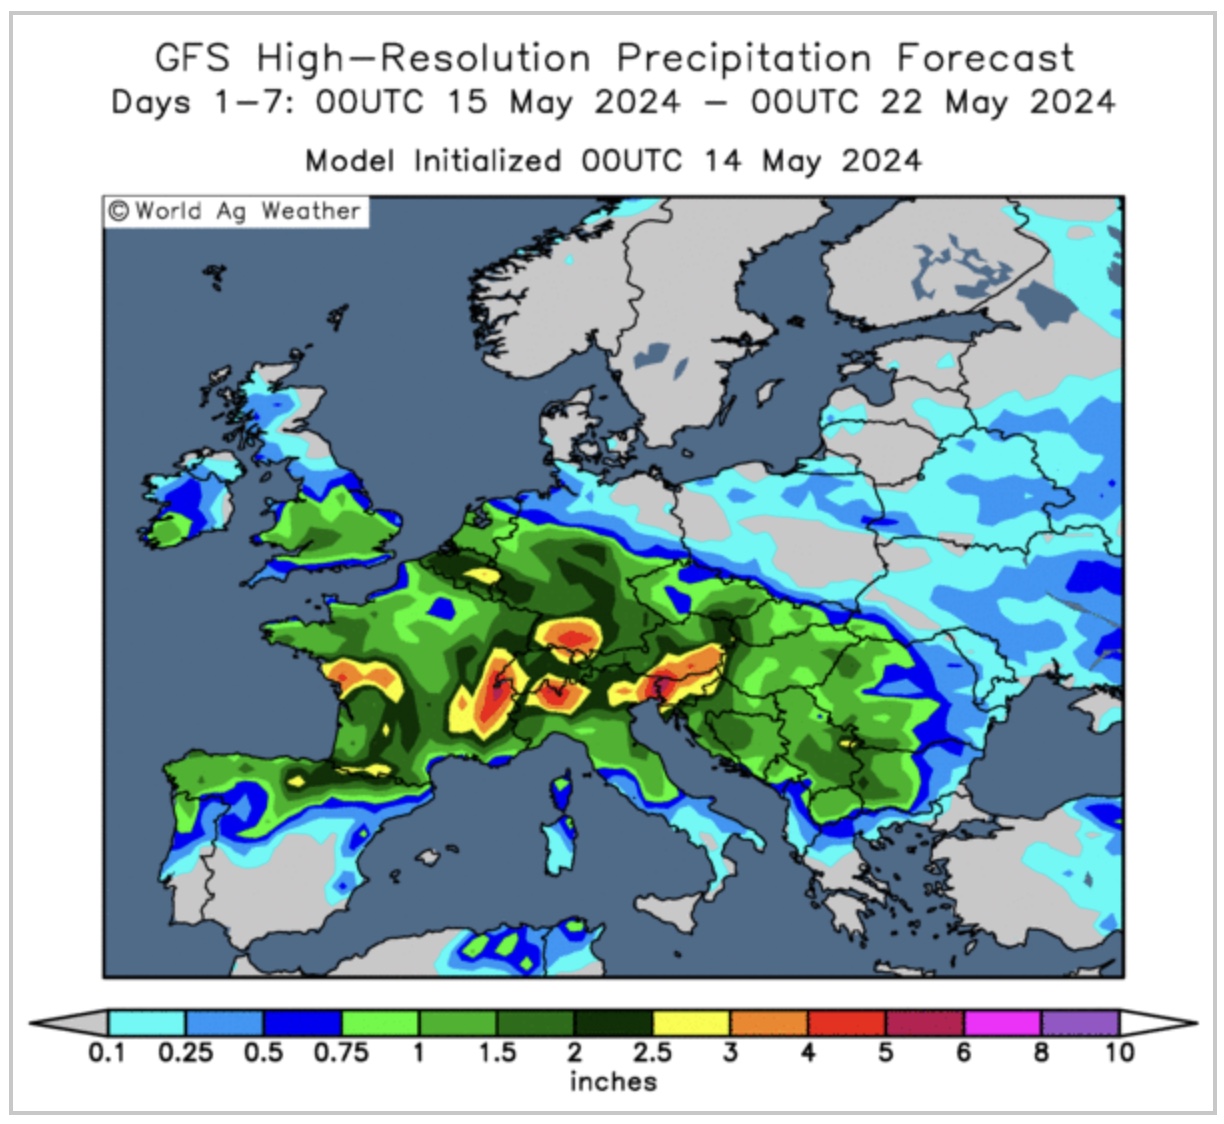
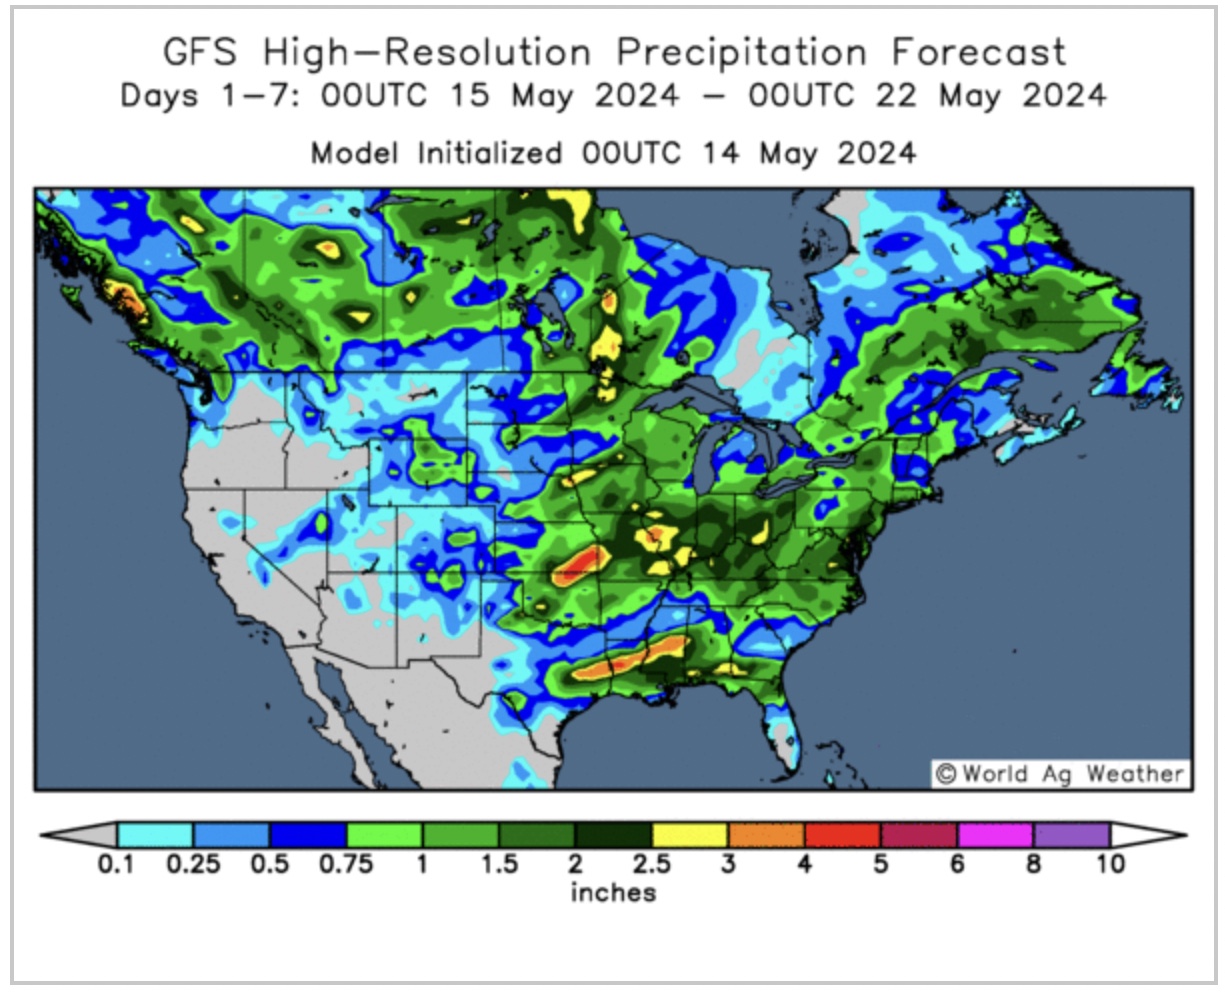
Времето в Европа и Северна Америка през следващата седмица ще остане благоприятно за развитието на рапицата и соята, като ще се наблюдават нормални валежи и температури. От друга страна ситуацията в Бразилия е доста по-различна. Щата Рио Гранде до Сул все още не може да се възстанови от пагубните наводнения, а прогнозата показва нова порция валежи през следващите дни. Щетите за реколтата от соя са големи, но подкрепата за котировките е лимитирана от прогнозираното голямо производство и обилното световно предлагане, както на стара, така и на нова реколта.
Акценти от световните пазари
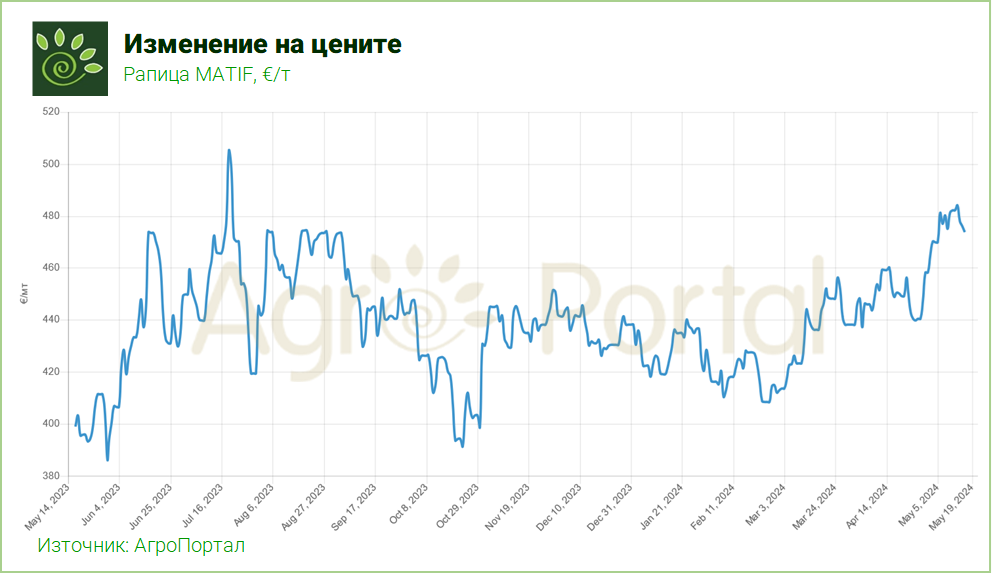
Макар и с известен натиск, рапицата на МАТИФ успява да се задържи на нива около €475-480/т през седмицата. USDA прогнозира производството в ЕС през новия сезон на 19 Мт, което ще е с 5% по-малко от текущия. Съществено по-слабо ще е и украинското производство, което се очаква за 3,7 Мт или с 16% по-малко в сравнение с 2023/24г. От друга страна, USDA оценява глобалното производство на рапица за сезон 2024/25 на 88,3 Мт, което е спад от само 0,1% спрямо миналата година и ръст от 10,9% спрямо средното за последните 5 сезона. Увеличение на производството в Австралия и Канада тази година ще компенсира по-слабото производство в Европа и Украйна.
Статистическата служба на Канада отчита 17,5% увеличение на запасите от рапица към 31 март 2024 г., което отразява спад от 36% в износа на канола до 3,7 Мт поради по-голямо световно предлагане на соя и палмово масло. Това увеличено предлагане на алтернативни масла оказва натиск върху износа на рапица, балансирайки динамиката на пазара въпреки по-високите нива на запаси.
Котировките на соята в Чикаго остават смесени през седмицата. Докладът на USDA бе неутрален към мечи за соята, а макар, че нарастват, производствените загуби в Рио Гранде до Сул няма да повлияят осезаемо на цялостната реколта.
Споменавайки производството, StoneX понижават прогнозата си за реколтата от соя в Бразилия с 3 до 147,8 Мт, заради наводненията. Допълнителни съкращения на перспективите за производство могат да бъдат направени до края на юни, тъй като се очакват повече дъждове през целия месец. В петък USDA понижи реколтата в Бразилия с 1 до 154 Мт, което все още е със 7,5 Мт повече от оценката на CONAB (147,7 Мт).
Жътвата на соята в Аржентина напредва до 47,8% към края на миналата седмица, в сравнение със средните по това време 60,8%. Средните добиви се изчисляват за 321 кг/дка, а Зърнената борса в Буенос Айрес остави оценката за реколтата непроменена на 51 Мт. Борсата в Росарио оценява производството на 50 Мт, а в майския доклад на USDA оценката е идентична - 50 Мт.
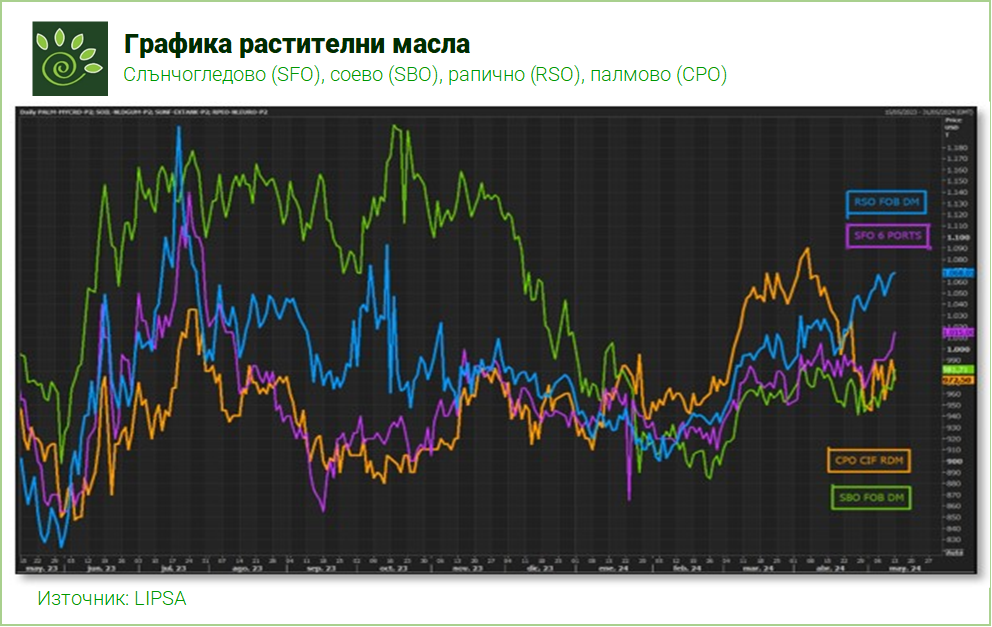
Рапичното масло продължава да държи лидерската позиция, като най-скъпото от всички растителни масла. Слънчогледовото също вижда подкрепа на фона на намаляващи запаси и се очаква да бъде с най-голям възходящ потенциал през следващия месец. Фючърсите на соевото масло достигнаха най-високите си стойности от две седмици насам след новина, че администрацията на Байдън няма да наложи допълнителни мита при внос на използвано масло от Китай (за производство на биогорива). Това решение предизвиква възмущение сред голяма група преработватели в САЩ (включително Cargill, Bunge и ADM), които искат ставките да бъдат повишени от сегашната 15,5%, заявявайки, че китайският внос представлява заплаха за производителите и преработвателите на соя в САЩ (потенциално изкривявайки стойността на стоките и подкопавайки регулациите в САЩ за биогоривата).
Черноморския регион
По предварителни данни на APK-Inform, износът на слънчогледов шрот от Украйна през април достига 0,56 Мт. Това е значителен ръст изразен стойностно за 41% спрямо март, и е един от най-големите месечни обеми от февруари 2022г насам. Китай бе основният купувач през месеца, с 205 кмт, което е увеличение от над 5 пъти спрямо март. За сравнение експорта към ЕС е намалял до 193 кмт (-18%). Общо през септември-април 2023/24г, Украйна е изнесла 3,36 Мт слънчогледов шрот, което е вторият по големина обем за същия период след 2019/20г. (3,61 Мт)
Според USDA, Украйна ще остане най-големият износител на слънчогледов шрот и олио в света и през сезон 2024/25г, като ще представлява почти половината от световния износ. Това ще е възможно чрез увеличаване на реколтата от слънчоглед през 2024 г. до 14,7 Мт, което е с 0,2 Мт повече отколкото през сезон 2023/24г. Според анализаторите на USDA производството на слънчогледово масло ще нарасне до 6,15 Мт, от които 5,72 Мт ще бъдат налични за експорт. Производството на слънчогледов шрот ще бъде 5,9 Мт, от които 4,5 Мт ще са за експорт.
Перспективи
Очаква се по-малкото производство на рапица в ЕС и Украйна през новия сезон, да бъде частично компенсирано от увеличение идващо от Австралия и Канада, като по този начин световното производство ще остане почти непроменено на годишна база. В краткосрочен план метеорологичните условия в Южна Бразилия ще оказват известна подкрепа за пазарите на соя. Въпреки това, значителното глобално предлагане, както на стара, така и нова реколта оказва сериозен натиск.