Времето
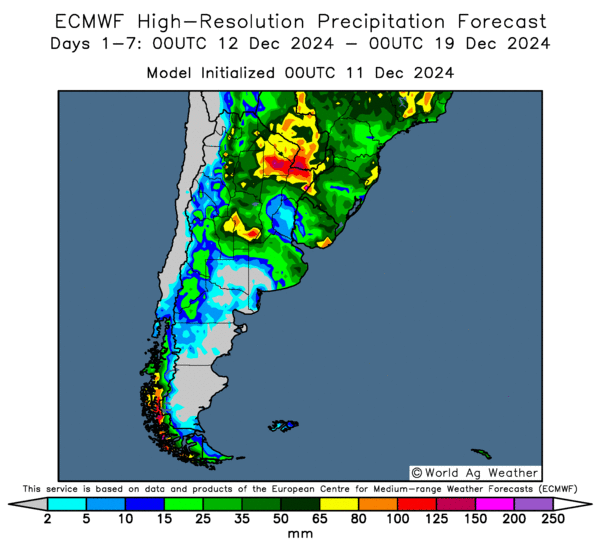
Перспективите за реколтата в Южна Америка остават много добри към момента. Сеитбата в Аржентина върви изпреварващо спрямо миналогодишното ниво и петгодишната средна стойност, като е завършена на около 55% от прогнозираните площи. Друг важен фактор е състоянието на посевите - от които 64% се намират в добро или отлично, в сравнение с 36% по това време на миналата година. Почвената влага в страната също се намира на адекватно ниво почти навсякъде в Аржентина, с прогнозирани обхватни валежи през следващата седмица.
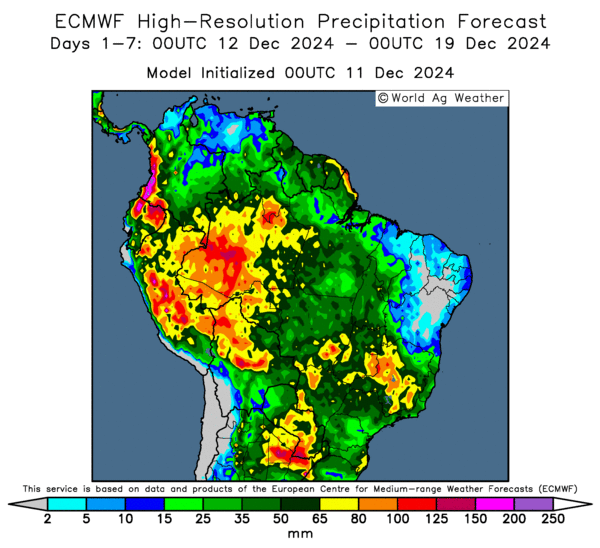
В съседна Бразилия – сеитбената кампания е почти завършена (95%), като благоприятните валежи подпомагат нейното финализиране, а прогнозите сочат още дъждове, които ще позволят на посевите да се развиват нормално. Почвената влага се подобрява с всяка изминала седмица, а соята като цяло е в добро състояние с висок добивен потенциал.
Акценти от световните пазари
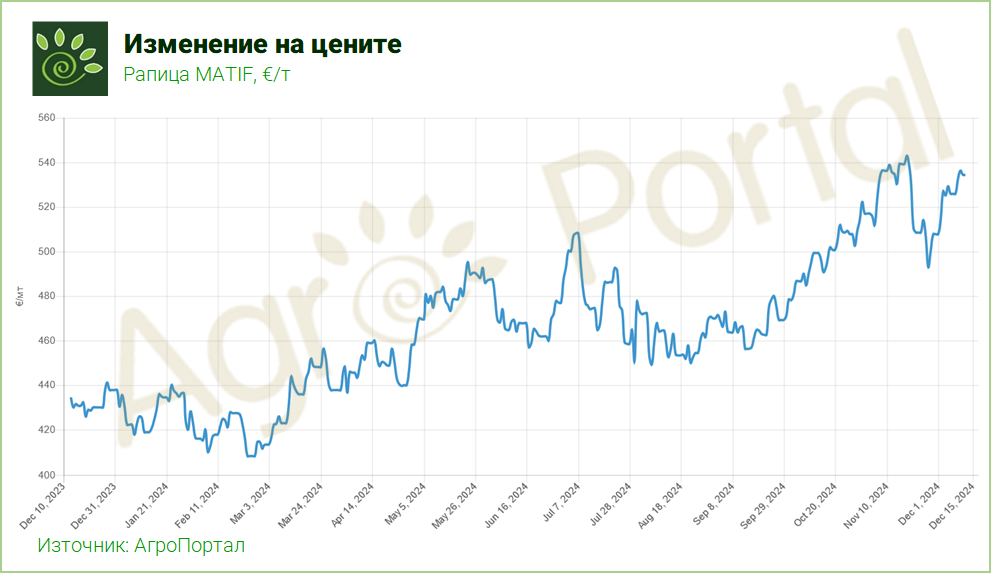
Рапицата на MATIF продължава своя възходящ тренд и през тази седмица, установявайки се над €530/т за челния февруарски контракт. Маслодайната култура намира основна подкрепа в прогнозите за по-малко производство на канола в Канада – най-големият износител на рапично масло в света. Статистическата служба на страната понижи реколтата със 7% до 17,8 млн.тона, което предизвика притеснения относно световното предлагане.
Това се потвърди и от месечния WASDE доклад на USDA, който понижи световното производство на рапицата с 1,1 млн.тона, но същевременно увеличи това на соята с 1,7 млн.тона поради по-високи добиви в Канада, както и повече площи в Аржентина и Боливия. Глобалната прогноза за соята за 2024/25 г. включва по-високо производство, износ, преработка и крайни запаси. Същевременно, производството на слънчогледа в глобален мащаб почти не се променя спрямо миналия доклад, като по-високото производство в Украйна и Русия почти компенсира по-ниската реколта в Европейския съюз. Според експертите глобалните крайни запаси на растителните масла ще намалеят до 27,9 млн. тона, с 2% по-малко в сравнение с миналия месец и с 7% по-малко в сравнение с 2023/24 г.
Фючърсите на суровото палмово масло продължават да поддържат значителна премия спрямо соевото масло, рапичното масло и слънчогледовото масло. Противоположните фундаментални фактори на пазарите на соевото и палмовото масло допълнително увеличават ценовата разлика и стимулират покупките на соевото в ключови страни-вносителки. Миналата седмица фючърсите на палмовото масло достигнаха нов връх благодарение на няколко бичи фактора: силни дъждове, причиняващи наводнения в основните производствени региони в Югоизточна Азия - които влияят на логистиката и производството, потенциално увеличение на използването на индонезийското палмово масло за биодизел, както и по-ниско производство и ниски запаси.
Соята в най-големия производител и износител в света – Бразилия, е засята на 95% от прогнозираните площи спрямо 91% по същото време на миналата година, според AgRural. Въпреки че повечето бразилски фермери са доволни от състоянието на посевите, те изразяват загриженост относно потенциални логистични проблеми, дължащи се на това, което ще бъде свит прозорец за прибиране на реколтата следващия февруари. Това се дължи на краткия период, в който бе завършена голяма част от сеитбената кампания. Всеки потенциално дълъг период на дъждовно време през февруари може да застраши както добивния и качествен потенциал на соята, така и да забави сеитбения прозорец за царевицата сафриня.
Новини от Черноморския регион
APK-Inform леко ревизира своите прогнози за реколтата и износа на соя и рапица от Украйна през сезон 2024/25. Производството на соя се оценява на 6,15 милиона тона (спрямо оценката от септември за 5,93 милиона тона), с износ от 3,55 милиона тона, докато реколтата от рапица се оценява на 3,91 милиона тона (3,90 милиона тона), с износ до 3,35 милиона тона. Консултантската компания поддържа прогнозата си за реколтата от слънчоглед за 2024/25 г. на 13,8 милиона тона, с прогноза за производство на слънчогледово масло от 6 милиона тона (с износ от 5,55 милиона тона).
Перспективи
Прогнозите за по-малко глобално производство на рапица оказват подкрепа за фючърсите на MATIF рапицата и ICE канолата, които успяха да се възстановят от големия ценови спад наблюдаван в последните дни на ноември. Допълнителна подкрепа за маслодайния комплекс идва и от стесняващия се баланс на палмовото масло, който в дългосрочен план вероятно ще продължи да поддържа бичите настроения. Същевременно, тъмната сянка наречена, „рекордни реколти от соя в Южна Америка“, продължава да лимитира всички възходящи настроения на този пазар.