Време
Пред следващата седмица в голяма част от Европа ще бъде влажно, а температурите ще са над средните за сезона почти в целия континент и ще достигнат до 6-8 градуса над средните. Сеитбата във Франция все още изостава, като към момента площите са 10% по-малко спрямо предходния сезон. В Украйна и Русия минусовите температури ще доминират следващата седмица, но снежната покривка се очаква да е достатъчна за да предпази посевите. В Аржентина и Бразилия, където жътвата е в своя край, ще бъде влажно, както и в Австралия.
Акценти от седмицата
В ноемврийските си зърнени баланси, Европейската комисия остави производството на мека пшеница в ЕС този сезон без промяна на 125.6Мт (2022/23 – 125.8). Съответно без промяна е и оценката за средния добив на 577кг/дк (574). Вносът и износът на пшеница също са без промяна на 6.5Мт (9.6) и 31Мт (32.7). Крайните запаси, обаче са понижени с близо 1Мт до 18.3Мт (19.4) идващо почти изцяло от повишена консумация за фуражи.
Държавната статистика на Канада повиши оценката си за прибраната реколта от пшеница с 2 до 32Мт, което обаче все още е със 7% по-малко от 34.3Мт преди година. Заради обилни валежи в последните седмици, министерството в Австралия също повиши оценката си за новата реколта в страната, като пшеницата конкретно е повишена с 0.1 до 25.5Мт.
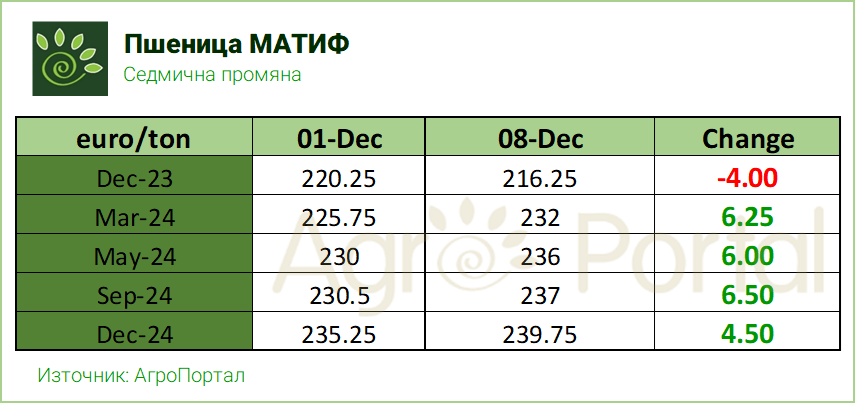
Най-голям фактор за поскъпването на цените на пшеницата в Европа и САЩ през седмицата се оказаха огромните дневни експортни продажби на американска пшеница към Китай. От началото на седмицата Червеният дракон закупи над 1Мт американска пшеница, което изстреля фючърсите на CBOT до най-високото ниво от края на август тази година.
Силата на CBOT преля и на MATIF, където цените на пшеницата достигнаха до 3 седмични върхове. Спредът между МАТИF и CBOT към края на седмицата се върна на около 15$/т, в индикация на преместването на фокуса на пазара към китайските покупки и покриването на рекордно високите къси позиции.
След рекордно скъсяване, фондовете започват да увеличават дългите си позиции на пшеницата на MATIF, като за седмица те нарастват със 79% или 92.7К контракта до 210.4К дълги позиции. Късите също нарастват леко с 4% до 357,7К. Това води до нетно къса позиция от 147.3К контракта, което е с 35% по-малко от предходната седмица.
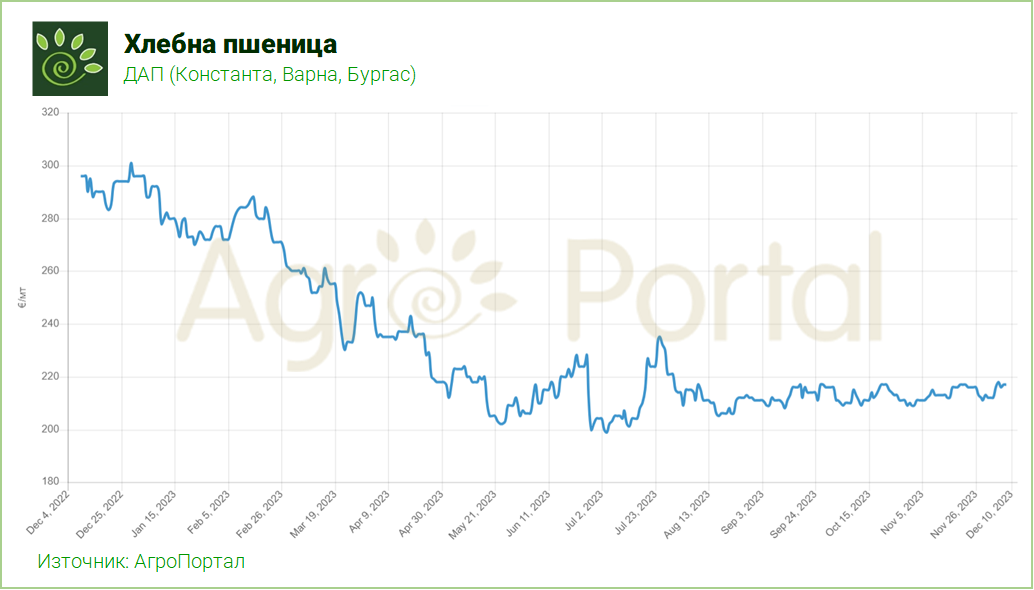
Не всичко обаче върви по мед и масло за биковете на MATIF. Индикация за това са последните търгове от Египет. В първия търг от седмицата Египет закупи 180Кт от Русия(279 $/т CFR) и Украйна (269$/т CFR). На втория търг проведен четвъртък, GASC закупи 420Кт хлебна пшеница, която ще бъде с изцяло руски произход и на цени между 286-288.80 $/т на база CFR, като плащането ще бъде след 270 дни!
Резултатите от двата египетски търга за пшеница показват, че предлагането от черноморския регион остава без конкуренция и че Русия и Украйна текущо са най-конкурентните (т.е. евтини) страни на произход. Това напомняне, разбираемо не се харесва на фючърсите в Париж и биковете губят темпо.
Резултатите от друг търг – този за твърда пшеница на Алжир, също не са повод за радост на МАТИФ, доколкото при поевтиняващи цени, вносителя по първоначална информация се договаря зърно от Канада и Австралия.
Черно Море
Състоянието на есенниците в Русия този сезон е много по-добро от средното за последните 5 години, според Хидрометеорологичния Център. Тази година делът на площите в много лошо състояние е в размер на 4%, докато средно на пет годишна база числото е 8%.
Според СовЕкон, експортът на пшеница от Русия през ноември е 3.4Мт, което е най-слабият месечен обем от началото на сезона. На годишна база отчитат спад от 0.9Мт, макар че е съпоставим с осреднения показател за последните 5 години. На сезонно дъно с едва 0.4Мт е бил експорта и през последната седмица, като основна причина за това са ураганните ветрове през голяма част от дните. Забавеното товарене, потвърждава очакванията им за по-слаб експорт до края на сезона, като миналия месец понижиха оценката си с 0.4 до 48.4Мт.
С увеличаване на износа през дълбоководните украински пристанища, износът на пшеница през дунавските е почти спрял. В Одеса фуражната пшеницата се търгува за 145-148$/т, а хлебната на 170$/т, като се очаква цените да нараснат с 3-5$/т през декември и януари.
Перспективи
Днес, петък, фокусът на участниците в зърнените пазари е насочен към месечния доклад на USDA и пазарите се позиционират преди доклада. Анализатори и търговци очакват декемврийския доклад на USDA да намали крайните запаси от пшеница за 2023/24 в САЩ минимално. Що се отнася за глобалните запаси обаче, анализатори очакват леко повишение. Ръстът се очаква да бъде за сметка на Австралия, чието производство бе преоценено леко нагоре наскоро от местни агенции. Възможна е и корекция нагоре за Аржентина.
Очаква се обаче световното производство на царевица да бъде намалено и може би това ще балансира мечите настроения при пшеницата, с оглед възможно повишено търсене на фуражна пшеница вместо царевица.
Очакваме цените на пшеницата да запазят своята твърдост през следващите седмици, като е възможна лека корекция надолу след стремглавия ръст през последната седмица, особено в Чикаго. USDA докладът обаче е склонен да изненадва, така че ще следим с внимание как пазарите ще интерпретират данните.