Времето
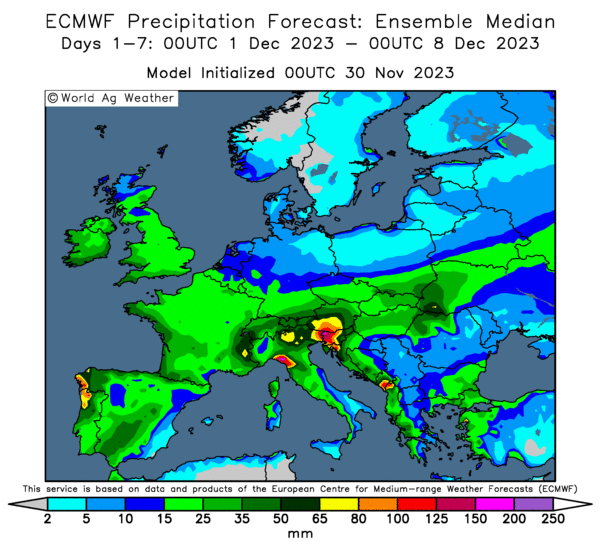
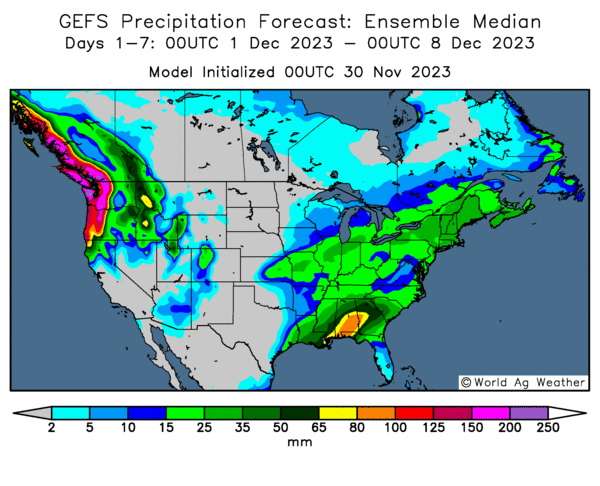
След няколко сухи дена през следващите дни, времето в Европа отново ще бъде влажно, особени на запад във Франция и Германия. Валежи ще има и в югоизточните региони от България. Все повече се говори за спад на площите с есенници в Европа през новия сезон. В черноморския регион времето ще се успокои през следващите дни. В Австралия ще е сухо след като обилни валежи през седмицата доведоха за опасения за загуби на количества и влошаване на качеството в някои региони предвид продължаващата жътва. Ефектът вероятно ще е минимален. В Бразилия и Аржентина продължават с жътвата, като в първата вече е почти приключена, а времето ще бъде влажно и в двете.
Акценти от седмицата
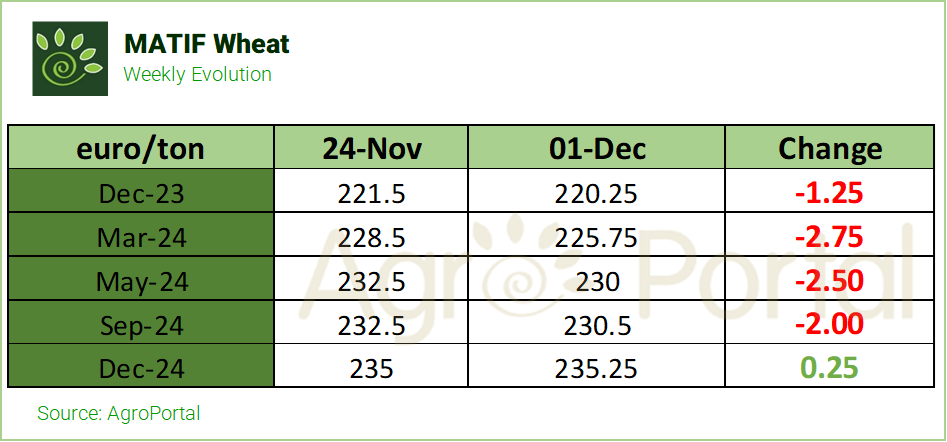
След продължителни спадове, пшеницата на MATIF и CBOT е на път да отбележи първо седмични повишение. В началото на седмицата борсите бяха в състояние на свободно падане и достигнаха нови дъна. В липса на нови фундаментални фактори мартенският фючърс на МАТИФ спадна до 222 EUR/т в понеделник, най-ниското ниво отчетено от месеци.
Ниските цени привлякоха вниманието на вносителите и няколко обявени търга, един от които за Мароко, върнаха малко надежда за биковете. Освен това страната одобри удължаване на субсидиите за внос на пшеница за периода януари - април в размер на 2.5Мт. За радост на френските фермери, това съвпада с периода на по-слаб износ от Русия поради метеорологичните условия на пристанищата и почти гарантира европейските продажби за Мароко. Тази новина идва и на фона на отложените за март декемврийски покупки от Китай, което означава, че ново търсене от Китай за този период е малко вероятно.
Друг фактор за ръст на борсите бе покриването на къси позиции, което започна в САЩ и се прехвърли в Европа. Фондовете обаче остават рекордно къси и позициите им потвърждават това. Те покриха драстично дългите си позиции при пшеницата и увеличиха късите през седмицата до 29 ноември. Дългите спаднаха с 37% за седмица до 117К, докато късите се увеличиха с 9% до 344К. Това доведе до нетна къса позиция от 225К контракта или 76% ръст за седмица!
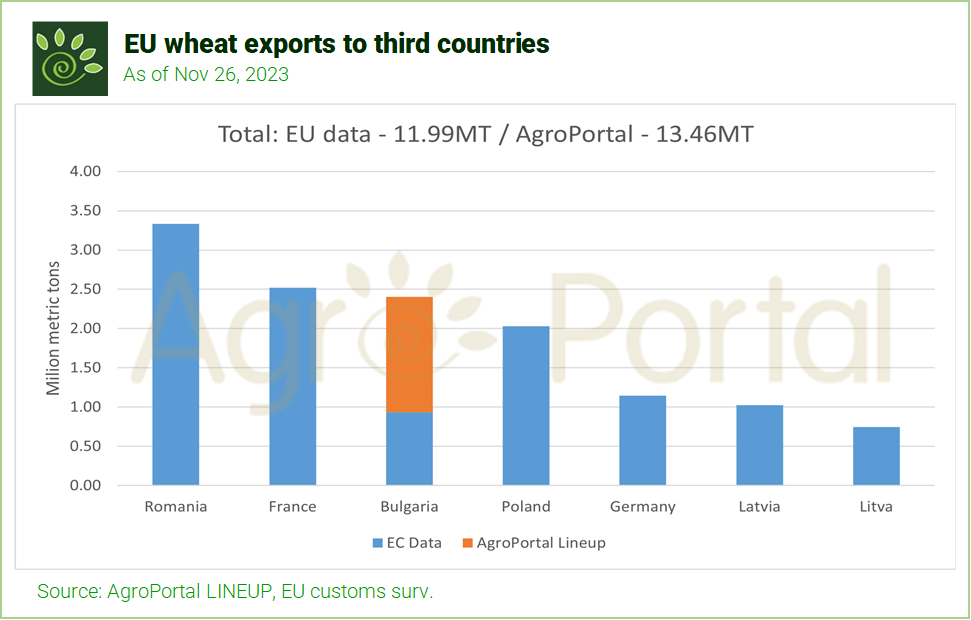
В последния доклад на ЕК, седмичният експорт на мека пшеница от ЕС напредва с бавно като комисията все още няма данни за България от септември насам. Данните от нашия LINEUP определят износа от ЕС на 13.46 Мт, изоставайки с 8% в сравнение с предходния сезон, за разлика от данните на ЕК от 11.99 Мт или 18% по-малко спрямо миналата година.
Отвъд океана, движението на CBOT беше идентично с MATIF, като там вече спокойно може да кажем, че пшеницата отчита седмично поскъпване. В началото на седмицата повод за пропадане на пазара бе отново подобряващото се състояние на новата реколта, като делът на посевите в „добро и отлично“ нараства с 2% до 50%, срещу 34% преди година. Поникнали са 91%, срещу 89% средно за последните 5 години.
Предвид края на месеца, фондовете започнаха за покриват позиции, което доведе до отскок на мартенския фючърс от дъното в понеделник, до нива последно отчетени в средата на месец ноември. Разбира са отслабването на долара срещу другите валути също доведе до ръст на зърнените пазари. Всичко това съвпадна и с отчетени удивителни седмични експортни продажни в четвъртък. В седмицата до 23 ноември експортните продажби на пшеницата в САЩ се оказаха над очакваните 0.2-0.5 Мт като достигнаха 0.62Мт. Китай закупи голяма част от пшеницата подобрявайки перспективите за биковете.
Черно Море
Закъснялата сеитба и дефицит на почвена влага в България доведоха и до късното поникване на посевите и бавната им вегетация. Към 24 ноември в много райони в страната вегетацията е под средните сезонни показатели. Поради неблагоприятните климатични условия през последните години, фермерите ще се опитат максимално да намалят площите с пролетници и ще засеят повече есенници в опит да минимизират метеорологичните рискове. Според наши калкулации, площите с пшеница ще бъдат около 1200-1250 Кха, но сухите полета може би няма да позволят да се на рекордно ниво. Обилните валежи последната седмица и затоплянето на температурите през първата половина на декември ще позволи благоприятното развитие на късно засетите посеви.
Украинските фермери за засели 4.16Мха зимна пшеница и вероятно ще добавят още 250-300кха през пролетта. Така площите за 2024 ще достигнат 4.44Мха Забелязва се продължаваща тенденция на намаляване на площите като пикът е достигнат през 2021 от 7.4Мха. През 2022 площите спадат до 5.3Мха, а 2023 до 4.7Мха. Според анализатори, посевите са в добро състояние и производството се оценява на 19 Мт, като може да достигне 21Мт ако има още благоприятни валежи.
Перспективи
Пшеницата на CBOT за март е на границата да прескочи 50 дневната средна, нещо което се случва за трети път през последните 5 месеца. Веднъж в юли, когато цената тръгна нагоре и веднъж в началото на ноември когато мечките взеха надмощие. След продължителен спад, изглежда предстои лека корекция нагоре на пазарите на пшеницата, но остава да видим колко дълго ще продължи.
В Русия цените се покачиха леко през седмицата до 240$/т за хлебната пшеница като износът се забавя поради сезонните метеорологичните условия. Това отваря прозорец за продажба на европейските фермери. Има някаква корелация между суровите зими в Русия и цената на пшеницата на МАТИФ. Колкото по сурова е зимата там (разбирайте затруднения в износа), толкова по-добре се представя MATIF. А статистически на Русия и е време за сурова зима…