Времето
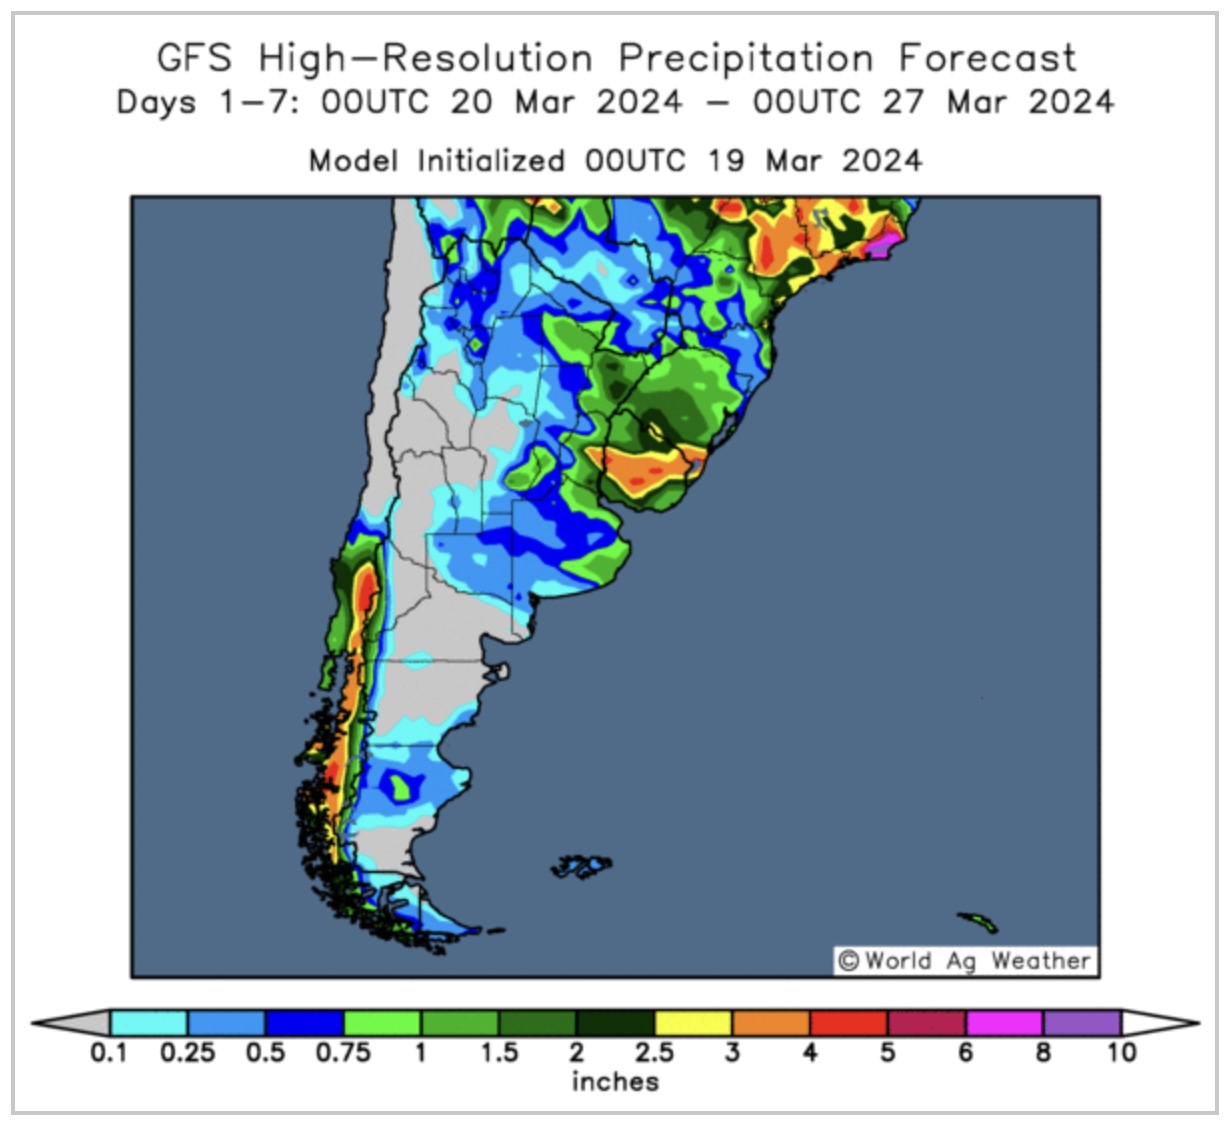
Последните дъждове в Аржентина увеличиха перспективите пред производството на соя. По-сухи условия обаче ще са възможни в части от основния регион за отглеждане на соя в страната, особено около Буенос Айрес.
Ел Ниньо, който до голяма степен е отговорен за сушата в Централна и Северна Бразилия и по-благоприятното време в Южна Бразилия, ще загуби бързо своята сила през следващите няколко месеца. Ла Ниня ще се появи по-късно през годината, като ще донесе със себе противоположните климатични условия за същите райони.
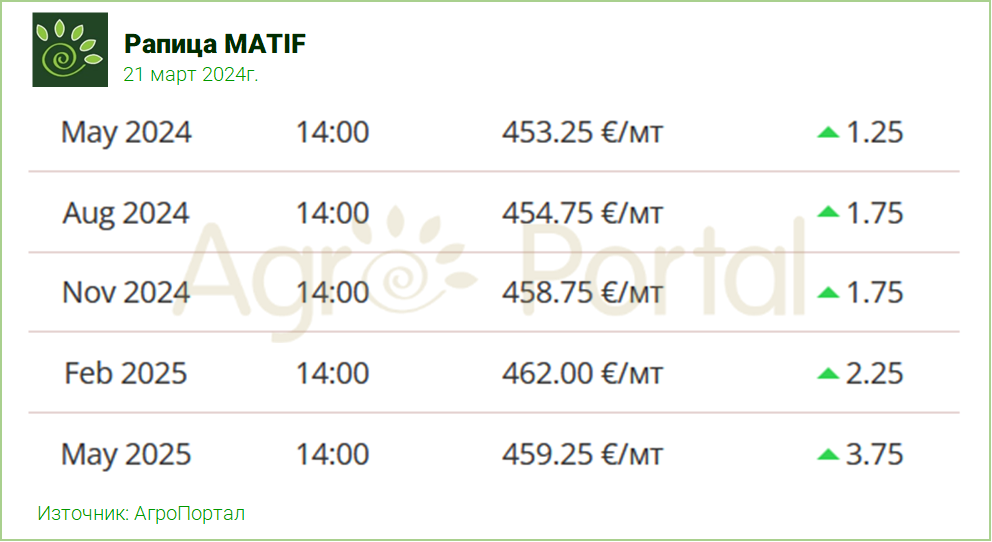
Цени на MATIF
Акценти от световните пазари
Световните пазари на растителни масла набират скорост в полза на биковете на фона на намаленото производство на палмово и рапично масло, което стимулира интереса към алтернативи като слънчогледово и соево масло. Цените на растителните масла се повишиха този месец, а ситуацията с палмовото масло се затяга с по-ниски запаси главно в Индонезия, Малайзия и Индия.
Натискът върху цените на слънчогледото масло вече го няма, тъй като се очаква известно забавяне на преработката през следващите месеци. В резултат на това цените през последните седмици се повишават с почти 5% в сравнение с началото на февруари. За същия период, цената на слънчогледовото масло на пазара на едро в Индия се е увеличила с 8%, а котировките на слънчогледовото масло в Черноморския регион се повишават с $90-100. Цените на соевото масло също поскъпнаха, след като достигнаха най-ниското си ниво от няколко месеца.
Глобалните запаси от растителни масла се очаква да намалеят през 2024г, а прогнозите са април, май и юни да бъдат най-тежките месеци за балансите на палмовото масло. Бичите настроения към маслодайния комплекс биват подкрепени от редица фактори, като слабо производство на палмово масло, което се очаква да остане непроменено и да доведе до повишена зависимост от соево масло. Също така прогнозите за понижена преработка на слънчогледови семена и рапица в съвкупност с очаквания за увеличение на търсенето на масла за храна и биогорива, които ако се осъществят, ще повлияят осезаемо върху пазарите. Евентуален производствен дефицит на масла в периода януари/септември 2024г със сигурност ще се отрази с поскъпване, както за маслодайните семена, така и за техните производни продукти.
Цените на рапицата в ЕС се повишиха този месец, движени от по-високите цени на растителното масло и ограниченото вътрешно предлагане. Въпреки силната преработка на рапица в ЕС през януари, очакванията са тя да намалее сезонно, с прогнози между 11,9 и 12 Мт за януари/юни 2024 г.
Coceral очаква производството на рапица в ЕС и Обединеното кралство тази година да бъде около 20,2 Мт, което показва лек спад от предишните оценки за 20,3 Мт и миналогодишната реколта от 21,3 Мт.
Черноморски регион
По отношение на маслодайните семена, Coceral остават производството в България през новия сезон почти без промяна на 2,42Мт (2,42). Прогнозата за слънчогледа е без никаква промяна на 2,05Мт (2,08), като според тях реколтата ще бъде произведена от 890кха (905) площи и 230кх/дк (225) среден добив. Оценката за рапицата е леко понижена до 306кмт (314), като тя ще е произведена от 102кха (110) площи и 300кг/дк (285) среден добив.
За съседна Румъния, Coceral виждат спад в засетите площи с рапица спрямо декември – 440кха (520) с очаквано производство от 1,21 Мт. Прогнозите за слънчогледа предвиждат площи от 1,21 Мха с производство от 2,60 Мт.
Перспективи
В краткосрочен план цените на рапицата ще бъдат подкрепени от очакваните намаления на засетите площи в Канада. В по-дългосрочен план обаче, посоката на пазарите ще бъде повлияна до голяма степен от ситуацията с растителните масла, като повечето предпоставки сочат поскъпване за целия маслодаен комплекс (семена, масла, шротове и т.н.)