Времето
Септември 2023 г. – Трите най-горещи месеца в историята може да повлияят на селското стопанство в световен мащаб, според Службата за изменение на климата Коперник.
Последните данни от финансираната от ЕС служба за изменение на климата Copernicus показват, че Земята е преживяла трите най-топли месеца в историята, което е повлияло на глобалните селскостопански сектори.
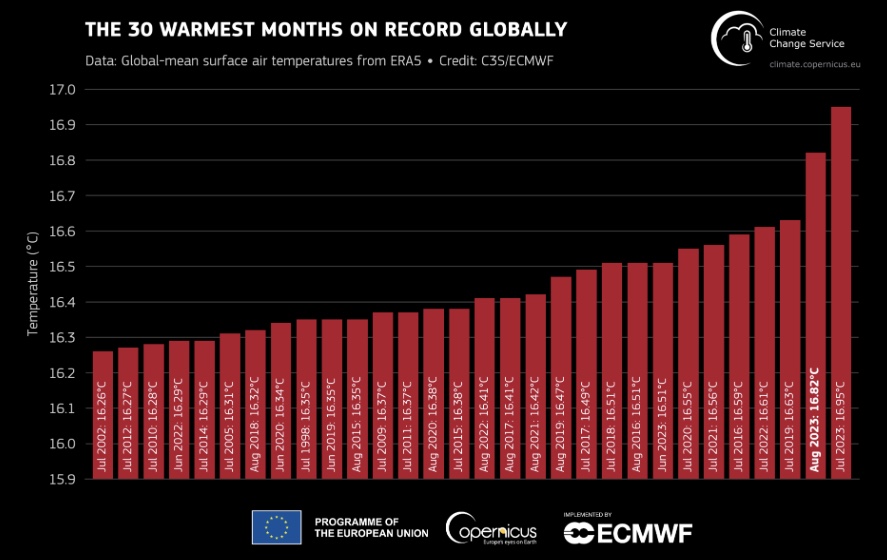
Рекордните температури на морската повърхност и намалената площ на антарктическия лед могат да повлияят на глобалното морско и селскостопанско производство на храни в крайбрежните региони. Годината е втората най-топла след голямото климатично събитие Ел Ниньо през 2016 г., което може да повлияе на световните добиви. Данните отразяват прогнозите на СЗО и Метеорологичната служба на Обединеното кралство, които предполагат, че поне една от следващите пет години вероятно ще надхвърли средните температури от прединдустриалната епоха, което подчертава необходимостта от адаптиране на земеделските практики към променящото се време.
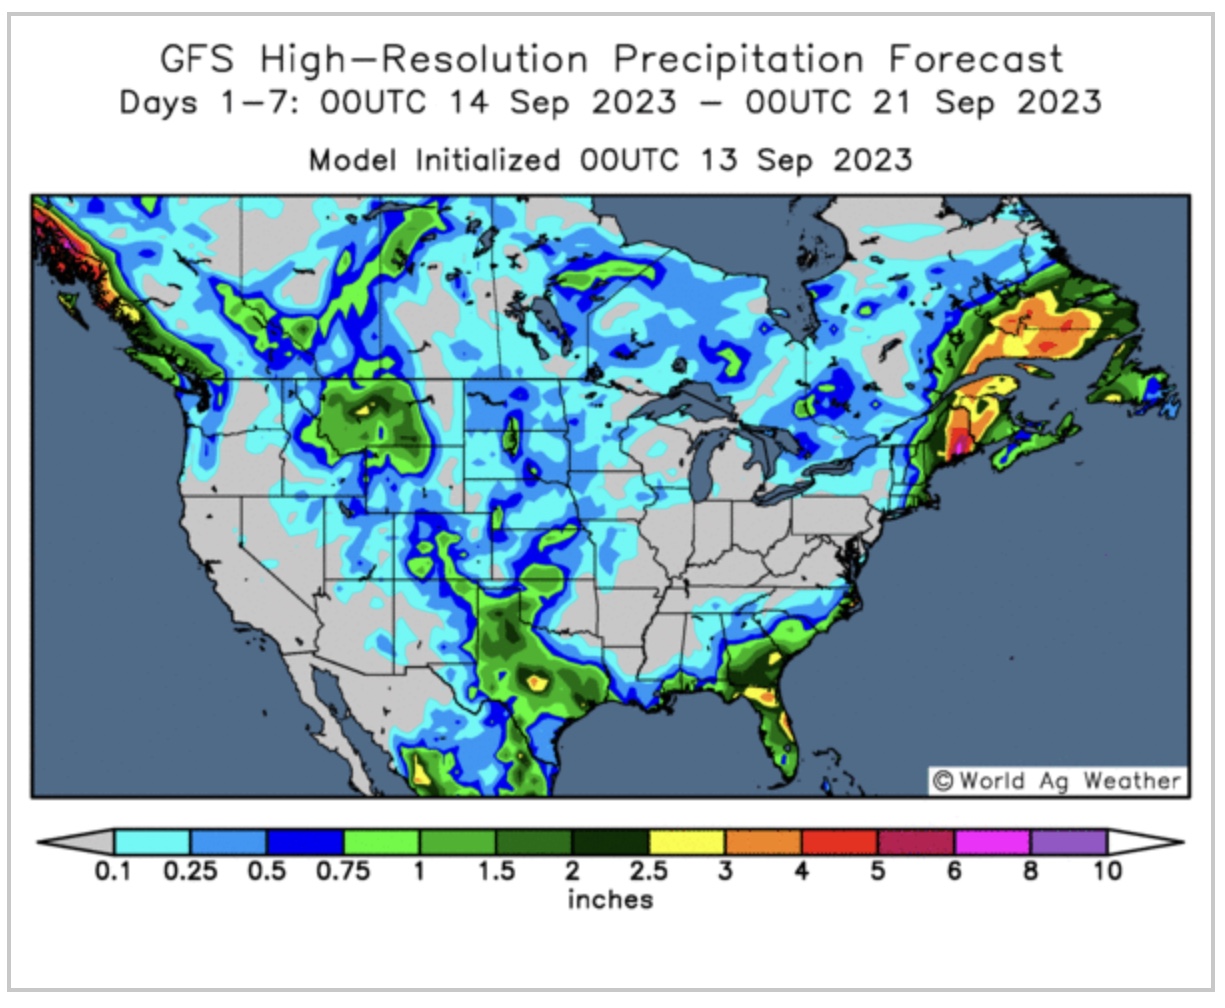
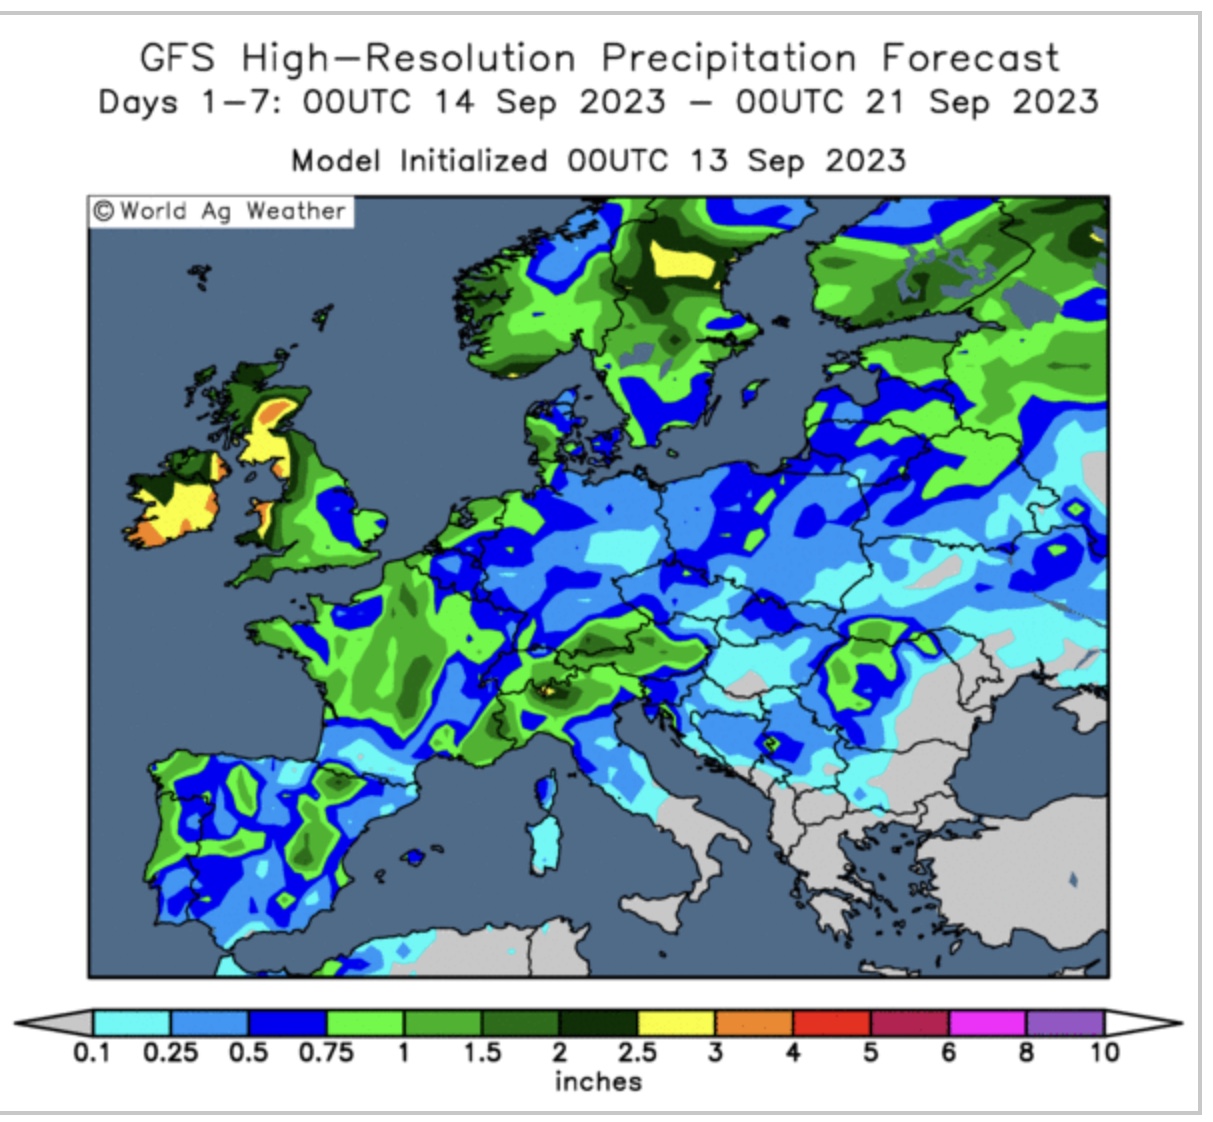
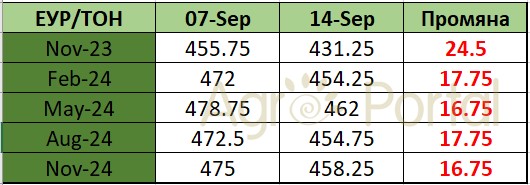
Цени - Рапица МАТИФ
През август ценовата разлика между американската и бразилската соя намаля поради подобрените условия на реколтата в САЩ и силното търсене от Китай, което тласна бразилските цени нагоре. След това обаче, цените в САЩ се втвърдиха поради опасенията за горещи и сухи условия. Докато експортните цени на соевия шрот паднаха леко, цените на соевото масло се колебаеха в зависимост от вариращите котировки на суровия петрол и опасенията за времето, но осреднено бяха по-ниски през месеца.
Акценти от седмицата
Фючърсите на соята на CBOT бяха изправени пред още една седмица на несигурност, тъй като потенциалните намаления на добивите от топлото време в САЩ биха могли дръпнат пазара на маслодайни семена нагоре. Междувременно фючърсите на малайзийското палмово масло се понижиха поради по-високите очаквани запаси, а рапица на MATIF последва примера. Известна подкрепа се наблюдава при фючърсите на суровия петрол Брент, тъй като Саудитска Арабия и Русия удължиха доброволното си съкращаване на предлагането.
Новини от USDA доклада - септември 2023 г
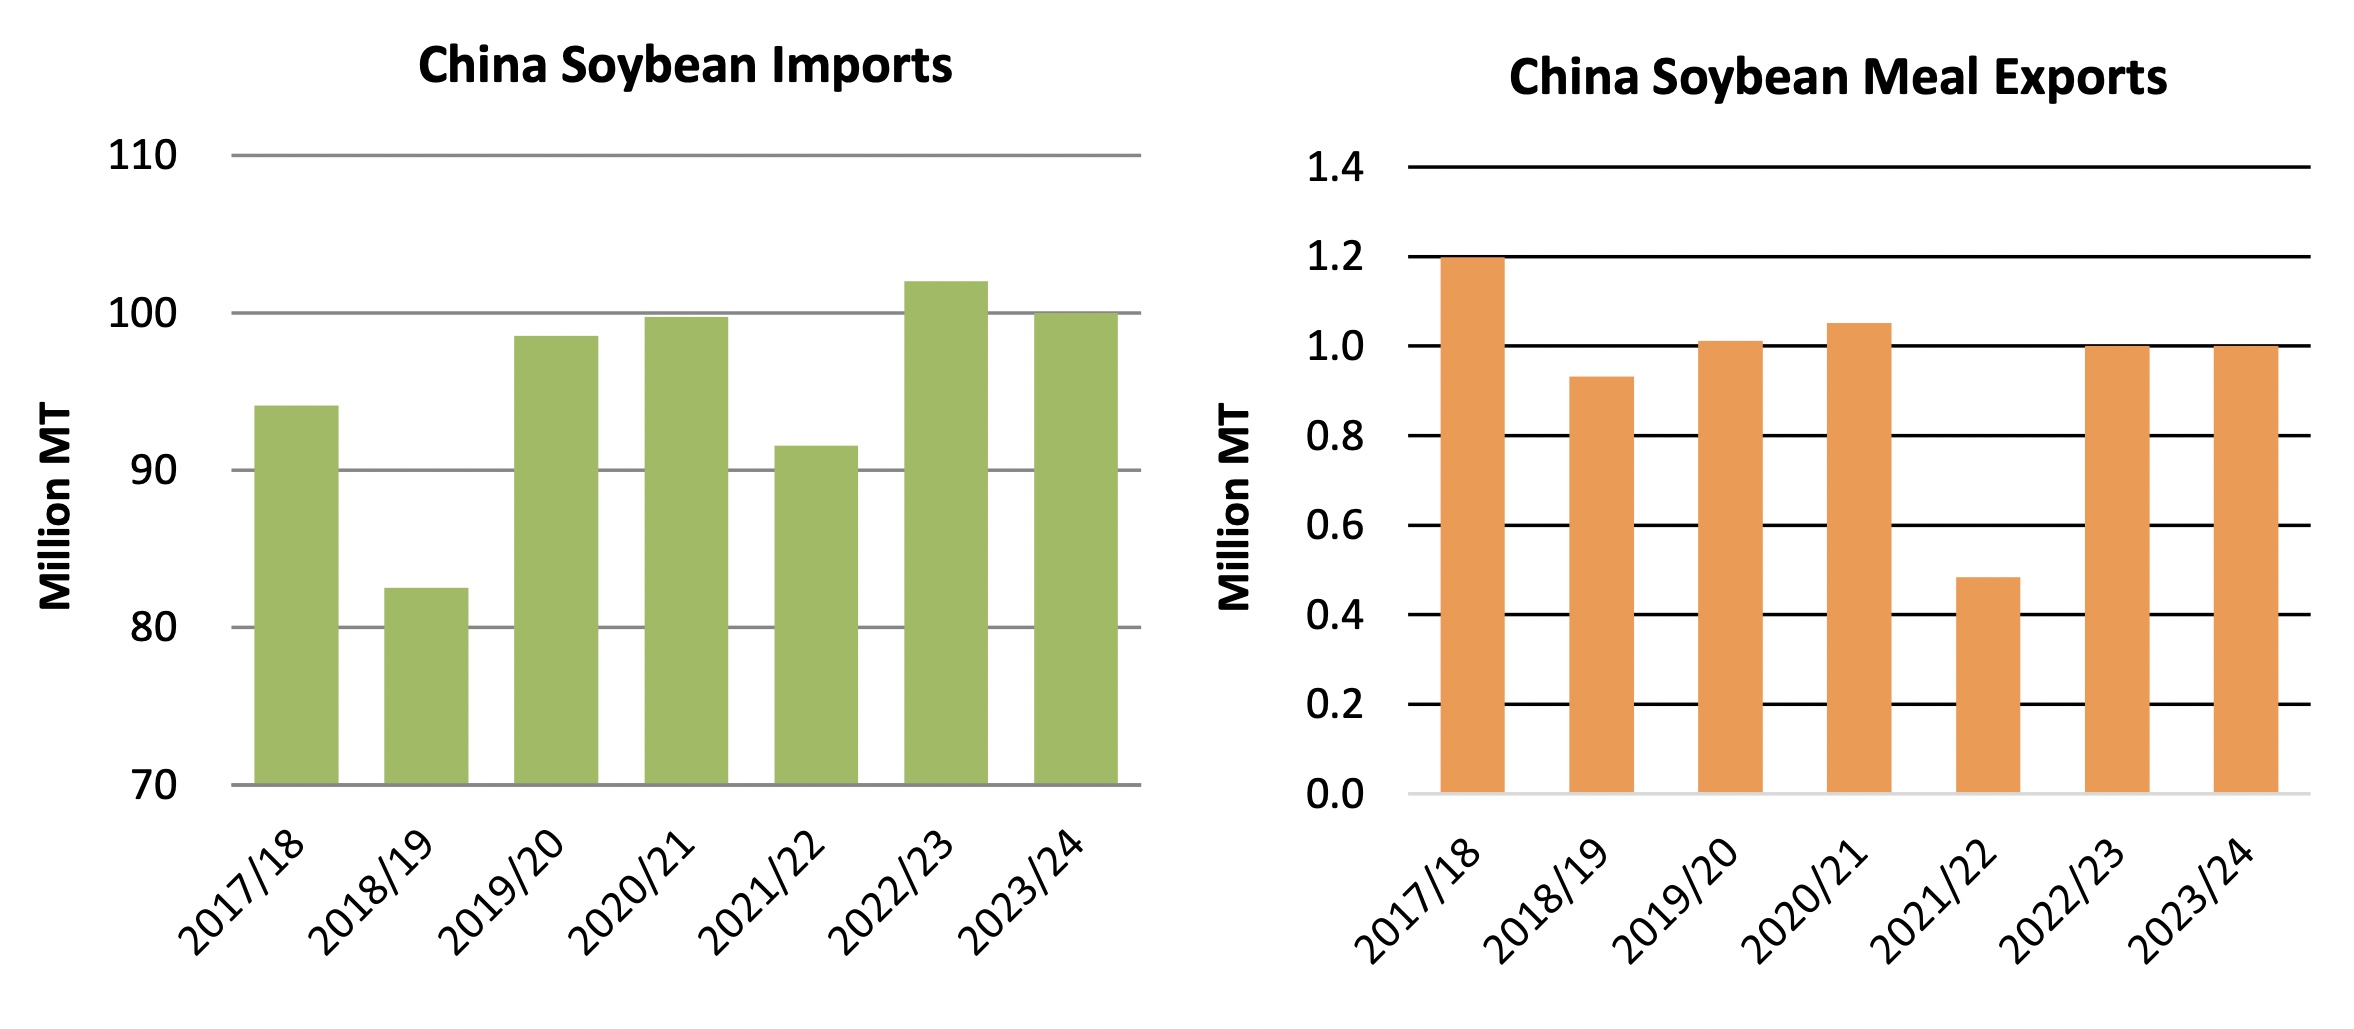
USDA увеличи вноса на соя в Китай през 2022/2023 г. с 2 Мт до рекордните 102 милиона при повишени доставки, главно от Бразилия. Това се отразява в увеличена глобална преработка на соя и по-висок глобален износ на соев шрот. Прогнозата за 2023/24 г. също така показва увеличение на търговията със соя, преработката и износа на соев шрот.
Източник: USDA
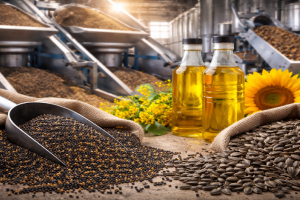
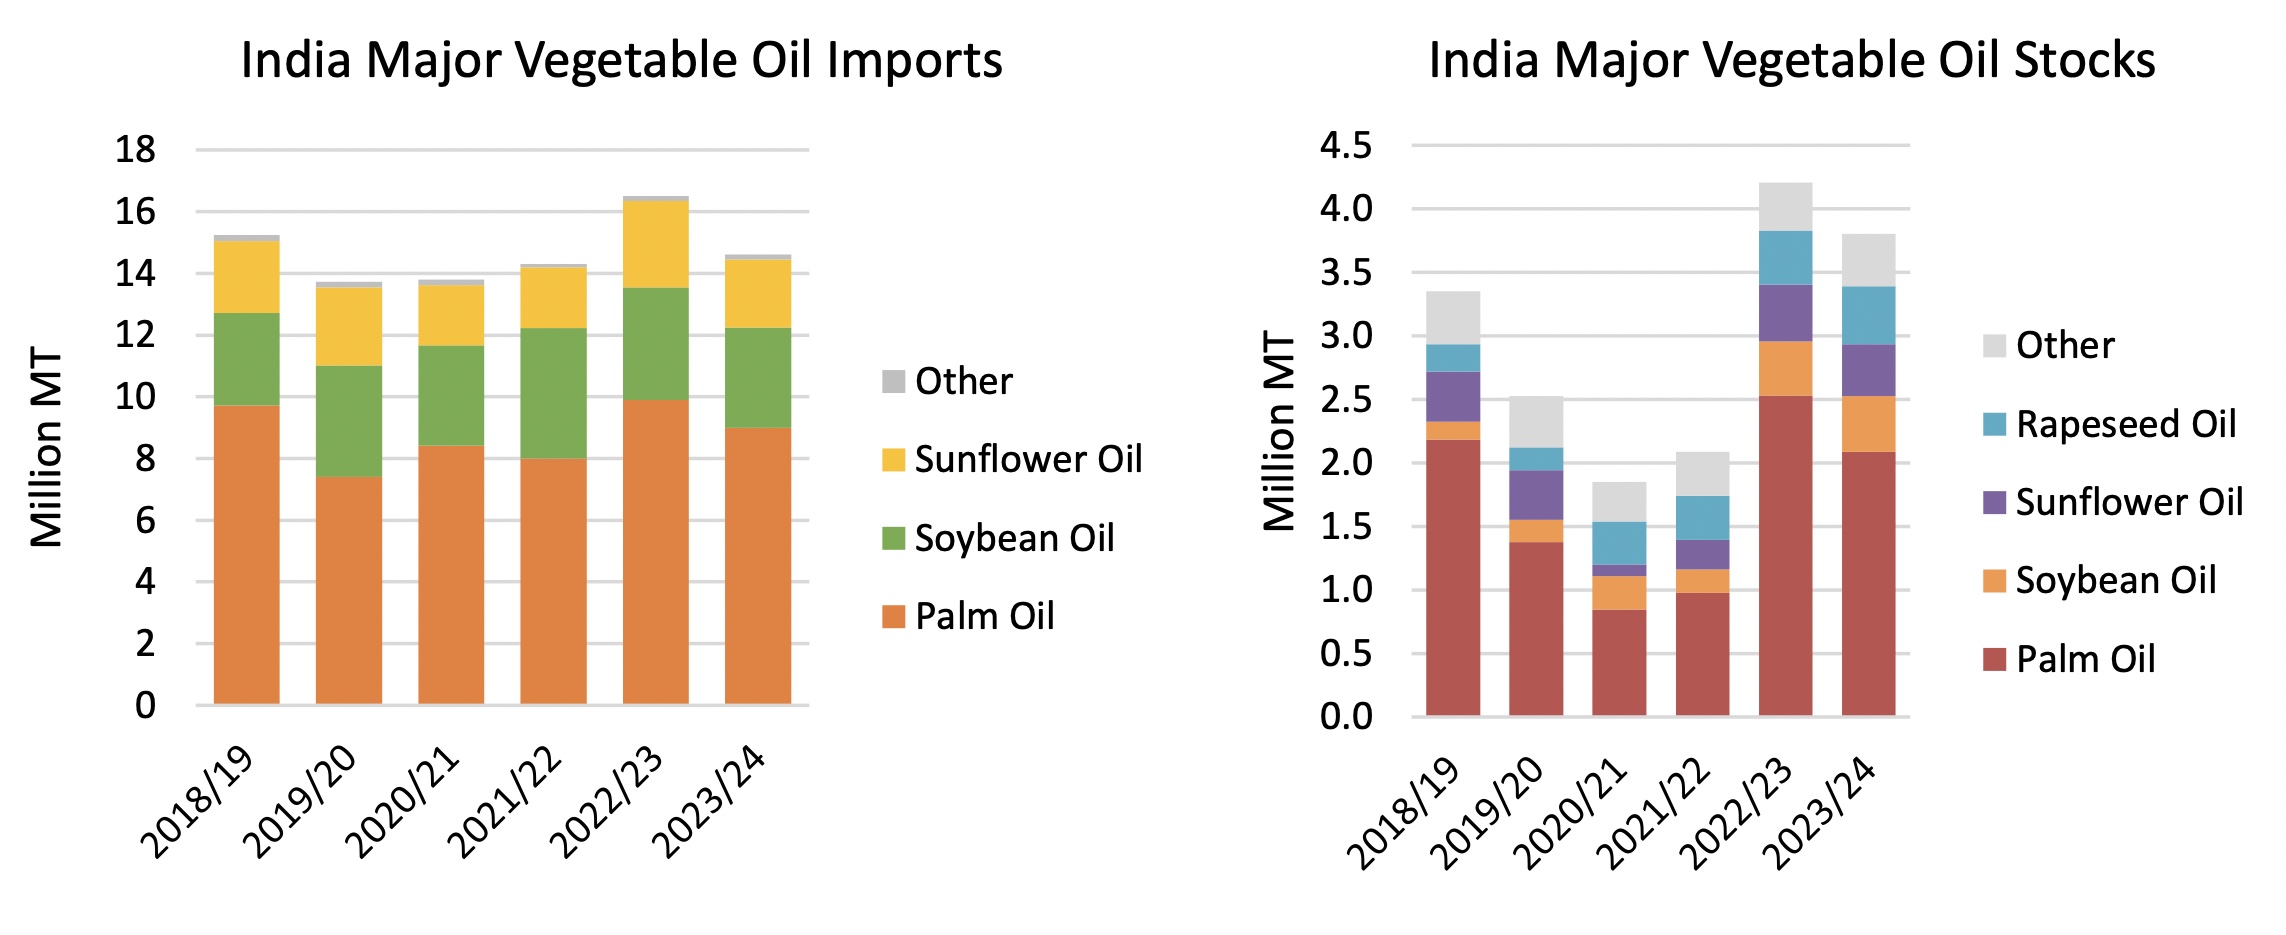
Рекордният внос на Индия от 16.5 Мт растително масло, предимно палмово и слънчогледово масло, през 2022/23 г. се очаква да подкрепи нарастващото търсене. Въпреки очакваните големи запаси, вносът през 2023/24 г. се прогнозира да спадне до 14.6 Мт, тъй като преходните запаси спомагат за смекчаване на всяка несигурност относно регионалното производство.
Източник: USDA
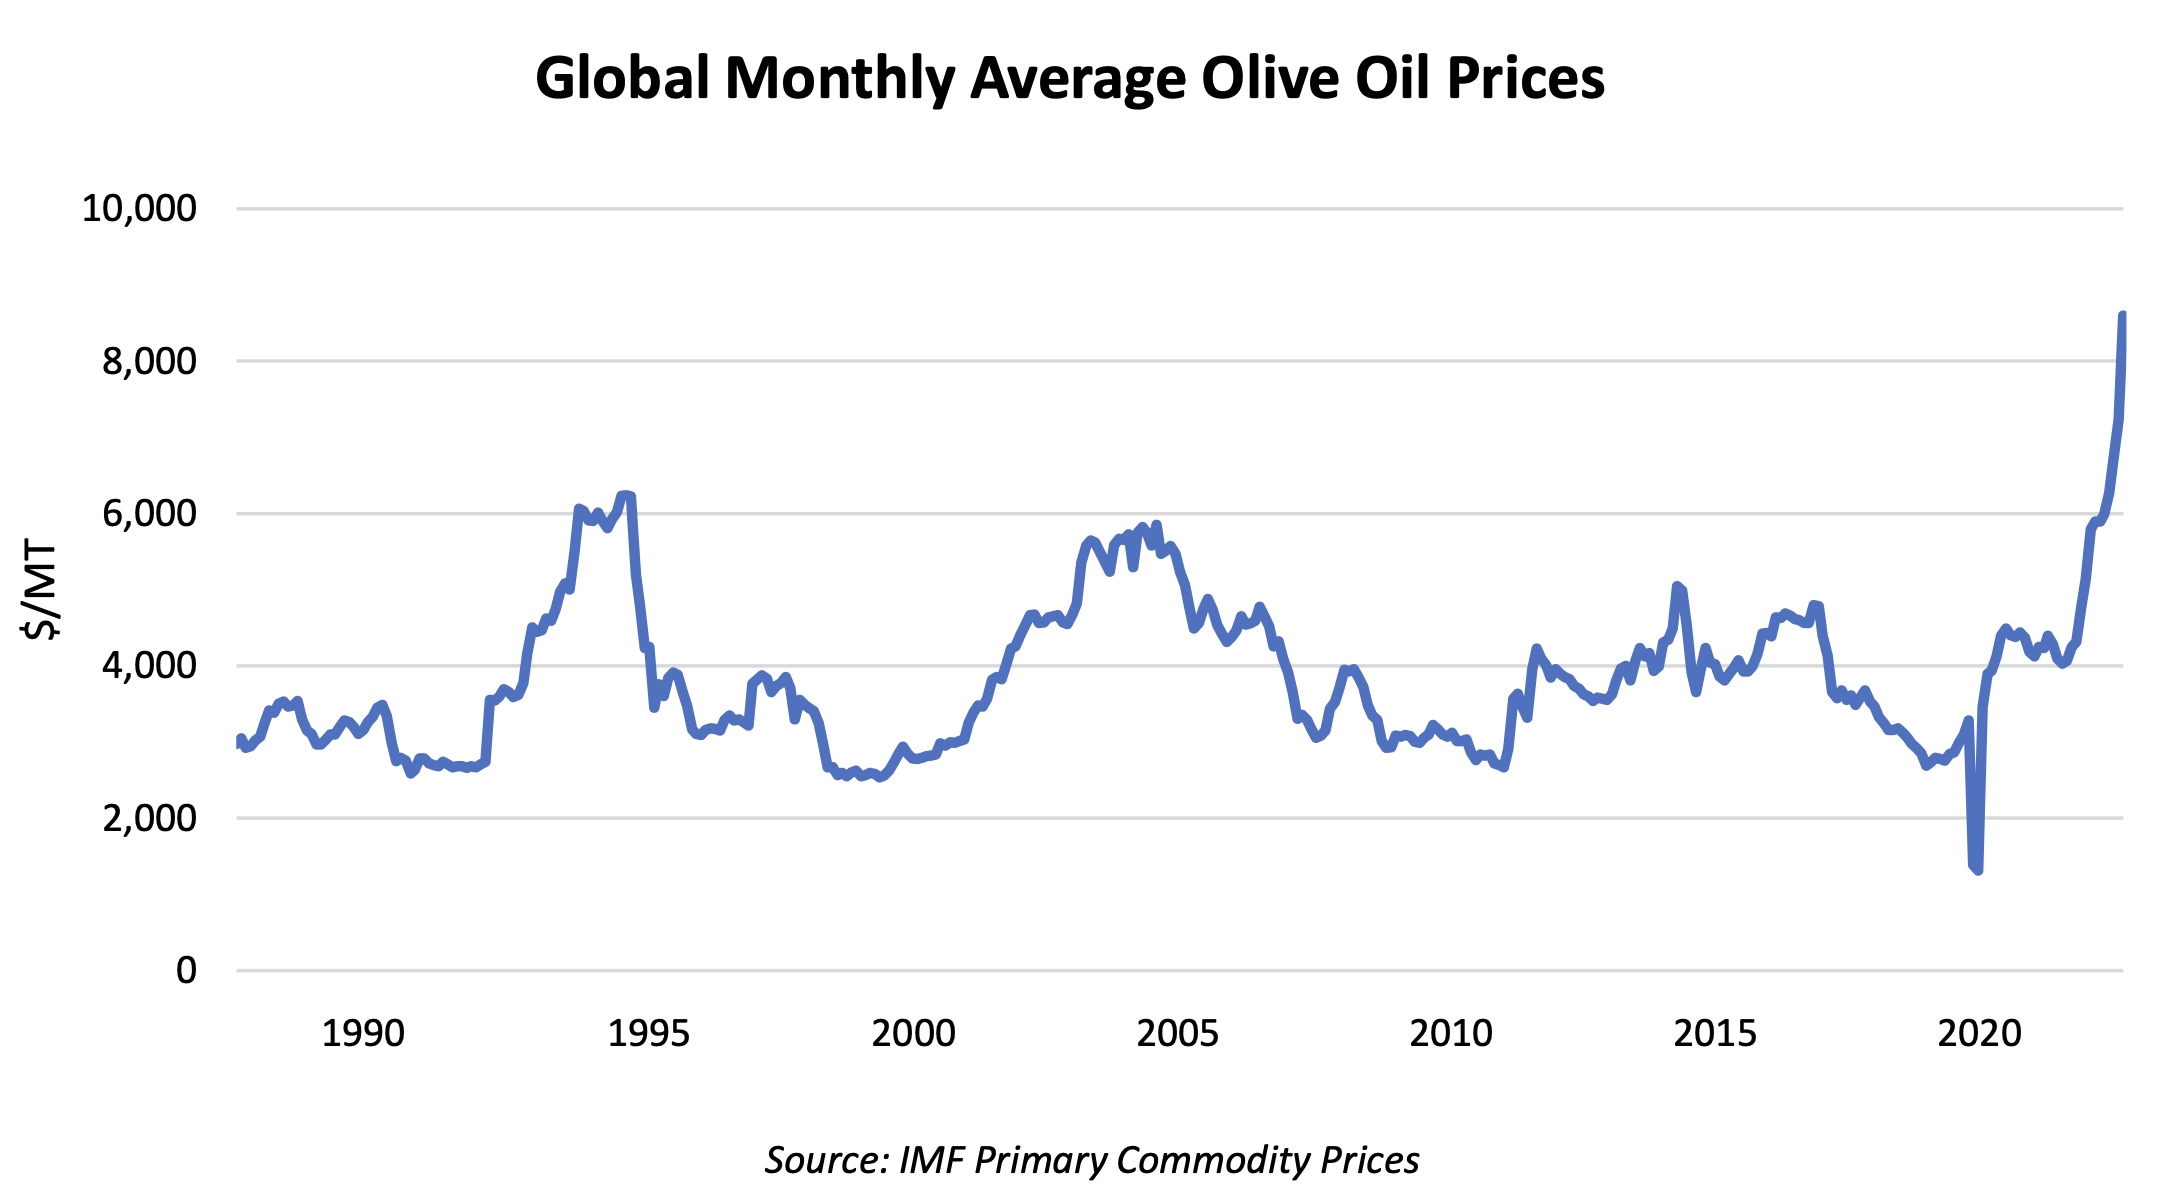
Продължаващите щети на реколтата причиняват значително покачване на цените на зехтина, като страховете за испанските запаси водят до по-нататъшно покачване на цените. В резултат на това прогнозите за потреблението на зехтин отчитат минимален спад за 2022/23 г., с изключение на Турция. Глобалното производство на зехтин за 2022/23 г. сега е преразгледано надолу от USDA до 2.5 Мт. Въпреки високите цени, които водят до намалено търсене, предпочитанията на потребителите за зехтин остават силни и износът ще продължи да расте на по-малко чувствителни към цените пазари като САЩ.
Перспектива
Прогнозата за световното производство на маслодайни семена за 2023/24 г. е намалена с 2.9 Мт поради по-ниските реколти от соя в САЩ, канола и памук в САЩ и Индия.
Въпреки че повишенията на цените леко намалиха потреблението, предпочитанията на потребителите и обичайната употреба на зехтин затрудняват заместването му, въпреки изобилието от други растителни масла. Покачващите се пазарни цени вероятно ще продължат да ограничават търсенето през този сезон, но запасите за следващата година ще бъдат ограничени, особено в Европейския съюз, който е най-големият производител, потребител и износител на зехтин. Следователно цените ще останат високи през сезон 2023/24, особено ако предстоящата реколта също бъде засегната от неблагоприятни условия.