Времето
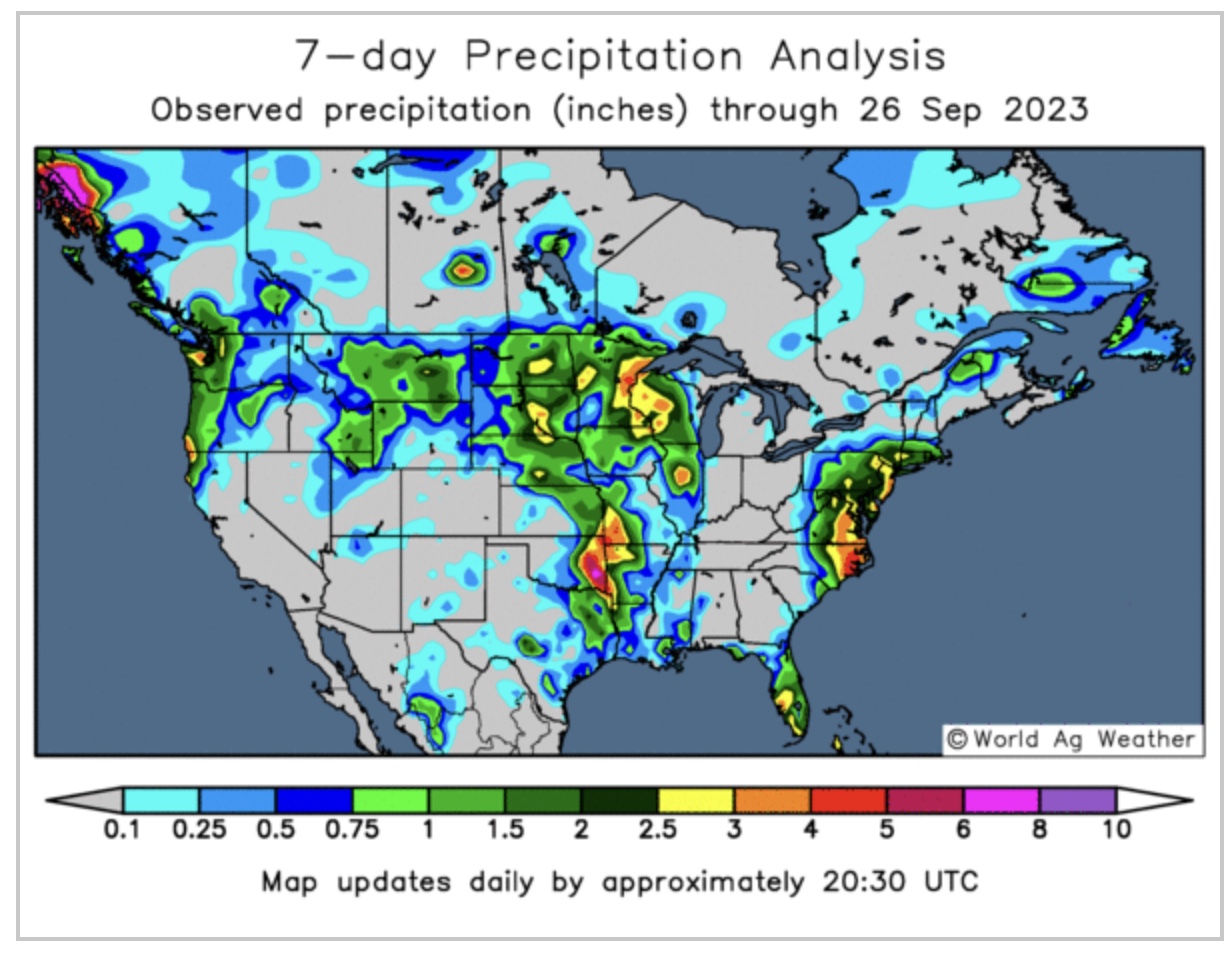
От селскостопанска гледна точка се очаква нарастващият Ел Ниньо в Тихия океан да окаже значително влияние върху есенните метеорологични модели в Северна Америка и части от Европа, като потенциално ще засегне сезона на отглеждане на маслодайни семена. Прогнозите показват, че това влияние на Ел Ниньо ще продължи през зимата на 2023/24 г., което ще доведе до промени в моделите на струите над Северното полукълбо, което може да има допълнителни последици за отглеждането на маслодайни култури и добивите.
Когато се оценяват дългосрочните метеорологични прогнози, от съществено значение е да се признае решаващата роля на големи и малки влияния. Критичен компонент на сезонното прогнозиране е мониторингът на широкомащабни системи за налягане и позиционирането на струйния поток. Тази есен се очаква в Северното полукълбо, включващо региони като Съединените щати, Канада и Европа, да се наблюдават промени в климатичните модели поради влиянието на феномена Ел Ниньо. Това атмосферно явление вероятно ще доведе до променено положение на атмосферните потоци в сравнение с предходни години, което впоследствие ще доведе до различни промени във времето в тези региони.

Цени
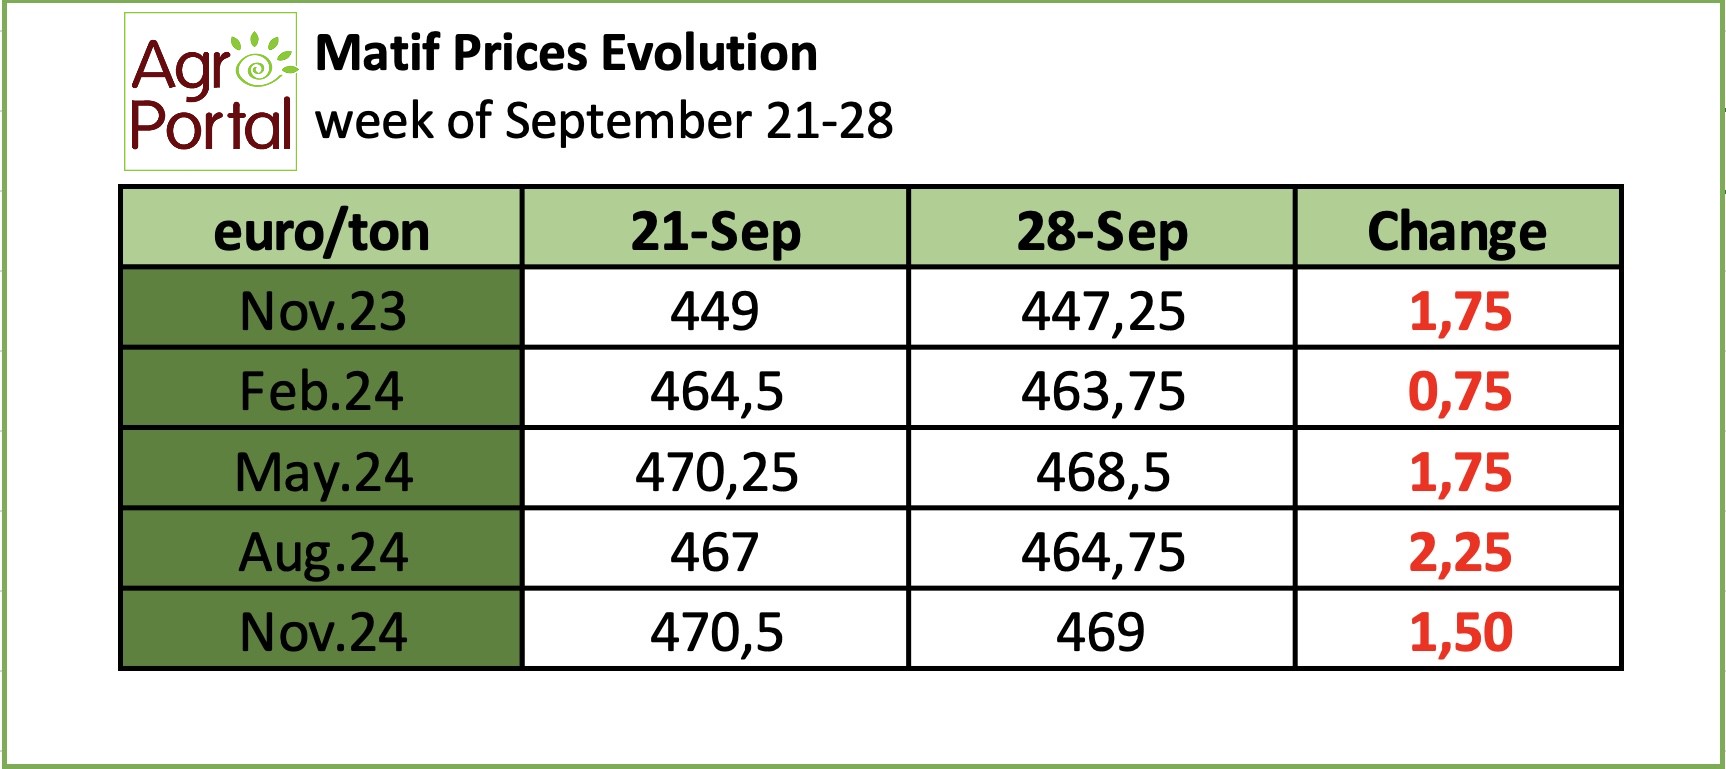
Пазарите на палмово масло и маслодайни семена отбелязаха значително втвърдяване, тъй като фючърсите на малайзийското сурово палмово масло се възстановиха, подкрепени от силата на комплекса на растителните масла и позициониране преди националния празник. Скокът за една нощ на фючърсите на CME при соево масло и китайските растителни масла, съчетано от по-слабия рингит спрямо щатския долар, допринесе за тези печалби.
Цените на основните пазари на маслодайни семена, включително соево и рапично масло, се повишиха. Смущенията, дължащи се на националните празници в Китай и Малайзия, биха могли за кратко да прекъснат този възходящ тренд, но стабилното търсене на стоки поддържа цените стабилни. Офертите от индийски купувачи за сурово палмово масло (CPO) остават по-ниски от цените на продавачите. Повишените цени на соевия шрот дадоха своето отражение върху пазара на соев шрот, а премиите за соево масло и соев шрот в Аржентина се увеличиха.
Цените на слънчогледовото олио в Six Ports бяха подкрепени от недостиг на доставки от Украйна и нарастващо търсене от Турция.
В скорошна актуализация на позициите на фондовете на борсите, рапицата претърпя значителна промяна. Търговците, залагащи на по-ниски цени на рапица, известни още като къси, увеличиха позициите си с 3 223 лота, което е 6% увеличение до общо 54 696. Обратно, бичи настроените участници или "дълги" намалиха позициите си с 3 797 лота, което е спад от 11% до 32 047 лота. Тези колебания доведоха до по-нататъшно намаление от 7 021 лота в нетните къси позиции на рапица, което доведе до общо 22 648 нетно къси.
Черноморски регион
В периода 1-25 септември не са регистрирани доставки на слънчогледово семе от Украйна за Молдова, а от Молдова за Украйна има само една пратка. Площта за засаждане на слънчоглед в Молдова за 2023 г. е приблизително 388,9 хиляди хектара, като се очаква производството да е приблизително 1,01 Мт. Има призиви за забрана на вноса на слънчогледови семки от Украйна, за да се предотврати падането на вътрешните цени.
През пазарната 2022/23 година износът на рафинирано слънчогледово олио от Украйна достигна около 535 Кт, най-високо ниво за три сезона и вторият най-голям обем от 2019/20. Европейският съюз остава основният вносител с дял от 45%, което е с 1% повече от 2021/22 г. Има значително увеличение на износа за Малайзия, Турция, Йордания и Обединените арабски емирства.
Перспектива
Бразилската асоциация на износителите на зърно ANEC намали прогнозите си за износа на соя през септември. Износът на соя се оценява на 6,2 Мт, което е спад от 6,8 Мт миналата седмица, но е ръст от 73,8% спрямо миналата година. Въз основа на текущия напредък на сеитбата се предвижда производството на соя в Бразилия да се увеличи през сезон 2023/24. Повишената активност на полето в райони като Мато Гросо предполага, че фермерите вероятно се подготвят за по-висок добив. Това, заедно с прогнозата на Conab за 5,1% увеличение на добивите, предполага положителна перспектива за соевата индустрия в Бразилия. Тези прогнози обаче зависят от идеални метеорологични условия и липса на смущения като вредители или болести.
Премията за рапица спрямо фючърсите за соя в Чикаго падна рязко тази година поради фактори като големи запаси в ЕС и очаквани високи добиви от Украйна, ЕС и Канада. В момента фючърсите на рапица и соя се търгуват почти идентично. Гледайки напред, това може да означава промяна в пазарната динамика, която може да повлияе на решенията на производителите за сеитба, ако тази тенденция продължи.
Въпреки скорошните съкращения на реколтата в Канада и ЕС, пазарът на рапица остава добре снабден за пазарната 2023/24 година, като крайните запаси се оценяват на 6,1 Мт. Пазарът на соя може да повлияе на вътрешните цени на рапицата тази година, като потенциален натиск върху пазара на соя се очаква през 2024 г., повлиян от производствените фактори в Южна Америка.