Рекордната реколта държи износа на български ечемик на високи нива
Цените са по-високи, но получават ли фермерите реално повече за ечемика?
Българският износ на ечемик остава силен и през сезон 2026/27, подкрепен от рекордна реколта и активно търсене от пазарите в Средиземноморието и Близкия изток.
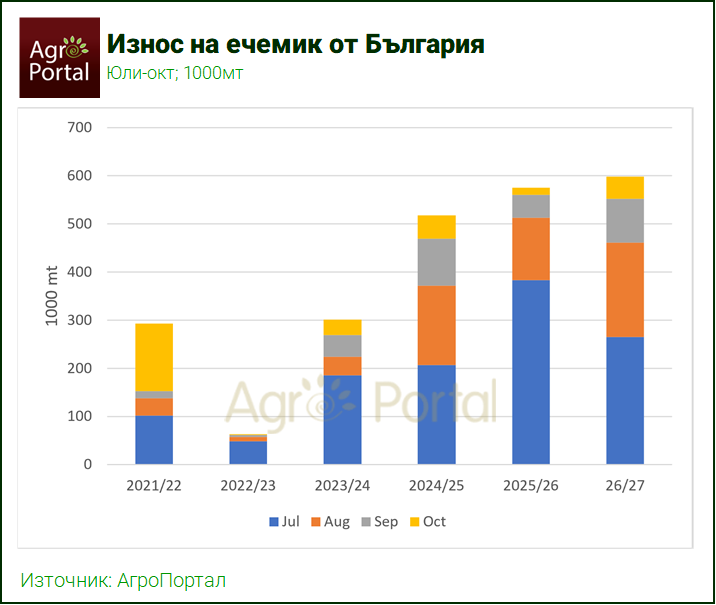
По данни от нашия Lineup, за периода юли-октомври от страната са изнесени близо 600 хил. тона ечемик, спрямо около 575 хил. тона за същия етап на предходната реколта. Това е ръст от около 4% на годишна база, а спрямо петгодишното средно от около 350 хил. тона текущият резултат е с над 70% по-висок.
Сравнението с миналия сезон изисква едно важно уточнение. През 2025 г. жътвата започна по-рано и част от количествата от новата реколта бяха изнесени още през юни. За по-точно сравнение между двете реколти тези обеми са добавени към данните за юли 2025 г.
Испания е най-големият пазар за българския ечемик през настоящия сезон и формира около една трета от целия износ. След нея се нареждат Гърция, Либия и Йордания. Саудитска Арабия също заема значима позиция, докато останалите количества са разпределени между Алжир, Мароко, ОАЕ и няколко по-малки пазара.
Спрямо миналия сезон структурата на търговията се променя осезаемо. Испания увеличава дела си и вече се откроява като водеща дестинация, докато Турция, която през 2025/26 беше сред трите най-големи купувачи, към момента не присъства сред основните направления. В същото време Гърция заема много по-съществено място в експортната картина през настоящата кампания.
На ценовия фронт настоящият сезон също се различава осезаемо от предходния. Средната цена на ечемика DAP Варна/Бургас за периода юли-октомври е около 203 €/т, спрямо приблизително 182 €/т година по-рано, или с около 11-12% по-висока. През юли разликата между двата сезона все още е сравнително малка, като цените са близки до 180 €/т през 2026 г. и малко над 170 €/т година по-рано.
От август нататък обаче разликата започва да се разширява осезаемо. През септември и октомври 2026 г. ечемикът на пристанище вече се търгува средно с около 30 €/т над нивата от същия период на 2025 г., като цените се установяват над 215 €/т, спрямо около 185-190 €/т година по-рано.
По-високите пристанищни цени обаче не се пренасят пропорционално до земеделските производители. Силно нарасналите разходи за вътрешна логистика и транспорт до пристанищата изяждат значителна част от ценовата премия, което ограничава реалното подобрение в маржа на фермерите. Така по-добрата номинална цена на DAP база не означава автоматично и същия ръст в доходността на стопанствата.
Силният износ е подкрепен и от рекордната реколта от ечемик, която осигурява достатъчно наличности както за вътрешното потребление, така и за външните пазари.
По наши калкулации в България в момента остават над 600 хил. тона ечемик, като от тях около 350-360 хил. тона имат потенциал да бъдат насочени към износ. Това означава, че дори след вече реализираните близо 600 хил. тона, експортната програма все още разполага със значителен ресурс.
Ако търсенето остане активно, сезон 2026/27 има потенциал да се нареди сред най-силните за българския износ на ечемик през последните години.
Още новини
Когато Дунава пресъхне: как Сърбия продължава да движи зърното си
Дурумът се мести на Изток: шанс за България на пазар с дефицит на качество?
S&P Global на Зърнена Академия 2026: средната цена на пшеницата се очаква на 248 €/т
Защо вече не е достатъчно да следим само фундаментите на зърнения пазар?
Седмичен обзор на пазара на пшеница | 12-15 октомври
ТОП НОВИНИ
Маслодайният комплекс остава уязвим при петрол под 100 $/барел
Рисковата премия намалява: зърното у нас започва ноември с по-ниски цени
Реколтата от царевица в Южна Африка се очаква да намалее с 19%. Слънчогледът печели площи
Аржентинският слънчоглед набира скорост
Украинският слънчоглед все по-активно излиза на пазара
Турция търси 300 000 тона царевица. Проблемите в Черно море налагат нови покупки
Международни борси
| Стока | Цена | ↑↓ |
| Пшеница MATIF | ***.** €/мт | *.** |
| Царевица MATIF | ***.** €/мт | *.** |
| Рапица MATIF | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Пшеница CBOT | ***.** ¢/b | *.** |
| Царевица СВОТ | ***.** ¢/b | *.** |
| Соя СВОТ | ***.** ¢/b | *.** |
| Соев шрот СВОТ | ***.** $/st | *.** |
| Соево масло СВОТ | ***.** ¢/lb | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Лек суров петрол | 97.77 $/барел | *.** |
| EUR / USD | 1.1234 | *.** |
| USD / BGN | 1.1234 | *.** |
| Виж повече | ||
Физически пазари
| Стока | Цена | ↑↓ |
| Хлебна пшеница, 11.5/77/180W | ***.** €/мт | *.** |
| Хлебна пшеница, 11,5/77/безW | ***.** €/мт | *.** |
| Фуражна пшеница | ***.** €/мт | *.** |
| Царевица | ***.** €/мт | *.** |
| Ечемик | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Хлебна пшеница 12.5% ФОБ Русия | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Украйна | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Румъния | ***.** $/мт | *.** |
| Хлебна пшеница ФОБ Руан Франция | ***.** €/мт | *.** |
| Пшеница, 12% ФОБ Германия | ***.** $/мт | *.** |
| Твърда зимна пшеница, 12% ФОБ САЩ | ***.** $/мт | *.** |
| Пшеница 11.5%, ФОБ Аржентина | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Слънчогледов шрот EXW България | ***.** €/тон | *.** |
| Слънчогледово кюспе (експелер) FCA Централна България | ***.** €/т | *.** |
| Сурово слънчогледово олио EXW България | ***.** €/тон | *.** |
| Сурово слънчогледово масло ФОБ Ротердам | ***.** $/мт | *.** |
| Сурово слънчогледово масло ФОБ Черно море | ***.** $/мт | *.** |
| Сурово слънчогледово масло, ФОБ Русия | ***.** $/мт | *.** |
| Сурово слънчогледово масло, СИФ Индия | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Ориз Пади EXW Италия | ***.** €/мт | *.** |
| Ориз бял дългозърнест ФОБ Индия | ***.** $/мт | *.** |
| Леща, СРТ Канада | ***.** $/мт | *.** |
| Нахут FOB Индия | ***.** $/мт | *.** |
| Ориз, Mezza Grana, EXW Италия | ***.** €/мт | *.** |
| Бял ориз BKN, ФОБ Тайланд | ***.** $/мт | *.** |
| Дългозърнест бял ориз, ФОБ Индия | ***.** $/мт | *.** |
| Виж повече | ||