Две ключови събития – резултатите от търг за урея в Индия и затягащият се пазар на амоняк в Северна Африка – задават тона на световната търговия през следващите месеци.
Търгът за Indian Potash Limited (IPL), който приключи на 4 август 2025 г., е готов да повлияе на търговията с
урея чак до септември. С цел до 2 милиона тона за доставка до 22 септември, този търг следва силни вътрешни продажби през юли, подкрепени от силен сезон на мусоните и незадоволително вътрешно производство. В предишният търг на Rashtriya Chemicals and Fertilizers (RCF) през юли бяха договорени близо 1,5 милиона тона, като високите цени привлякоха доставчици от Нигерия, Югоизточна Азия, Алжир и Русия. В последния търг от вчера офертите предполагат, че Индия отново ще плаща премия за покупките, а има спекулации, че зад някои оферти стоят китайски доставки, което може би означава, че Китай се завръща на пазарите. Изглежда офертите от около 530$/т са добър вариант за балтийските производители. Дори и за египетските производители, при ФОБен еквивалент от 490$/т, нивата изгледат добри. Вероятно Индия ще закупи 2 милиона тона, което няма да спре апетита на страната за торове, като е възможен нов търг за септември/октомври.
Достъпността на торовете обаче едва ли ще позволи силно покачване на цените
, тъй като в един момент на
фермерите може просто да им писне.
Докато търсенето в Индия остава светъл лъч за продавачите, други големи пазари за внос показват ограничена активност, като купувачите се колебаят да отговорят на високите цени, постигнати в Индия. Въпреки това, спот бизнесът е активен в Нигерия и Индонезия за августовски доставки на конкурентни цени. Очаква се резултатът от търга за IPL да зададе тона на световната търговия с урея, особено след като търсенето в Индия продължава да изпреварва вътрешното производство.
Пазарът на
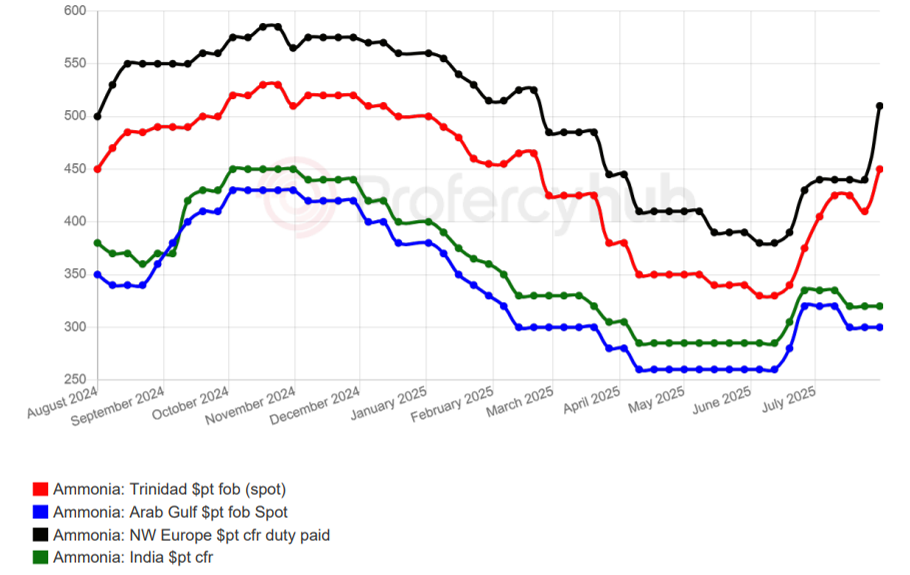
амоняк преживява контрастна динамика между Изтока и Запада. Постоянните ограничения на производството в Алжир и Египет затегнаха доставките в Северна Африка, покачвайки цените и принуждавайки търговците да търсят алтернативни източници. За разлика от това, рестартирането на заводи в Азиатско-тихоокеанския регион създаде излишък, което доведе до мечи условия в региона.
Появиха се възможности за арбитраж, като товари от Арабския залив и други региони на Източен Суец бяха пренасочени към Европа, Северна Африка и дори Съединените щати. Бичите настроения са отразени в августовския договор от Тампа, който отбеляза значително увеличение от 70 долара на тон на месечна база, установявайки се на 487 долара на тон CFR. Въпреки по-високите цени в тези региони, маржовете върху ключови деривати като
фосфати и нитрати остават привлекателни за много потребители на амоняк, макар че същото не е вярно за някои промишлени продукти, откъдето идва и липсата на интерес към спот товари сред купувачите в Североизточна Азия.
Графика източник: Profercy
Перспективи
Индия остава ключов двигател на световното търсене на урея, подкрепено от силните мусони и стабилните продажби на вътрешния пазар. Високите цени обаче могат да затруднят достъпността за земеделските производители и да ограничат бъдещото търсене, докато слабият интерес от други пазари може да създаде дисбаланси.
При амоняка арбитражните възможности пренасочват товари от изток от Суецкия Канал към Европа и Северна Африка, водени от ограниченията на доставките в Алжир и Египет. Докато атрактивните маржове върху дериватите (фосфати и нитрати) поддържат търсенето, пазарната нестабилност и зависимостта от спот товари представляват предизвикателства.












 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
