През последните две седмици изглежда корелацията на цената на суровия петрол със зърнените фючърси отслабна, но ситуацията не е същата при маслодайните, които продължиха да следват динамиката на Brent и WTI, наред с развитието в сегмента на биогоривата.
Може би най-голямата новина през последната седмица за маслодайния комплекс бе окончателното обявяване на новия „
Стандарт за възобновяеми горива“ (задължителни нива за смесване на биогорива) в
САЩ за 2026 и 2027 г. Мандатът беше увеличен до 5,4 млрд. галона (21,2 млрд. литра) за 2026 г. (спрямо 3,35 млрд. галона за 2025 г.) и ще нарасне допълнително до 5,7 млрд. галона през 2027 г. Това увеличение беше до голяма степен очаквано от пазара. Тази новина е позитивна за цените на рапичното масло, тъй като вероятно търсенето на растителни масла за производството на биогориво в САЩ ще поддържа високи нива на преработка на канола в Канада и износа към страната.
Това бе позитивен сигнал за
соевото масло на
CBOT, което отчете възходящ импулс, но с последното поевтиняване на петрола изчерпа скорошния ръст. Търсенето в САЩ се очаква да остане високо, подкрепено от биогоривния сектор, въпреки коментарите сред пазарното пространство, че преработвателният капацитет в страната вече е близо до своя максимум. Глобалното потребление на соево масло за производство на биогориво се очаква да нарасне с 2,2–2,3 млн. тона до нов връх от 16,9 млн. тона през тази година.
В
Бразилия около 70% от площите със
соя вече са ожънати, малко под миналогодишния темп, но прогнозите за производство остават около 180 млн. тона. В
Аржентина жътвата тепърва започва, като Зърнената борса в Буенос Айрес (BAGE) запазва оценката си за производство на ниво от 48,5 млн. тона.
В
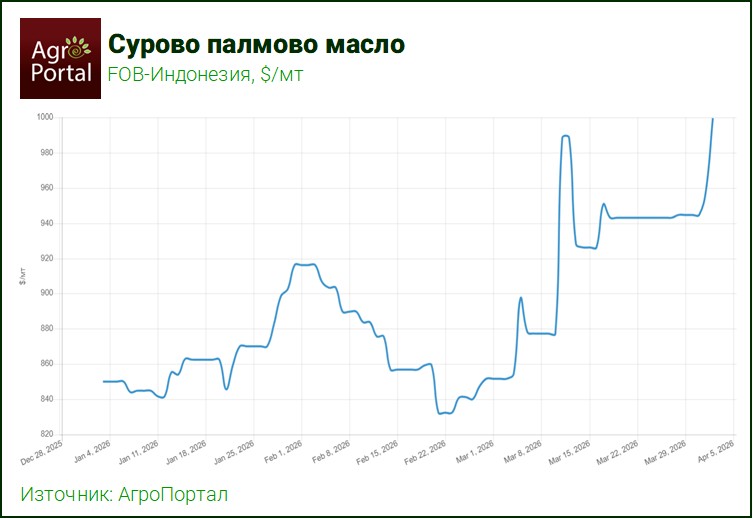
Индонезия, след като вътрешните цени на
суровото палмово масло паднаха под тези на газьола, правителството обяви преминаване към мандат
B50 през тази година, като промяната се очаква да влезе в сила от 1 юли. Това решение поражда притеснения относно наличностите на растителни масла за хранителната индустрия, тъй като съвпада с очаквано по-слабо производство на палмово масло както в Малайзия, така и в Индонезия.
В същото време високите запаси в
Малайзия бързо се изчерпват на фона на силен износ. Нуждите от биодизел в Индонезия след интегрирането на B50 могат да достигнат 8,4 млн. тона за периода юли–декември, върху вече оценени 6,2 млн. тона за януари–юни 2026 г. (по време на B40 мандата). Глобалното използване на сурово палмово масло като суровина за биодизел се очаква да нарасне с 1,3 млн. тона до 21,5–21,6 млн. тона през 2026 г., като 1,1–1,2 млн. тона от този ръст ще бъдат реализирани в Индонезия.
Широкообсъжданото поскъпване на
торовете се очаква да окаже влияние върху решенията на фермерите при сеитбата. Прогнозира се
увеличение на площите със соя и слънчоглед, които изискват по-малко подхранване с азотни торове. В резултат Oil World и Expana повишиха оценките си за глобалните площи със
слънчоглед до около 34,1 млн. ха, поставяйки нов потенциален рекорд. Площите със слънчоглед в ЕС се очаква да нараснат с около 4%, включително увеличение от 12% във Франция, където преобладава високоолеиновият сегмент.
Производството на слънчоглед ще зависи в голяма степен от метеорологичните условия, особено през летния период в Северното полукълбо, но текущите прогнози сочат оптимистични нива между 62 млн. и 64,5 млн. тона.
Междувременно, по данни на Аржентинското МЗХ, прибирането на
новата реколта слънчоглед в Аржентина е достигнало 75% от засетите площи, които са значително по-високи – 3,1 млн. ха спрямо 2,4 млн. ха година по-рано. При тези условия производството може да надхвърли 6 млн. тона и дори да достигне 6,5-7 млн. тона за сезон 2025/26, като някои анализатори оценяват реколтата дори над 7 млн. тона.
Цените на
слънчогледовото масло се повишиха в синхрон с общия възход при растителните масла, подкрепени от рязкото поскъпване на енергията и увеличените биогоривни мандати. Цените в шестте порта на Европа се доближават до 1500 $/т FOB, докато офертите за руско олио на база CIF-Мерсин се коментираха последно на около 1390 $/т. При нормални климатични условия глобалното производство може да се възстанови с около 7 млн. тона, което би довело до по-комфортен баланс.