Пазарът на твърда пшеница, или дурум, навлиза в необичаен период. Глобалното производство е високо, запасите се възстановяват, но качественият дурум остава значително по-ограничен. В същото време производството в Европа постепенно се измества от традиционните западни страни към Централна и Източна Европа.
Това беше основната линия в презентацията на Росела Полито, анализатор на пазара на твърда пшеница в Black Silo Commodity Consulting/Fryer's Reports.
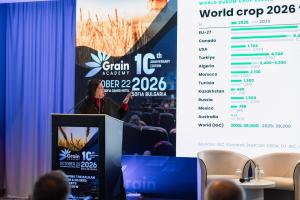
По време на първия панел на Зърнена Академия 2026 в София тя проследи как се променя географията на производството на дурум, какво е качеството на реколта 2026, как се движат цените и къде се отварят нови възможности за износители от Централна и Източна Европа.
Традиционните производители сеят все по-малко
Една от най-ясните промени е в Европа. Площите с дурум в ЕС през 2026 г. са с около 16% под нивото от 2017 г., което означава загуба на приблизително 558 хил. ха. Почти целият спад идва от Италия, Франция, Испания и Португалия. В същото време 9 от 13 наблюдавани държави в Централна и Източна Европа увеличават площите си. Производството следва същата посока.
Италия остава безспорният лидер с около 3,9 млн. тона, но това е с 11% под реколта 2017. Франция е надолу с 38%, а Испания с 41%. За сметка на това Гърция е с 53% над нивото от 2017 г., а групата от осем растящи производители е увеличила производството си със 146%.
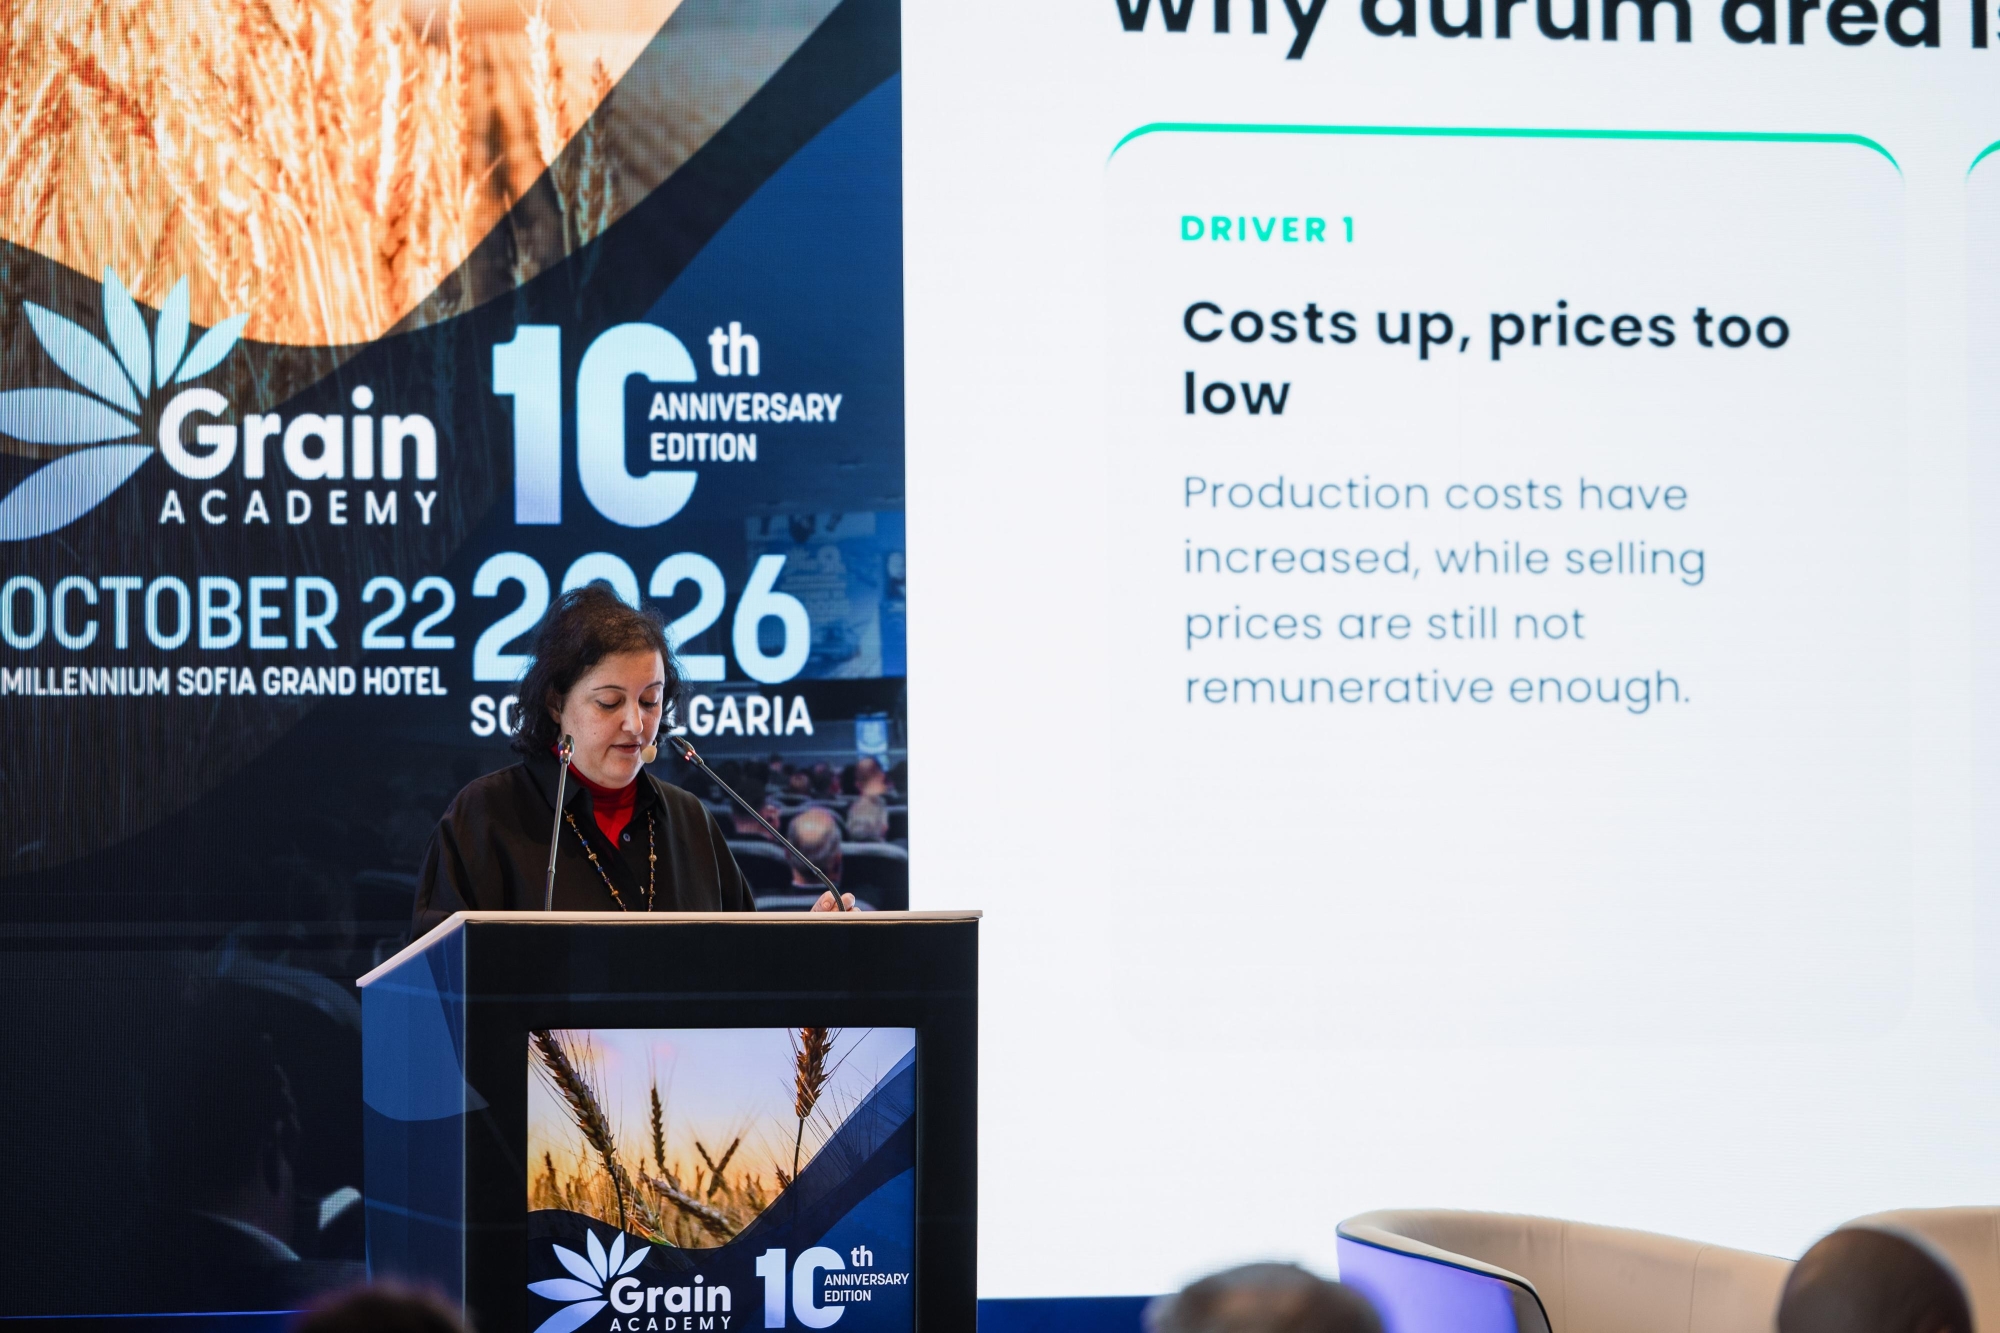
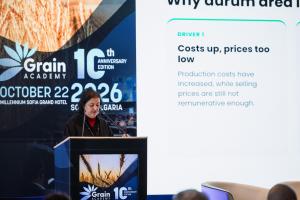
Причините са икономически. Производствените разходи са по-високи, цените невинаги осигуряват достатъчна възвръщаемост, плащанията по ОСП за културата са намалели, а част от фермерите преминават към по-рентабилни алтернативи.
Това постепенно увеличава зависимостта на традиционните пазари от внос. Италия е внесла около 3,04 млн. тона дурум през 2025/26, като доставките от други страни в ЕС са нараснали до 1,28 млн. тона спрямо 0,82 млн. тона през 2021/22.
Дурум има, но качеството е друг въпрос
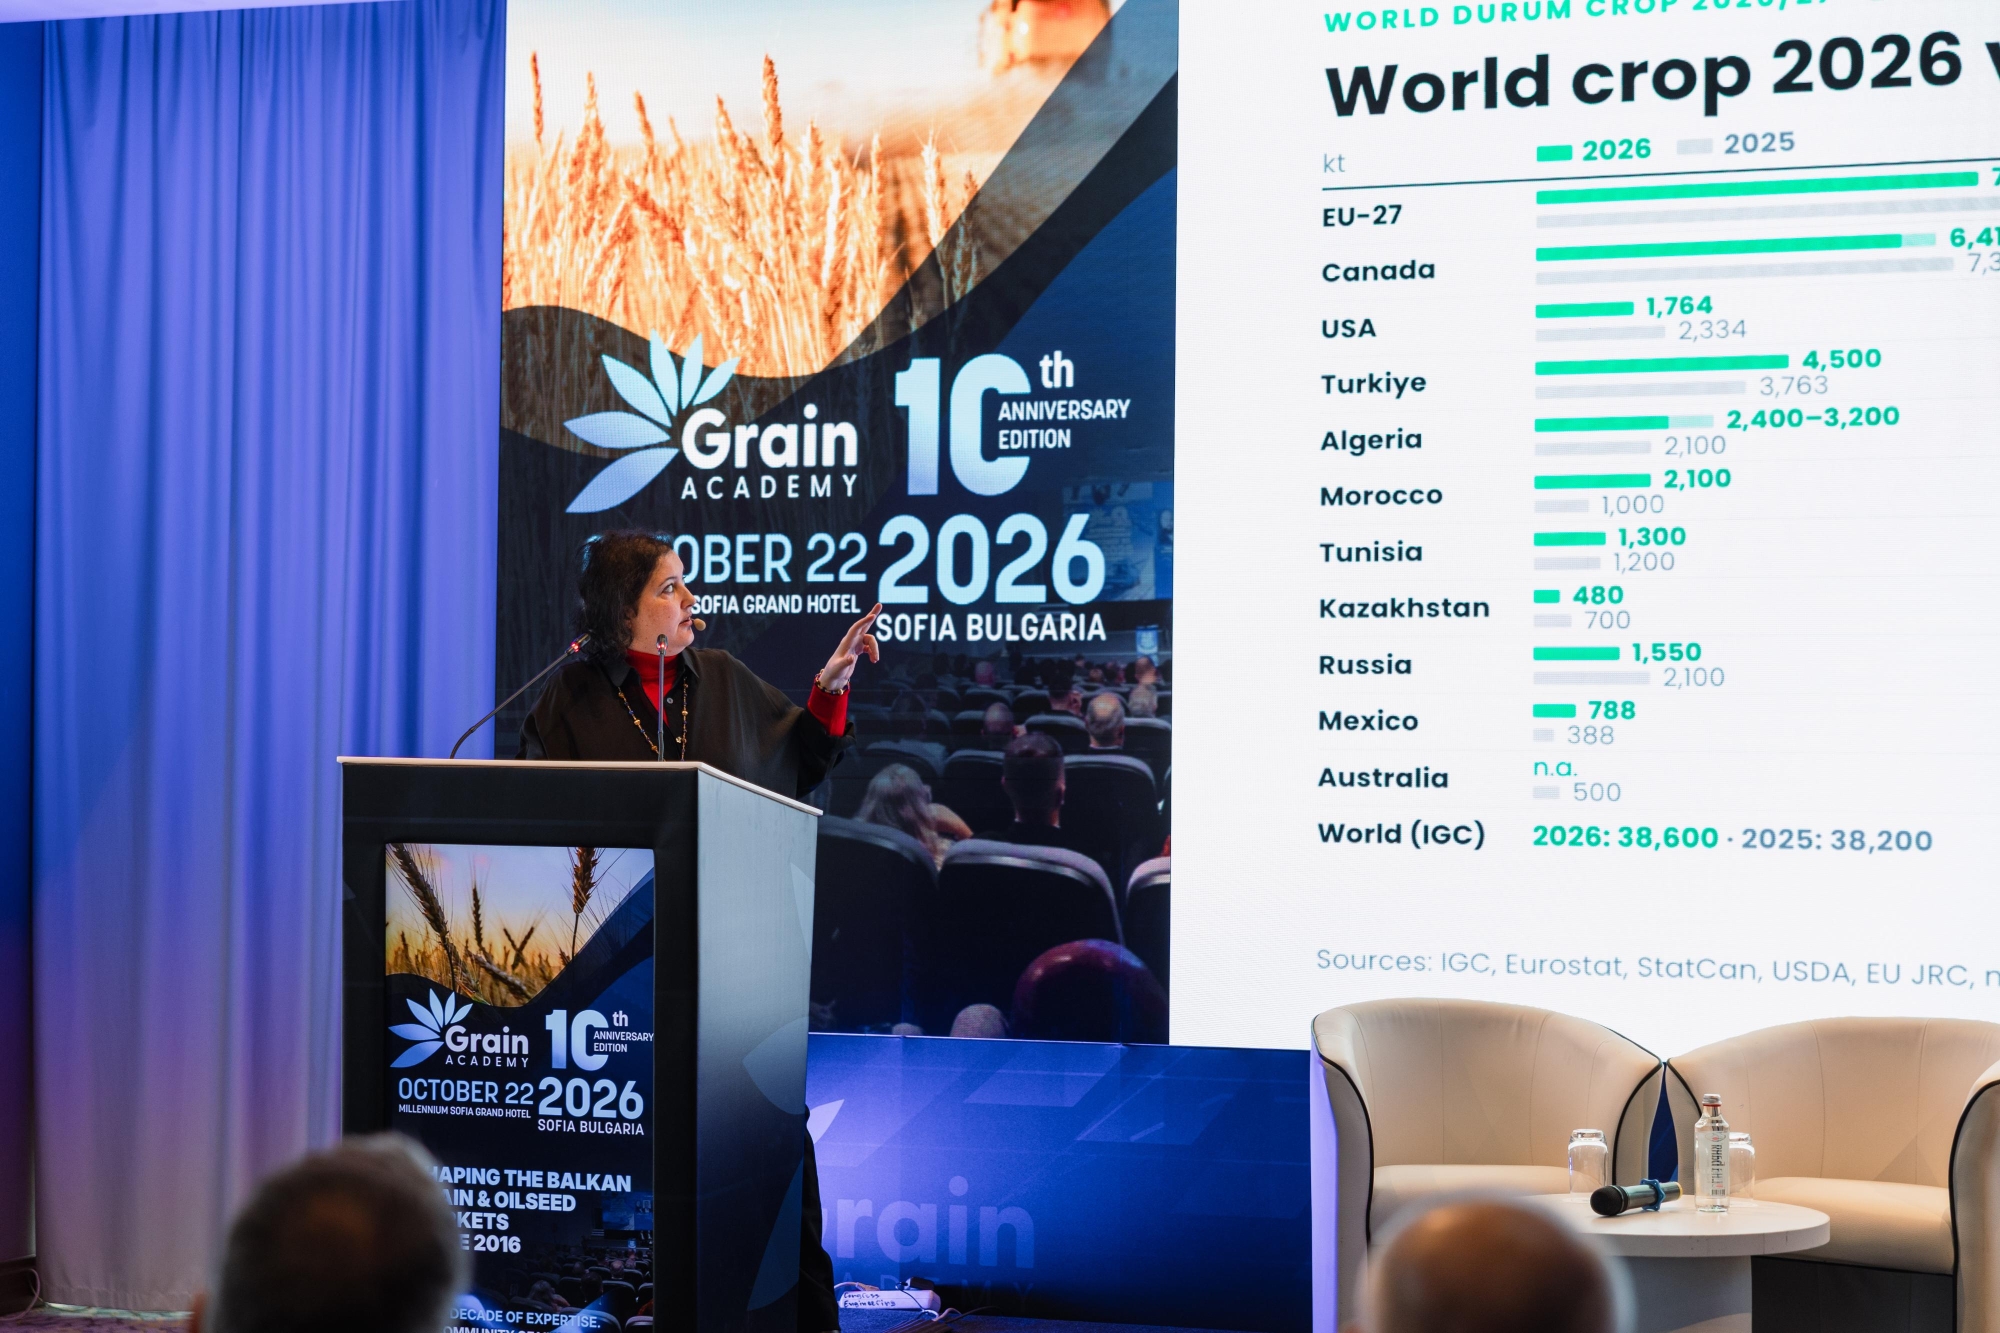
Световната реколта през 2026/27 се оценява на около 38,6 млн. тона, малко над миналия сезон.
ЕС е с около 11% по-ниско производство, Канада също е леко надолу, а САЩ губят близо една четвърт от реколтата си. На другия полюс са Турция с около 4,5 млн. тона, Алжир с 3,0-3,2 млн. тона и Мароко с 2,2 млн. тона след силно възстановяване от сушата.
Глобалното производство надвишава потреблението за трета поредна година, а крайните запаси се възстановяват към около 10 млн. тона, най-високото ниво от сезон 2018/19 насам. На пръв поглед това е комфортен баланс. Проблемът е, че не всички тези количества предлагат качеството, което търсят преработвателите.
Гърция има много слабо качество след валежите по време на жътва. Испания е с нисък протеин заради дъждовете и по-слабото торене. При Турция добивите са високи, но протеинът е нисък, като само около 5% от реколтата е над 13,5%. Италия има добро общо качество, но средният протеин е около 12,5%.
Франция и Казахстан предлагат много добро качество, но при по-малки количества.
Канада: проблемът е качеството, не количеството
Канада остава ключова за международния пазар. Производството се оценява между 6,4 и 7 млн. тона, но силните валежи през септември забавиха жътвата в Саскачеван и поставиха под въпрос качеството на част от реколтата.
Това е важно, защото Канада традиционно е един от основните доставчици на висококачествен дурум за международния пазар. Пазарът вече реагира: канадският дурум на база FOB St. Lawrence достига около 335 $/т в началото на октомври, с близо 45 $/т над нивата от края на август.
В Италия движението е сходно. Високопротеиновият дурум във Фоджа достига около 338 €/т, приблизително 25 €/т повече спрямо края на август.
Само няколко месеца по-рано ситуацията изглеждаше съвсем различно. В Канада дурумът дори се търгуваше под обикновената фуражна и пролетна пшеница. До октомври висококачественото зърно отново започва да възстановява своята премия.
Черно море отваря възможности за други произходи
Към качеството се добавя и логистиката.
Руският и казахстанският дурум са силно ограничени по традиционните маршрути през руските черноморски и азовски пристанища, а балтийските терминали са натоварени с други стоки. Това е особено важно за Северна Африка. Мароко, Алжир и Тунис поставят минимални изисквания за качество в търговете си и не могат просто да заместят липсващия висококачествен дурум с по-слаби партиди.
Така се отваря пространство за други произходи, включително Канада, САЩ и европейски производители. Централна и Източна Европа попадат директно в тази картина. Италия се нуждае от повече внос, Северна Африка търси качество, а част от традиционните конкуренти са ограничени от логистиката.
България е посочена отделно в презентацията. Вътрешното потребление на дурум е много ниско, което означава, че по-голямата част от реколтата може да бъде насочена към износ, ако качеството отговаря на изискванията на купувачите. Българското производство през 2026 г. е оценено на около 240 хил. тона, с 36% повече на годишна база.
А ще искат ли фермерите да сеят дурум отново?
Това е големият въпрос за следващия сезон.
Въпреки последното поскъпване, цените в редица райони все още не покриват достатъчно производствените разходи. В Италия и други части на Западна Европа това вече създава сериозно недоволство сред производителите и поставя под въпрос площите за следващата реколта.
Така пазарът влиза в 2026/27 с интересен парадокс: дурум като количество има достатъчно, но висококачественият дурум е по-ограничен и невинаги се намира там, откъдето може лесно да достигне до купувачите. Цените получават подкрепа от проблемите с качеството, високите транспортни разходи, ситуацията в Черно море и риска от по-малки площи през следващия сезон.
В обратната посока действат високите глобални запаси, по-слабото търсене от част от Северна Африка и Турция и възможността Турция отново да се появи като значим износител, ако цените ѝ станат конкурентни.