Есенниците в България започнаха активна вегетация при като цяло благоприятни условия. Сезонът се очертава като един от най-балансираните през последните години. След сухия и топъл септември, който затрудни сеитбата, валежите през октомври и ноември възстановиха влагозапасите в почвата до много добри нива. Последва комбинация от сравнително мека зима, температури около нормата и периодични валежи, която на практика осигури това, на което фермерите се надяват най-много:
оптимална почвена влага и сравнително равномерно развитие на посевите. Това е и единствената положителна новина от началото на тази календарна година, на фона на поредното покачване на производствените разходи.
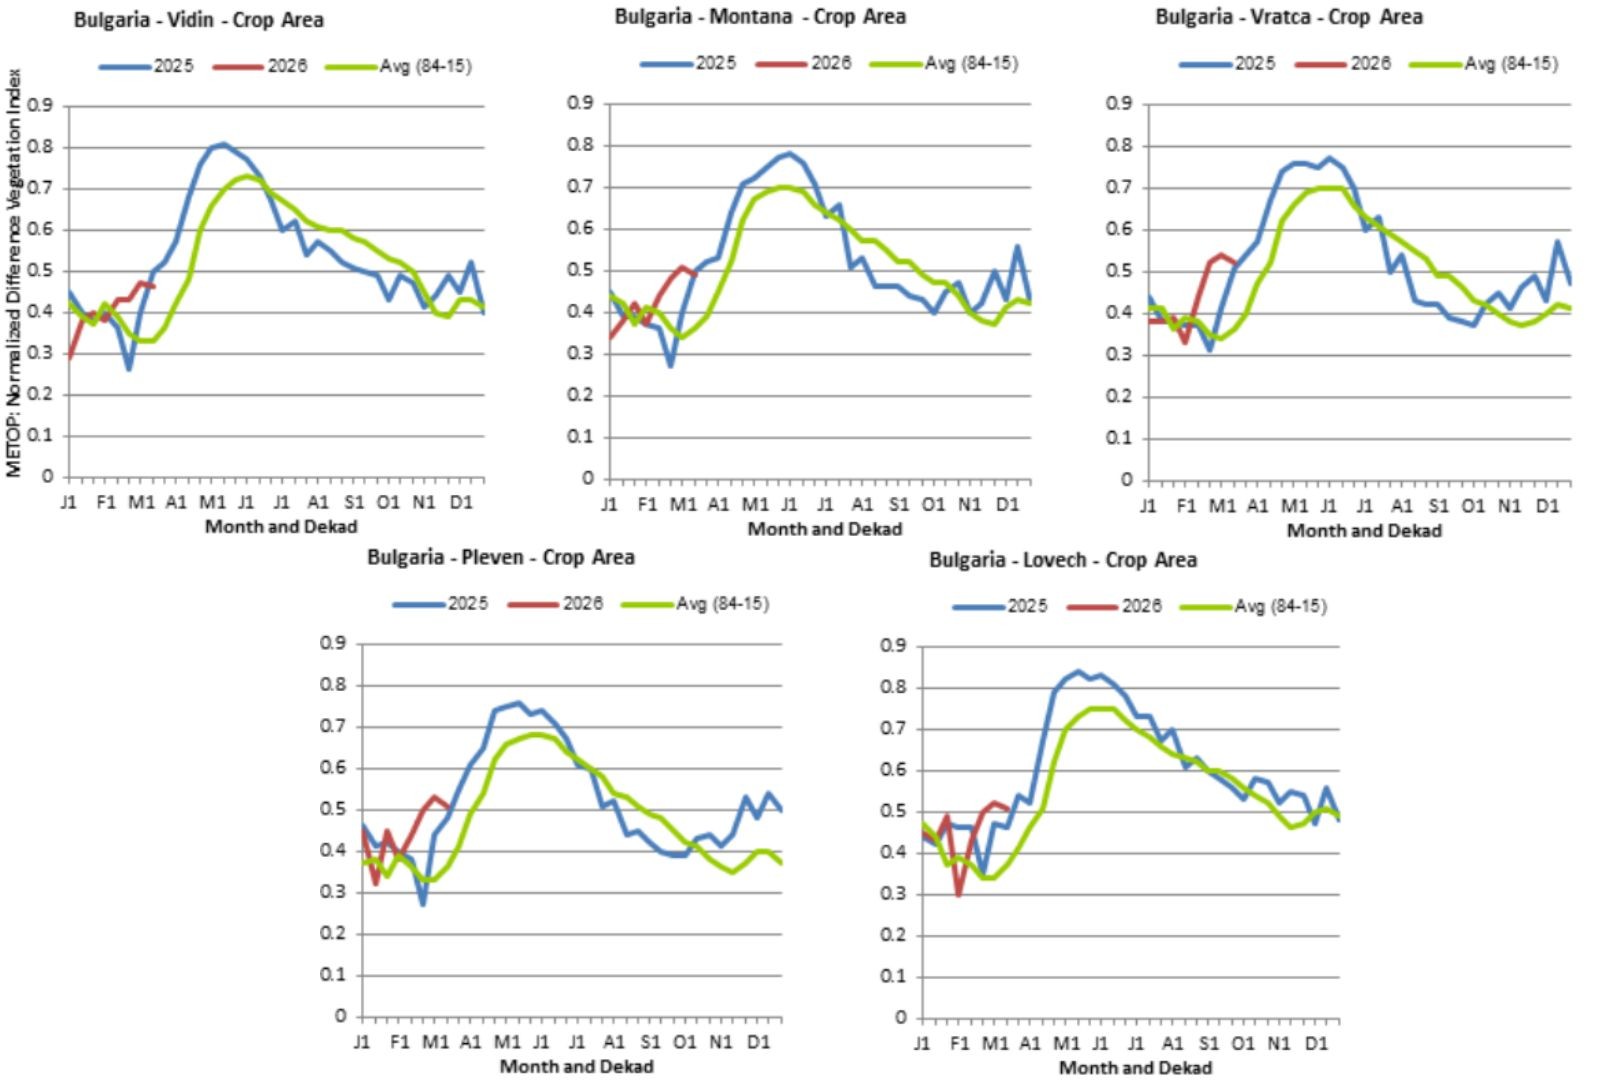
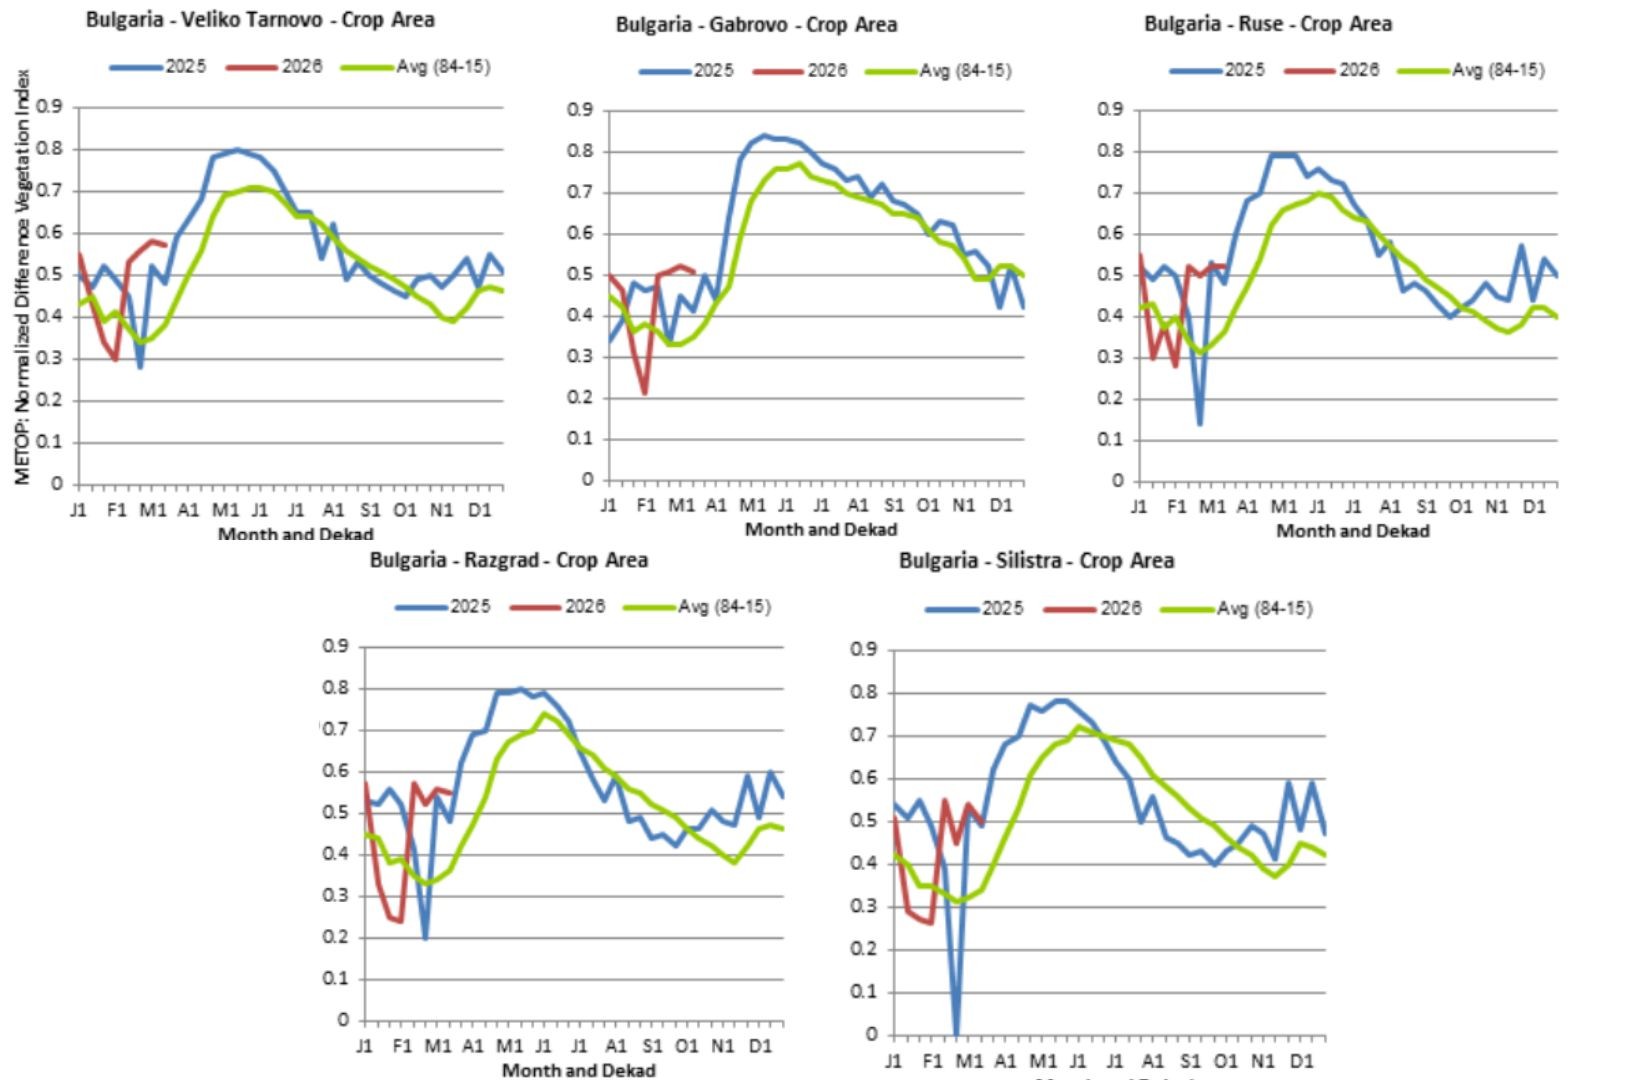
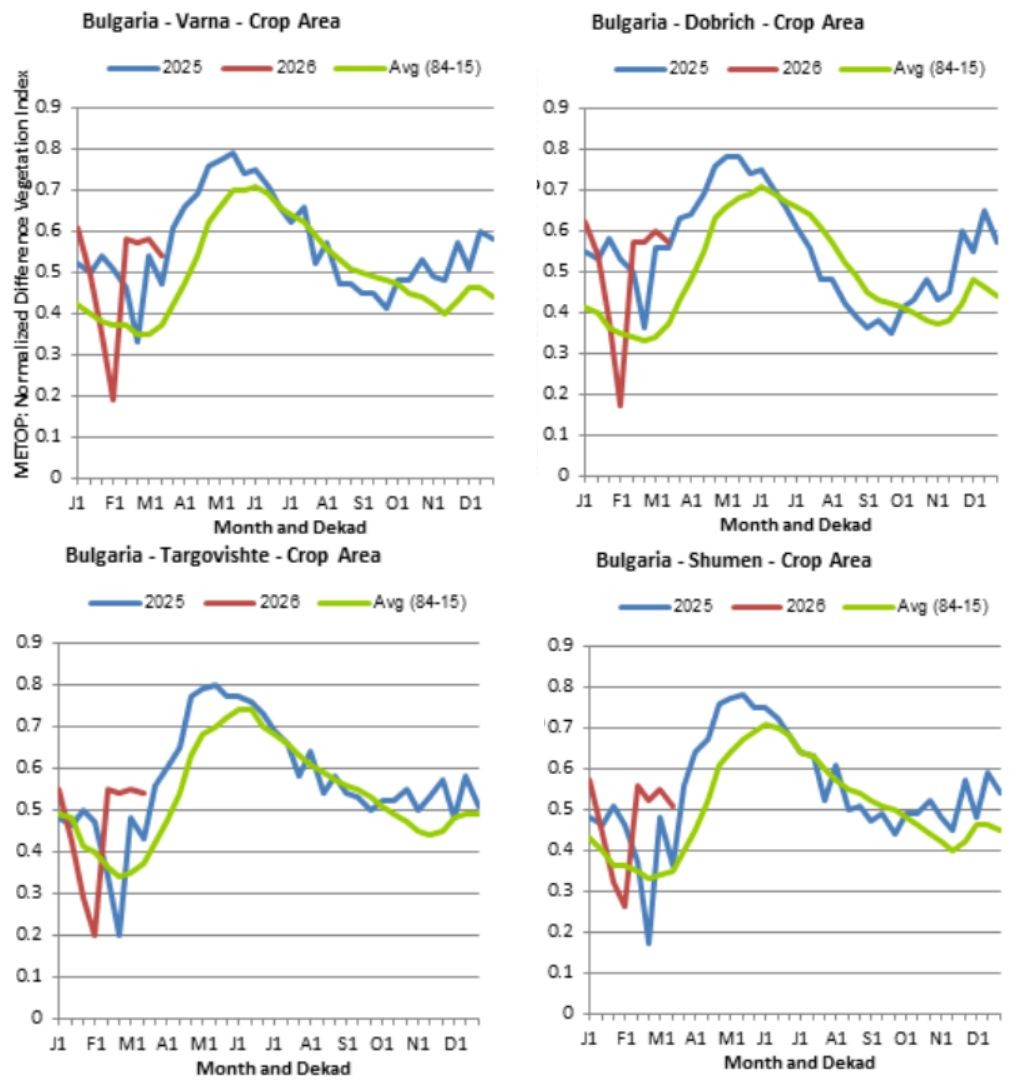
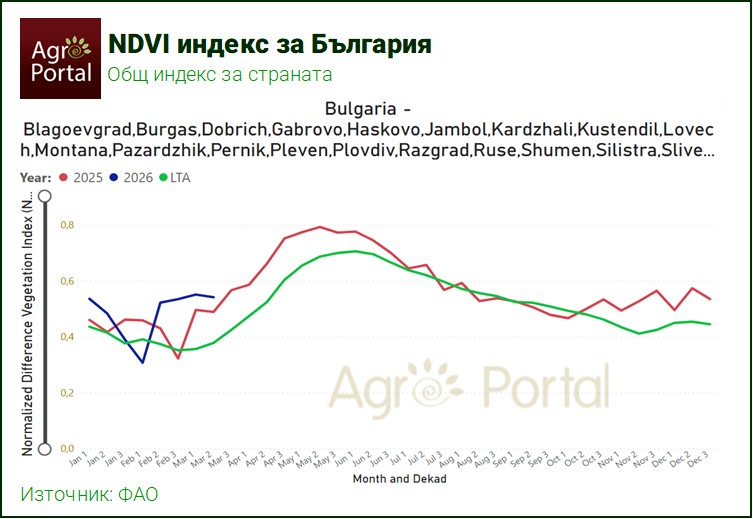
NDVI индексите към първото десетдневие на март ясно потвърждават тази положителна картина. Във всички райони на страната стойностите са над средните за периода, а в редица области се движат наравно или над нивата от същия период на предходната година. Това е ясен сигнал за добро състояние на посевите и стабилен старт на пролетната вегетация.
В
Северозападния регион (
Видин, Монтана, Враца, Плевен и Ловеч) развитието остава най-неравномерно, но въпреки това се отчита подобрение спрямо зимните месеци. Към първото десетдневие на март индексите вече са над средните за периода, макар в повечето области да се движат около миналогодишните нива. Регионът продължава да изостава спрямо останалата част от страната, но не показва критични отклонения.
 Северният централен регион
(
Велико Търново, Габрово, Русе, Разград и Силистра) показва стабилно и равномерно развитие. Индексите са над средните стойности и в редица области се движат наравно или леко над нивата от миналата година. Посевите са в добро състояние и с добър добивен потенциал.
В
Североизточния регион (
Варна, Добрич, Шумен и Търговище), който е ключов за зърнопроизводството, се наблюдава ясно възстановяване след по-слабия старт през есента. Добрич се откроява с едни от най-високите стойности, а в останалите области индексите също са над средните и миналогодишните нива. Регионът влиза в пролетта с много добър потенциал.
 Югоизточният регион
(
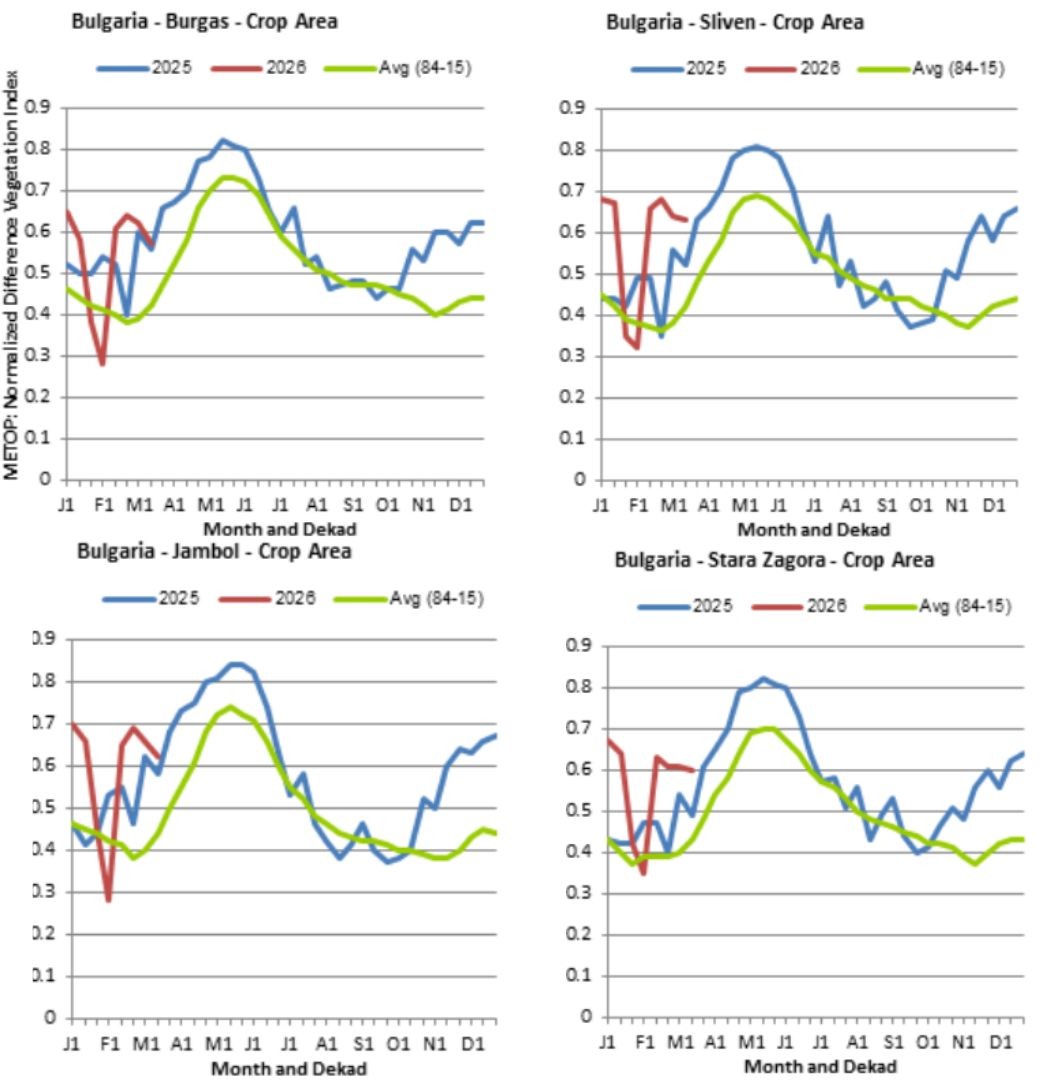
Бургас, Сливен, Ямбол и Стара Загора) е сред най-силно представящите се към момента. Стойностите на NDVI индекса са устойчиво над средните за периода, но в повечето случаи се доближават до или достигат нивата от предходната година. Условията за развитие все пак остават благоприятни.
В
Южния централен регион (
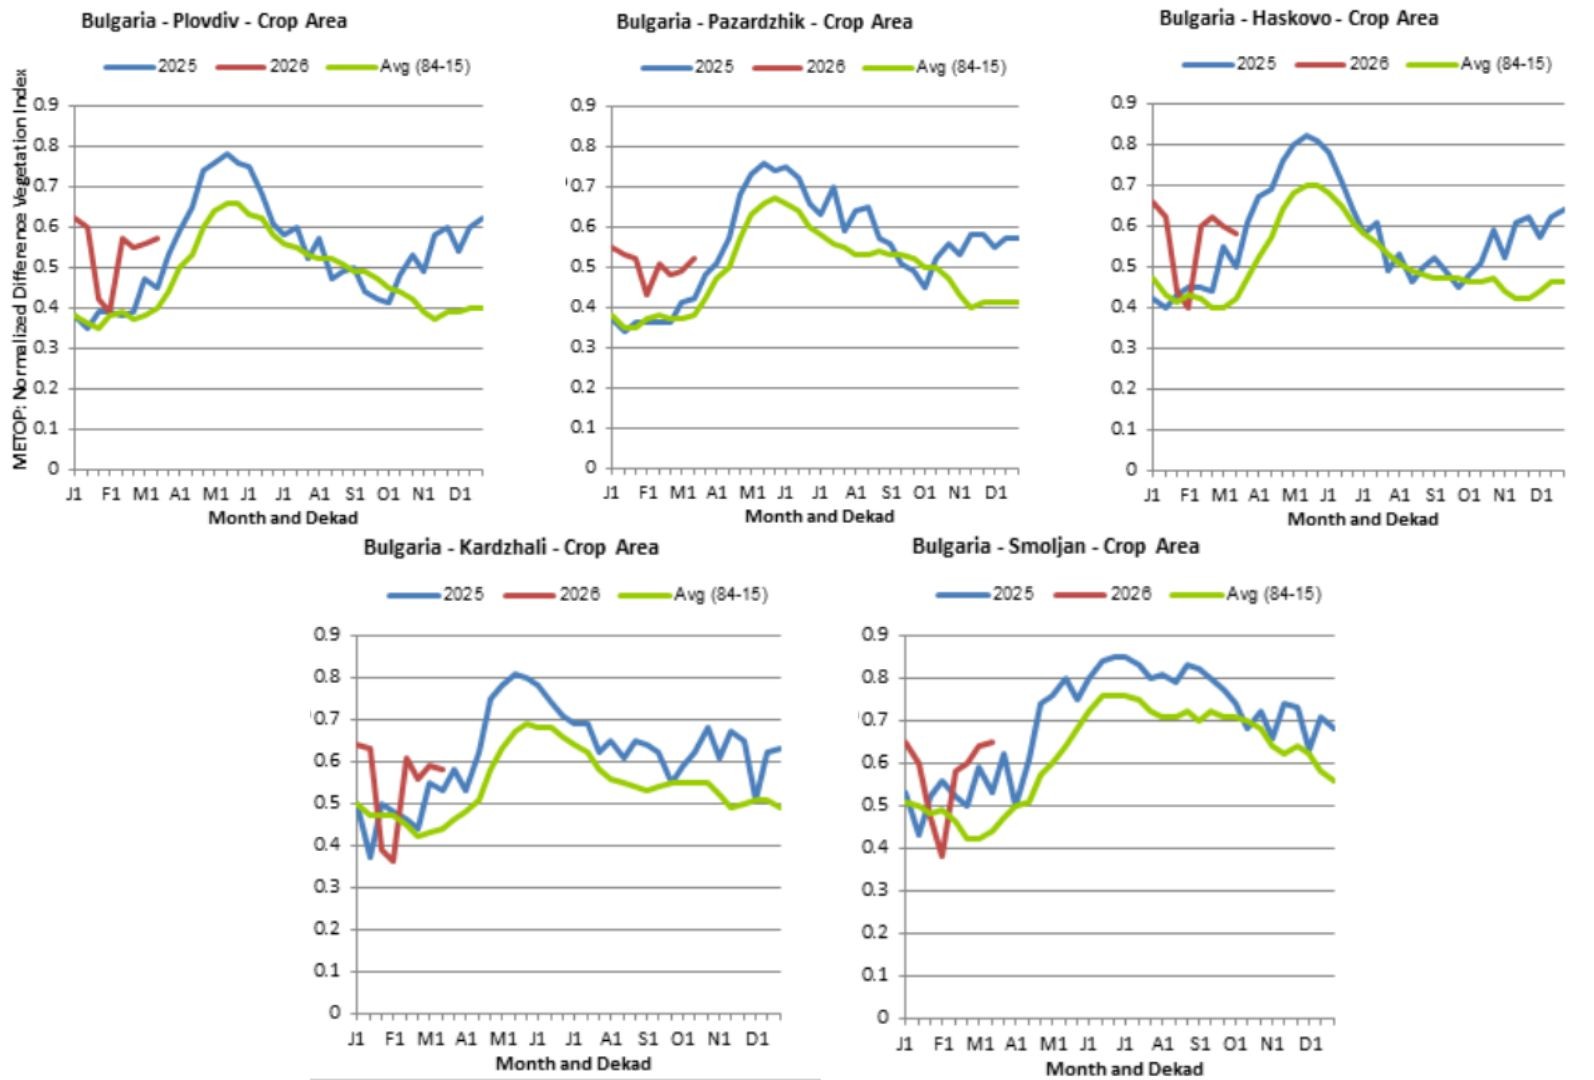
Пловдив, Пазарджик, Хасково, Кърджали и Смолян) картината доста добра. Дори в Пловдив, Пазарджик и Хасково NDVI индексът се откроява с много силно представяне. Той се движи почти изцяло над миналогодишните нива, както и средното за периода.
 Югозападният регион
(
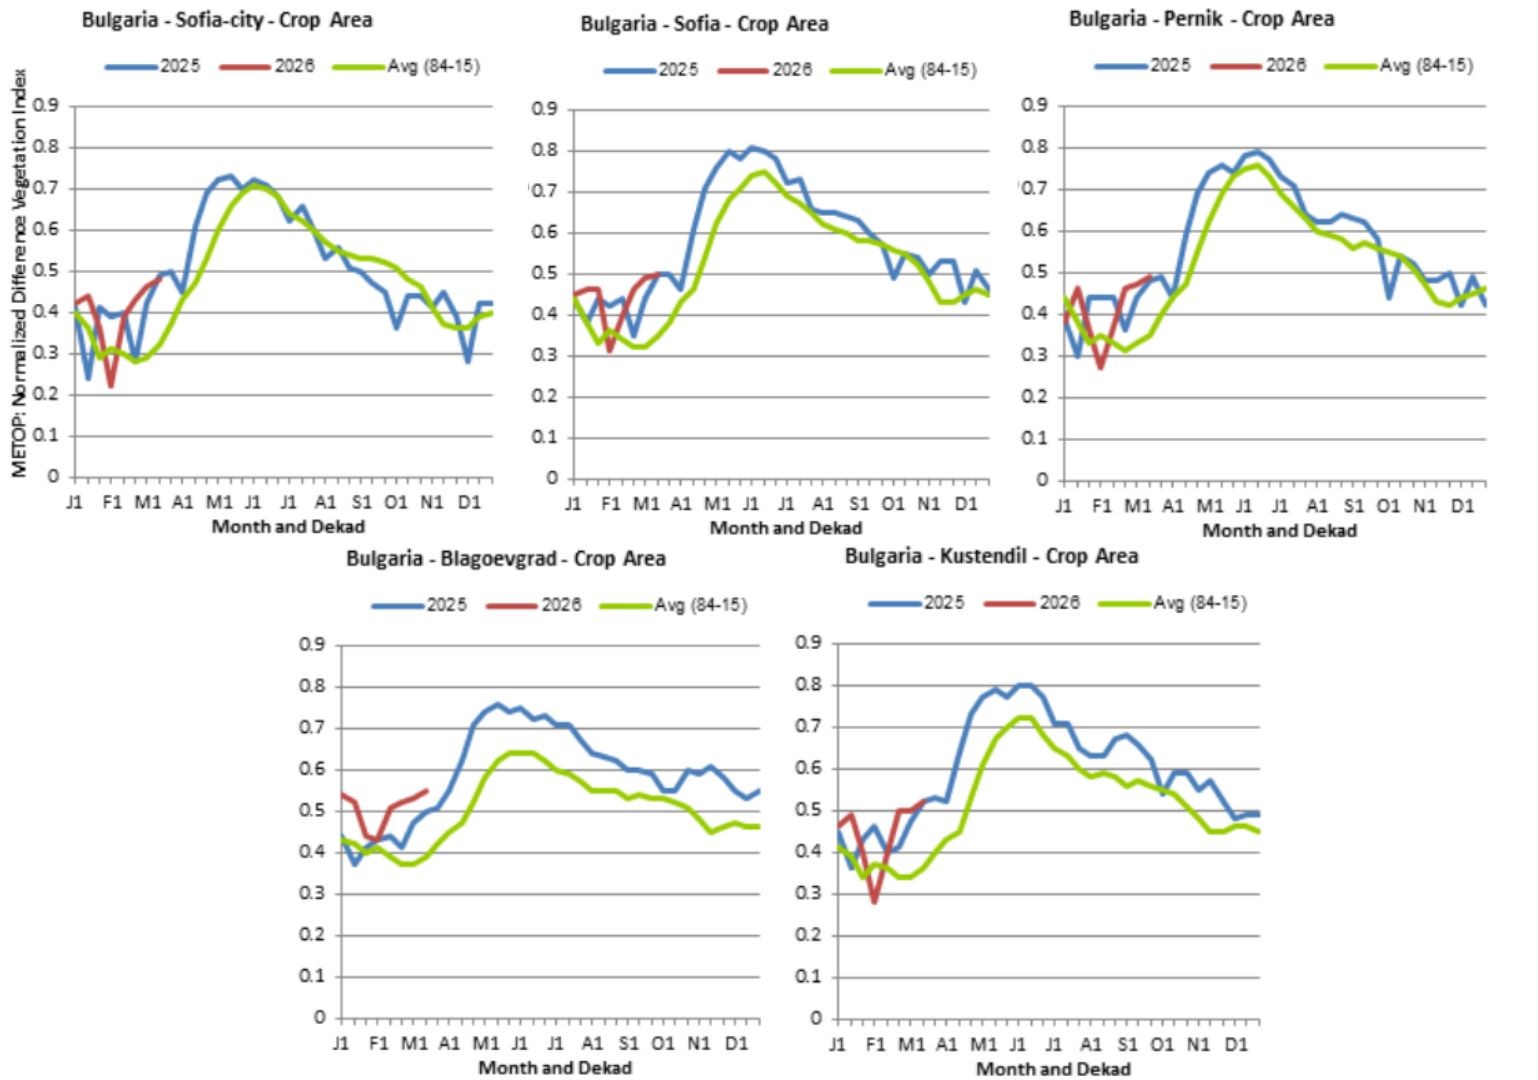
София-град, София-област, Перник, Благоевград и Кюстендил) показва стабилно развитие около и над средните за периода. В повечето области стойностите са наравно с тези от 2025 г., а в Благоевград се наблюдава дори по-добро представяне. Въпреки че регионът има по-малко значение за националното производство, развитието е стабилно и без сериозни отклонения.
Генералната картина, според индексите до първото десетдневие на март, остава
благоприятна за есенниците в страната – много над средното и по-добро от предходния сезон. Очакваме индексът да се подобри през следващите периоди, с по-активно възстановяване на вегетацията след затоплянето на времето и под влияние на високата почвена влага. При тези обстоятелства може да се очакват добиви около и над миналогодишните, но това е трудно да се каже само на база NDVI индекса. Апликацията на
торове ще бъде от ключово значение на добивите и качеството. Още през предходния сезон много стопани прецизираха и намалиха торенето, а текущите високи цени вероятно ще намалят още употребата. Очакваме това да се отрази както на добивите, така и на качеството.
По детайлна картина за състоянието на посевите и прогнозите за реколтите в България и региона, както и прогнозите за пролетниците ще бъдат обсъдени след няколко седмици в Букурещ на
EuroGrain2026. Запишете се със стандартната такса до 5 април.









 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
