Преди няколко седмици обсъдихме темата за цените на пшеницата на физическия пазар в България и движенията на MATIF, и как те се откъсват една от друга. Днес ще разгледаме по-подробно с коя борса в момента корелира най-силно цената на пшеницата у нас.
Традиционно Euronext (MATIF) служи като основен бенчмарк за управление на риска от страна на пазарните участници в региона. Почти винаги котировките на пристанищата Варна/Бургас се движат в синхрон с борсата в Париж. Затова все по-често търговците предлагат цени с премия спрямо Euronext. През последните седмици обаче местният пазар напълно игнорираше движението на MATIF, а премиите и дискаунтите буквално изчезнаха за броени дни.
Между 16 юни и 19 август хлебната пшеница на база ДАП Варна/Бургас и котировките на MATIF показват коефициент на корелация от едва 0.21 – значително по-слабо от обичайните над 0.9 през годините.
В същото време новият фючърс на CME, който следи пазарите в Констанца, Варна и Бургас (CVB), отчита доста по-висока корелация – 0.63. Фючърсите на CME в Чикаго дори показват отрицателна зависимост (-0.26), т.е. когато цените в България растат, там често падат, и обратното. Все пак това е моментна тенденция, а по-реалистичната картина може да се види в по-дългосрочните данни.

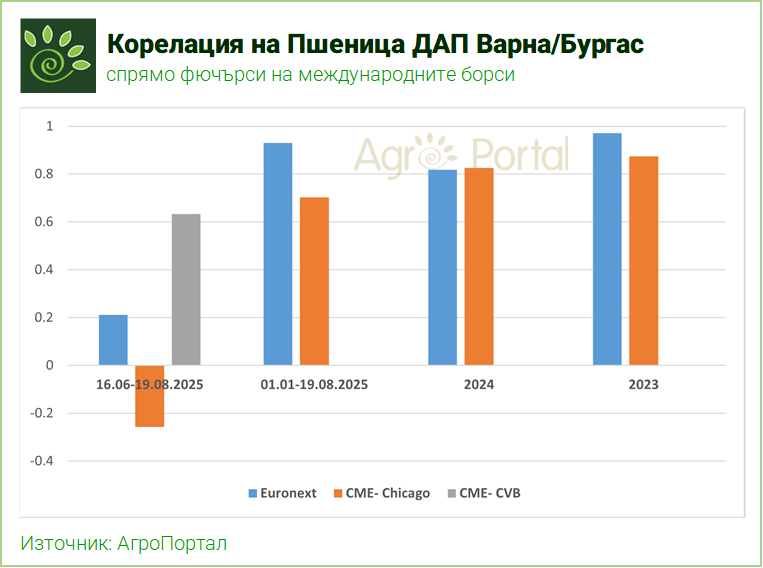
Какво се оказва?
За момента новият фючърс на CME е много по-добър показател за местните ценови нива и може би по-добър вариант за управление на рисковете на участниците на пазара. Но не трябва да се забравя и факторът за ликвидността. Все още това остава като негатив за новите фючърси.
Какви са причините за това „откъсване“?
Освен играта на фондовете, които в продължение на няколко години печелят, залагайки на понижение на цените (защо да променят тактиката, щом работи?), както и няколко структурни проблеми с MATIF, пазарът в Париж отчита и движенията в Западна Европа. Докато там нивата бяха под натиск от слабото търсене и конкуренцията от Черно море, физическият пазар в България и Черно море изведнъж се оказа доста къс. Когато започнаха изпълненията на сделките, а жътвата се забави (Русия/Украйна), и фермерите не искаха да продават на ниски цени (България, отчасти Румъния), търговците бяха принудени да плащат повече, за да се покрият, което повиши нивата в Черно море (CME-CVB), докато Западна Европа (Euronext) не отчете това движение. А след това, с преориентиране на част от сделките към френско изпълнение, MATIF започна да реагира малко по-ясно.
Какво е мнението на основните играчи на местния пазар и как те управляват рисковете си може да разберете от самите тях, като участвате в деветото издание на
Зърнена Академия 2025 – Всички ще бъдат там!









 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
