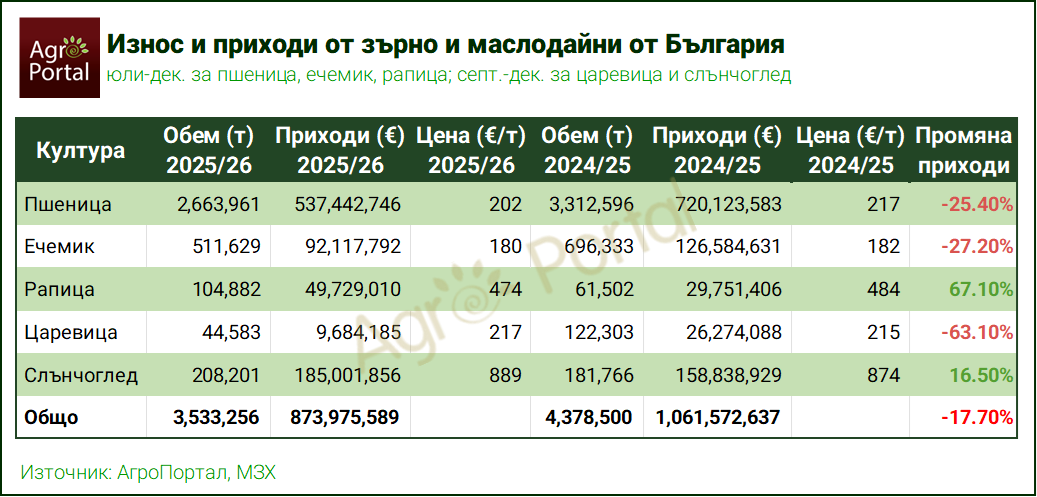
Тежкото финансово състояние на агросектора, за което всички знаем, се потвърждава силно и от последните данни на МЗХ за износа и приходите от износ на зърно от България. Макар и данните да изостават ( юли-декември за пшеница, ечемик и рапица; септември-декември за слънчоглед и царевица), те ясно илюстрират положение в което се намираме.
През текущия сезон България отчита ясно разминаване между зърнените и маслодайните култури. При пшеницата, ечемика и царевицата се наблюдава сериозно свиване на износа, докато слънчогледът и рапицата носят ръст. Въпреки това общите приходи намаляват чувствително на годишна база.
Пшеница: спад в обемите и понижение на цените
През юли–декември 2025/26 износът възлиза на
2,66 млн. тона за
537,4 млн. евро, спрямо
3,31 млн. тона и
720,1 млн. евро година по-рано. Спадът е
-19,6% в обем и
-25,4% в стойност.
Средни износни цени:
- 2025/26: ~201,8 €/т
- 2024/25: ~217,4 €/т
- 2023/24: ~224,0 €/т
Приходите се свиват основно заради по-малко изнесени количества, докато цената на тон спада с 15.6 евро/т спрямо предходния сезон.
Ечемик: стабилни цени, но силен спад в обемите
Износът достига
511,6 хил. тона за
92,1 млн. евро, спрямо
696,3 хил. тона и
126,6 млн. евро година по-рано. Спад:
-26,5% в обем и
-27,2% в стойност.
Средни цени:
- 2025/26: ~180,1 €/т
- 2024/25: ~181,7 €/т
- 2023/24: ~192,9 €/т
Почти липсва ценови ефект – спадът е изцяло количествен.
Рапица: силен ръст при стабилни цени
Износът нараства до
104,9 хил. тона за
49,7 млн. евро, спрямо
61,5 хил. тона и
29,8 млн. евро година по-рано. Ръст:
+70,5% в обем и
+67,1% в стойност.
Средни цени:
- 2025/26: ~474,3 €/т
- 2024/25: ~483,7 €/т
- 2023/24: ~441,1 €/т
Ръстът е изцяло обемен, при умерен спад в цената.
Царевица: рязък спад както в обем, така и в стойност
Износът (септ-дек) пада до
44,6 хил. тона за
9,68 млн. евро, спрямо
122,3 хил. тона и
26,3 млн. евро година по-рано. Това представлява спад от около
-63,5% в обем и
-63,1% в стойност.
Средни цени:
- 2025/26: ~217,2 €/т
- 2024/25: ~214,9 €/т
- 2023/24: ~207,7 €/т
Пазарът остава ценово стабилен, но
рязкото свиване на обемите води до драматичен спад в приходите.
Слънчоглед: ръст както в обем, така и в цена
Износът достига
208,2 хил. тона за
185,0 млн. евро, спрямо
181,8 хил. тона и
158,8 млн. евро година по-рано. Ръст:
+14,5% в обем и
+16,5% в стойност.
Средни цени:
- 2025/26: ~888,5 €/т
- 2024/25: ~873,9 €/т
- 2023/24: ~763,9 €/т
Единствената култура с едновременно ценови и обемен растеж.
Общата картина: приходи и структура
Общите приходи от износ на петте основни култури – пшеница, ечемик, рапица, царевица и слънчоглед – през текущата маркетингова година достигат около
874 млн. евро, спрямо приблизително
1,06 млрд. евро година по-рано. Това представлява спад от близо
188 млн. евро, или
-17,7% на годишна база.
Структурата на приходите също претърпява осезаема промяна. Пшеницата запазва водещата си роля, но делът ѝ намалява до около
61,5% от общите приходи, спрямо близо
68% година по-рано. За сметка на това слънчогледът значително увеличава тежестта си и достига над
21% дял, утвърждавайки се като втория най-важен източник на приходи в сектора.
Ечемикът запазва относително стабилен дял около
10–11%, но също е под натиск заради по-ниските обеми. Рапицата увеличава значението си почти двойно – до близо
6%, благодарение на силния ръст в износа. В същото време царевицата губи позиции и се свива до едва около
1% от общите приходи, което я превръща в практически маргинален фактор за пазара през текущия сезон.
Към тази картина следва да се добави и валутният фактор. Тъй като международната търговия със зърно се извършва основно в щатски долари, поскъпването на еврото спрямо долара през разглеждания период оказва допълнителен ефект върху приходите в евро.
В същото време сравнението само на приходите не дава пълна представа за състоянието на сектора. Наред със свиването на приходите, производителите се сблъскват и със
значително увеличение на разходите, което допълнително влошава рентабилността. В допълнение, разходите за производство на новата реколта отново се покачват, най-вече заради по-скъпото гориво, торове и други входящи ресурси – тенденция, която е пряко свързана с геополитическата нестабилност и напрежението в Близкия изток.
В обобщение, въпреки доброто представяне на маслодайните култури, особено слънчогледа, те не успяват да компенсират значителния спад при зърнените. В комбинация с неблагоприятния валутен ефект и нарастващите производствени разходи,
натискът върху рентабилността в сектора остава силен. На този фон вниманието на пазара постепенно се насочва към предстоящия форум
EuroGrain2026, който ще се проведе след две седмици. Събитието ще даде по-ясни сигнали за състоянието на сектора в България и региона, търговските потоци и ценовите перспективи, както и първи по-конкретни индикации за новата реколта.