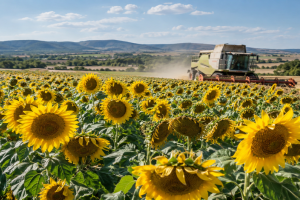
Украйна улесни износа на слънчоглед от 1 октомври, а първите по-активни потоци вече се насочват към България и Турция. Нов натиск върху регионалните цени?
Първите анализи от местната реколта царевица са с много по-ниски нива на афлатоксини тази есен. USDA изненада с високите запаси от царевица. Франция остава суха. Черноморският пазар на слънчоглед е под напрежение.
Преработката на соя в Аржентина достигна най-силния си август за последните десет сезона. EUR/USD удари ново дъно и подкрепи рапицата и пшеницата на MATIF; царевицата продължи да отстъпва.
Въпреки сухия август, влагата в основните производствени райони остана достатъчна, а жътвата на царевица и слънчоглед напредва при добри условия. Рискът за рапицата остава.
Слабите добиви свиват британското предлагане на пшеница и пролетен ечемик, но доброто качество на хлебното зърно и силната рапица донякъде смекчават картината.
Expana понижи оценките за рапицата и соята в ЕС, докато сушата вече поставя под въпрос и площите за следващия сезон. Слънчогледът остава единственото ярко изключение.
Прогнозата за производството на слънчоглед в България се увеличава с над 700 000 тона спрямо юлския доклад, следвайки съществена корекция нагоре при средния добив.








 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
