Навлизането на солидни реколти на пазара ограничава ръста, но слабият износ и логистичните рискове в Черно море държат пазара на пшеница нервен и чувствителен към ръст.
USDA отново изненада пазара с 4,4 млн. тона по-високи от очакваните запаси от царевица в САЩ, което царевицата с над 4% надолу, следвана от пшеницата. Турция отказва два товара с пшеница, един от които от Украйна.
Слабите добиви свиват британското предлагане на пшеница и пролетен ечемик, но доброто качество на хлебното зърно и силната рапица донякъде смекчават картината.
Expana понижи оценките за рапицата и соята в ЕС, докато сушата вече поставя под въпрос и площите за следващия сезон. Слънчогледът остава единственото ярко изключение.
Благоприятните валежи и високата почвена влага вдигнаха рязко прогнозите за пшеница, ечемик и канола в Южна Австралия през 2026/27. Рисковете към края на сезона обаче дебнат.
Новата покупка на ODC на 125 000 тона пшеница е с 4-6 $/т над края на август и с над 40 $/т над най-ниската цена от юли. Закупени са и 75 000 тона ечемик.
Buildcom ще достави 60 000 тона хлебна пшеница на Йордания през ноември. Днес пазарът следи новите покупки на пшеница и ечемик от Тунис и търсенето на ечемик от Йордания.
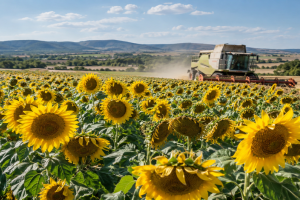
Прогнозата за производството на слънчоглед в България се увеличава с над 700 000 тона спрямо юлския доклад, следвайки съществена корекция нагоре при средния добив.
Турция ускорява освобождаването на държавни зърнени запаси, Египет отчита срив на вноса на пшеница, а скъпата логистика и проблемите в Черно море остават водещ риск за пазара.
Дъждовете в канадските прерии забавиха жътвата в основните производствени области като Саскачеван и поставиха под риск качеството на реколтата, което пазарът вече преоценява.
Пшеницата в Париж поскъпна, Чикаго остана стабилен, Аржентина печели позиции при царевицата и шротовете, а сривът на износа от Черно море продължава да поддържа риска за цените.