Фактът, че Индия все още не е обявила нов търг за внос на
карбамид, допринася за продължаващия спад в цените и тази седмица. Страната може да си позволи да изчака, тъй като март и април са месеци с ниска консумация, което означава, че вътрешното производство може да компенсира търсенето до известна степен. В резултат на слабото глобално търсене цените на карбамида продължават да се понижават, със значителен спад както в САЩ (до $385/къс тон), така и в Бразилия, където големите покупки, които така или иначе закъсняват с няколко месеца, са на нива от около $420-425/т CFR.
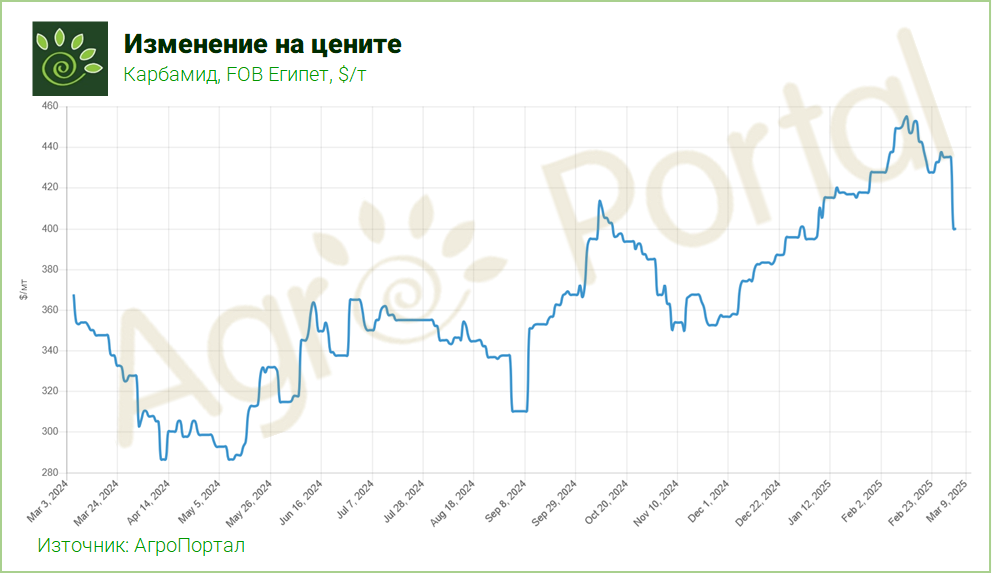
Египетският карбамид за доставка през март-април се предлага на $405/т FOB, но производителите продължават да настояват за по-високи цени, въпреки слабото търсене или дори пълната му липса. Не се отчитат нови сделки, като волатилността на пазара кара европейските купувачи да заемат изчакваща позиция. Въпреки това, по-ниските запаси в Италия и Испания вероятно ще наложат закупуване на определени количества скоро. Турция също се въздържа от покупки към момента.
Цените в Близкия изток изглеждат значително по-ниски, като търговците съобщават за минимални стойности от $400/т FOB. В същото време, цените от балтийските пристанища са намалели с $10-15/т през последната седмица, вследствие на по-ниските цени в Южна Америка и увеличените транспортни разходи.
В Индонезия търга на Pupuk за 45 000 тона гранулиран карбамид беше канселиран, след като бе получена най-висока оферта от около $410/т FOB, докато минималната цена, поискана от производителя, беше за $430/т FOB. В същото време иранските производители са продали две карга от 30 000 тона гранулиран карбамид на цена от $383,5/т FOB, като една от тях е с дестинация Тайланд.
Китайските производители продължават да бъдат засегнати от строгите експортни регулации, наложени от правителството, въпреки че пазарът очаква Китай да възобнови износа си през април. Въпреки това, търсенето от австралийските фермери все още се бави, като вносът е отложен за по-късно – през май. По подобен начин, покупките от Тайланд се очаква да се активизират след средата на април.
Цените на
амоняка продължават да намаляват източно от Суец, докато новините за допълнителни понижения в Тампа за март и спадът в цените на природния газ в ЕС започват да подкопават всяка останала стабилност на цените на Запад. Yara и Mosaic се споразумяха за договора в Тампа за март на цена $460/т CFR, което представлява спад с $40/т спрямо предходния месец. Забележително е, че цената в Тампа е загубила $110/т от декември насам.
Цените на
преработените фосфати в Бразилия започнаха леко да се покачват, като MAP поскъпна с $5/т след месеци без промяна, достигайки $630-635/т CFR. В същото време руска пратка MAP бе продадена в диапазона $635-641/т CFR, отбелязвайки най-високата цена от началото на март 2023 г.
Очаква се Китай да се включи на пазара през април-май с износ на DAP/MAP, като текущите котировки са около $650/т FOB (за DAP). Въпреки това, макар тази цена да е постижима в Югоизточна Азия за по-малки обеми, основните пазари, които търсят големи количества, прогнозират цени около $620-630/т. От друга страна, както Индия, така и Пакистан изглежда се въздържат от внос, тъй като търговците не могат да осигурят маржове при настоящите международни цени.
Пазарът на
поташа в Бразилия остава слаб (със стабилни цени от $320/т CFR и малко сделки), докато цените в Китай се повишиха (до средно $441/т FCA – най-високото ниво от май 2023 г.) и в Северозападна Европа, след като Русия обмисля въвеждането на експортни квоти от второто тримесечие на 2025 г., за да осигури достатъчно вътрешно предлагане за производството на комбинирани торове.
От друга страна, Mosaic планира да завърши ремонтните дейности в своите заводи и да възстанови производството на поташ и фосфати до исторически нива. Очаква се производството на поташ да достигне 8,7-9,1 млн. тона през 2025 г. (спрямо 8,7 млн. тона през 2024 г.), а това на фосфати да се увеличи до 7,4-7,6 млн. тона (от 6,2 млн. тона през 2024 г.)







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
