Акценти от световните пазари
Международният пазар на
урея е нестабилен, основно поради липсата на официална директива от китайското правителство относно износната политика, която страната ще предприеме. Изглежда, че ще бъде въведена система с квоти, при която торовете ще бъдат разпределяни между отговарящи на условията компании, като износният период е предварително определен между май и септември. Общото количество за износ все още не е фиксирано (предполага се около 3–4 млн. тона), с единственото изискване то да не надвишава обема от 2023 г.
Въпреки че тази информация вероятно ще претърпи промени предвид многото неизвестни, които Китай не споделя с широката общественост, текущите заглавия в информационното пространство създават силна волатилност в цените на карбамида.
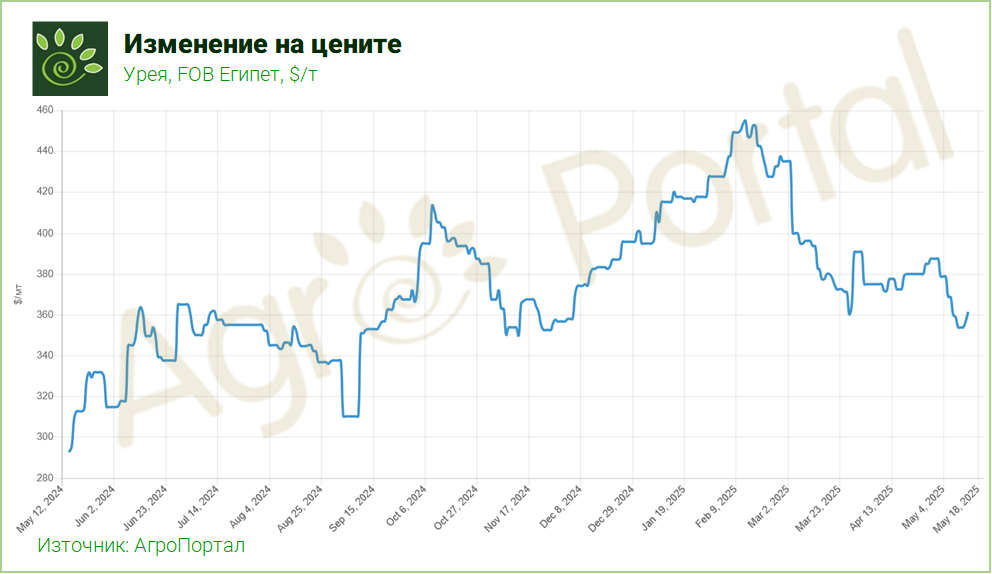
Гранулираната урея вече се предлага на цена от $370/т FOB от основни китайски пристанища, докато цената на прахообразната урея е по-ниска. Тези цени са значително под нивата от последните няколко седмици, когато производители от Югоизточна Азия продаваха на цени малко над $400/т FOB. FOB нивата в Египет също са около $360/т в момента.
Основните вносители вече са предпазливи и в резултат на това се въздържат от активни покупки. В Бразилия по-рано тази седмица се съобщава за оферти от $390/т CFR, впоследствие понижени на $380/т CFR, докато купувачите са склонни да правят сделки около $360/т CFR.
За разлика от карбамида, предлагането на
преработени фосфати остава изключително ограничено. Това се вижда ясно при MAP (моноамониев фосфат) в Бразилия, където OCP от Мароко предлага продукта на цена от $740/т. Въпреки това, достъпността остава проблем поради ниските цени на соята, а фермерите се колебаят да купуват на цени над $700–710/т. За сравнение, доскоро цената беше около $636/т CFR и се задържа на това ниво в продължение на около осем месеца.
В Индия цената на DAP (диамониев фосфат) се е повишила с $65/т само за няколко седмици. Последната сделка – 45 000 тона от Ma’aden – е реализирана на цена от $720/т CFR. Ограниченото предлагане се дължи основно на липсата на износ от Китай. Решение относно китайската износна политика се очаква през следващата седмица. Липсата на доставки от Китай е основен фактор за ограниченото глобално предлагане – износът на DAP/MAP от страната през първото тримесечие е спаднал до 23-годишно дъно от 111 046 тона, което е спад от 54% спрямо същия период на 2024 г.
Пазарите на
амоняк от двете страни на Суец продължават да се характеризират с добро предлагане и слабо търсене. Най-интересната новина през седмицата дойде от Близкия изток, където японската Mitsui договори поне 25 000 тона амоняк за спот товарене при цена от $310/т FOB. Допълнително от региона – Ma’aden обяви, че седемседмичният планов ремонт на техния завод за амоняк с капацитет 1,1 млн. тона годишно ще започне по план този уикенд. Не беше особено изненадващо, че и договорената цена за май в Тампа спадна с още $20/т. Постигнатите $415/т CFR между Yara и Mosaic означават, че този бенчмарк вече е намалял с общо $155/т спрямо пиковата цена за 2024 г. от $570/т CFR, договорена през декември.
Цените на
поташа отчитат леко повишение в Европа, Китай и Бразилия, като се очаква да достигнат пик през третото тримесечие, водени от силно търсене и ограничено предлагане, преди постепенно да започнат да спадат впоследствие.
Перспективи
При уреята в момента цари голяма несигурност, като дългоочакваният китайски износ започва да се проявява – макар и все още без яснота относно условията. Това, което е сигурно, е че натискът за спад в цените се засилва повсеместно. Очаква се цените на преработените фосфати да продължат да се покачват през следващите седмици, тъй като търсенето се засилва, а предлагането остава силно ограничено. Притесненията относно достъпността продължават, но купувачите имат ограничени алтернативи. Възможността за обръщане на тенденцията изглежда малко вероятна поне до третото тримесечие – и то само ако се подобри предлагането и купувачите станат по-уверени.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
