

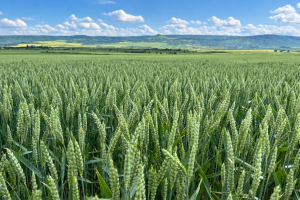
Египет поставя българския износ на пшеница пред ново изпитание
Египет поставя качеството на българската пшеница под въпрос след съобщения за проблеми с български доставки и отказани лотове с пшеница през сезон 2026/27.
Борси
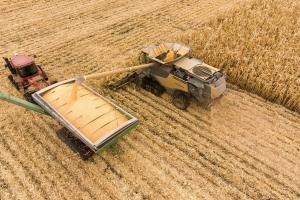
 Жътвата на слънчогледа и царевицата в България напредва доста по-бавно от миналата година, показва последния седмичен анализ на министерството на земеделието. В седмицата до 31 август жътвата на маслодайния слънчоглед напредва със 17%, като е приключена на 25%. След реколтирани 213кха са прибрани 372кмт със среден добив 175кг/дк. За седмица средният добив се подобрява със 7кг, но остава значително по-слаб, спрямо миналогодишните 210кг/дк.




| Стока | Цена | ↑↓ |
| Пшеница MATIF | ***.** €/мт | *.** |
| Царевица MATIF | ***.** €/мт | *.** |
| Рапица MATIF | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Пшеница CBOT | ***.** ¢/b | *.** |
| Царевица СВОТ | ***.** ¢/b | *.** |
| Соя СВОТ | ***.** ¢/b | *.** |
| Соев шрот СВОТ | ***.** $/st | *.** |
| Соево масло СВОТ | ***.** ¢/lb | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Лек суров петрол | 99.05 $/барел | *.** |
| EUR / USD | 1.1253 | *.** |
| USD / BGN | 1.1253 | *.** |
| Виж повече | ||

| Стока | Цена | ↑↓ |
| Хлебна пшеница, 11.5/77/180W | ***.** €/мт | *.** |
| Хлебна пшеница, 11,5/77/безW | ***.** €/мт | *.** |
| Фуражна пшеница | ***.** €/мт | *.** |
| Царевица | ***.** €/мт | *.** |
| Ечемик | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Слънчоглед - 44-9-2 | ***.** €/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Хлебна пшеница 12.5% ФОБ Русия | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Украйна | ***.** $/мт | *.** |
| Пшеница, 12.5% ФОБ Румъния | ***.** $/мт | *.** |
| Хлебна пшеница ФОБ Руан Франция | ***.** €/мт | *.** |
| Пшеница, 12% ФОБ Германия | ***.** $/мт | *.** |
| Твърда зимна пшеница, 12% ФОБ САЩ | ***.** $/мт | *.** |
| Пшеница 11.5%, ФОБ Аржентина | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Слънчогледов шрот EXW България | ***.** €/тон | *.** |
| Слънчогледово кюспе (експелер) FCA Централна България | ***.** €/т | *.** |
| Сурово слънчогледово олио EXW България | ***.** €/тон | *.** |
| Сурово слънчогледово масло ФОБ Ротердам | ***.** $/мт | *.** |
| Сурово слънчогледово масло ФОБ Черно море | ***.** $/мт | *.** |
| Сурово слънчогледово масло, ФОБ Русия | ***.** $/мт | *.** |
| Сурово слънчогледово масло, СИФ Индия | ***.** $/мт | *.** |
| Виж повече | ||
| Стока | Цена | ↑↓ |
| Ориз Пади EXW Италия | ***.** €/мт | *.** |
| Ориз бял дългозърнест ФОБ Индия | ***.** $/мт | *.** |
| Леща, СРТ Канада | ***.** $/мт | *.** |
| Нахут FOB Индия | ***.** $/мт | *.** |
| Ориз, Mezza Grana, EXW Италия | ***.** €/мт | *.** |
| Бял ориз BKN, ФОБ Тайланд | ***.** $/мт | *.** |
| Дългозърнест бял ориз, ФОБ Индия | ***.** $/мт | *.** |
| Виж повече | ||


 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
